• หน้าแรก

  • News

  • ภ.ง.ด.50 คืออะไร? : กิจการ SME ได้ประโยชน์อะไร?

ภ.ง.ด.50 คืออะไร? : กิจการ SME ได้ประโยชน์อะไร?

  • หน้าแรก

  • News

  • ภ.ง.ด.50 คืออะไร? : กิจการ SME ได้ประโยชน์อะไร?

ภ.ง.ด.50 คืออะไร? : กิจการ SME ได้ประโยชน์อะไร?


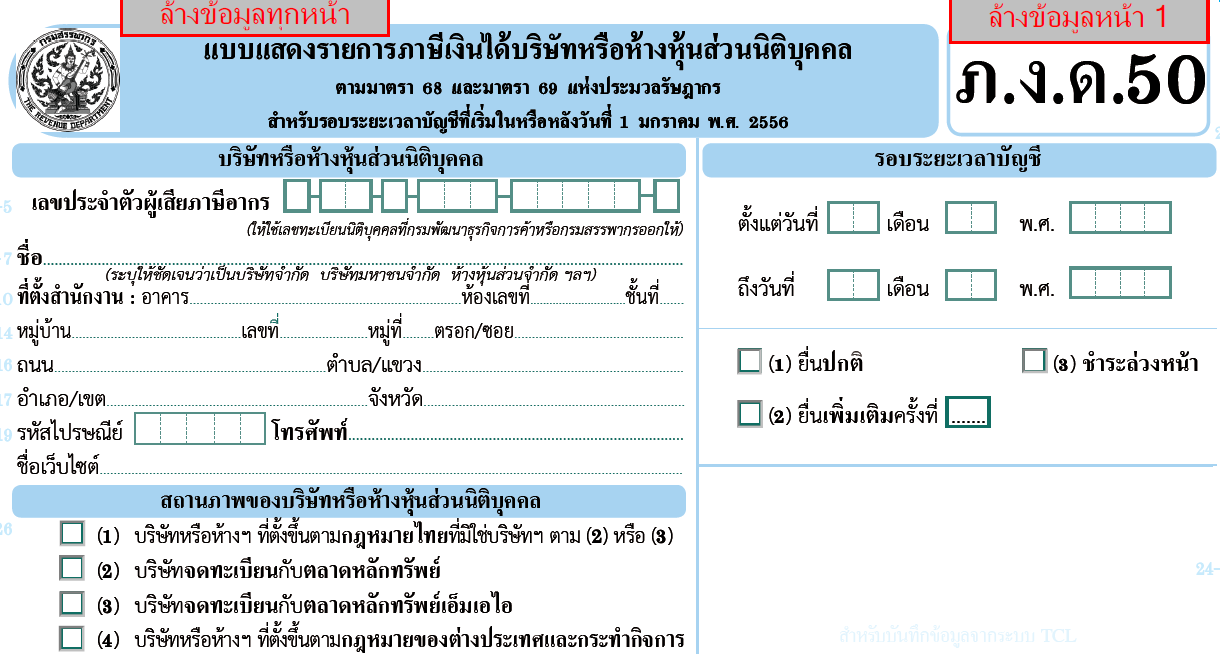
ภ.ง.ด. 50 คือ แบบแสดงรายการภาษีเงินได้นิติบุคคลใช้สำหรับนิติบุคคลที่จดทะเบียนจัดตั้งตามกฎหมายประเทศไทย หรือ ต่างประเทศ โดยการยื่น ภ.ง.ด. 50 จำต้องยื่นภายใน 150 (ภายในวันที่ 31 พฤษภาคม) วันนับตั้งแต่วันสุดท้ายของรอบระยะเวลาบัญชี โดยจะต้องยื่นทุกปี ไม่ว่าจะมีรายได้หรือไม่มีรายได้

กิจการ SME คืออะไร

กิจการ SMEs คือบริษัทหรือห้างหุ้นส่วนนิติบุคคล  ที่กรมสรรพากรอาศัยอำนาจตามประมวลรัษฎากรออกกฎหมาย เพื่อสนับสนุนส่งเสริมให้สิทธิประโยชน์ทางภาษี โดยมีหลักเกณฑ์ลักษณะใด ลักษณะหนึ่ง ดังนี้

ลำดับที่ลักษณะ

1.เป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่มีทุนจดทะเบียนชำระแล้วในวันสุดท้ายของรอบระยะเวลาบัญชี ไม่เกิน 5 ล้านบาท และมีรายได้จากการขายสินค้าและบริการในรอบระยะเวลาบัญชีไม่เกิน 30 ล้านบาท

2.เป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคลมีสินทรัพย์ถาวรไม่รวมที่ดินไม่เกิน 200 ล้านบาทและจ้างแรงงานไม่เกิน 200 คน

3.เป็นกิจการขายสินค้าหรือให้บริการที่อยู่ในบังคับภาษีมูลค่าเพิ่มที่มีรายรับไม่เกิน 1.8 ล้านบาทต่อปีหรือต่อรอบระยะเวลาบัญชีได้รับการยกเว้นภาษีมูลค่าเพิ่ม

อัตราภาษีกิจการ SME

กำไรสุทธิ บาท

อัตราภาษี

ภาษีสะสม

≤300,000

ยกเว้น

ไม่มีภาษีต้องเสีย

มากกว่า 300,000 – ไม่เกิน 3,000,000

15%

สูงสุด 405,000

 มากกว่า 3,000,000

20%

อย่างน้อย  405,000


สามารถอ่านบทความน่าสนใจอื่นๆได้ ที่นี่ คลิ๊ก!!


ที่มา : www.beeaccountant.com

 11353
ผู้เข้าชม

บทความที่เกี่ยวข้อง

ในการประกอบธุรกิจ อาจจะมีเงื่อนไขต่างๆ ที่ตกลงกันทางธุรกิจ ทำให้บริษัทต้องตั้งประมาณการหนี้สินที่อาจเกิดขึ้น ซึ่งหนี้สินที่อาจจะเกิดขึ้นเหล่านี้มักจะถูกบันทึกบัญชี เดบิต ค่าใช้จ่าย และเครดิต หนี้สินหลายท่านจึงมีคำถามในใจว่า แล้วค่าใช้จ่ายเกิดจากการประมาณการหนี้สินที่อาจเกิดขึ้นเหล่านี้ สามารถรับรู้เป็นค่าใช้จ่ายทางภาษีได้มั้ย หรือจะต้องบวกกลับทางภาษีเวลาที่คำนวณภาษีเงินได้นิติบุคคลก่อนที่จะตอบคำถามประเด็นค่าใช้จ่ายทางภาษี อาจจะต้องเริ่มต้นทำความเข้าใจที่มาที่ไปของรายการนี้ในทางบัญชีกันก่อน
สำหรับกิจการที่มีหน้าที่ต้องจัดทำบัญชี คือ ห้างหุ้นส่วนจดทะเบียน บริษัทจำกัด บริษัทมหาชนจำกัด ที่จัดตั้งขึ้นตามกฎหมายไทย นิติบุคคลที่ตั้งขึ้นตามกฎหมายต่างประเทศ ที่ประกอบธุรกิจในประเทศไทย กิจการร่วมค้าตามประมวลรัษฎากร เป็นผู้มีหน้าที่จัดทำบัญชี และต้องจัดให้มีการทำบัญชีสำหรับการประกอบธุรกิจของตนโดยมีรายละเอียด หลักเกณฑ์ และวิธีการตามที่กฎหมายบัญญัติไว้ในกรณีที่ผู้มีหน้าที่จัดทำบัญชีประกอบธุรกิจเป็นประจำในสถานที่หลายแห่งแยกจากกันให้ผู้มีหน้าที่รับผิดชอบในการจัดการธุรกิจในสถานที่นั้นเป็นผู้มีหน้าที่จัดทำบัญชี
3 รายการสำคัญที่ต้องมี เพื่อความสมบูรณ์ของบัญชี ผู้จัดทำบัญชีทุกประเภทต้องปฏิบัติตามประกาศกรมทะเบียนการค้า โดยประเด็นสำคัญที่มองข้ามไม่ได้ คือเรื่องของ “ข้อความและรายการที่ต้องมีในบัญชี” แบ่งตามประเภทบัญชี ดังนี้
บัญชีที่ทำกันโดยทั่วไป ได้แก่ บัญชีเงินเดือน (payroll) การออกใบกำกับสินค้า (invoice) บัญชีลูกหนี้ (account receivable) การรับเงิน (cash receipts) บัญชีเจ้าหนี้ (account payable) การพิมพ์เช็คและหักบัญชี (check writing and reconciliation) เป็นต้น
อัตราส่วนทางการเงิน  ( Financial ratio) เป็นการนำตัวเลขที่อยู่ในงบการเงิน มาหาอัตราส่วนเพื่อใช้ในการวิเคราะห์เปรียบเทียบกับกิจการอื่นหรือ เปรียบเทียบกับผลการดำเนินงานในอดีต ช่วยให้ผู้วิเคราะห์ประเมินผลการดำเนินงาน แนวโน้ม และความเสี่ยง ของกิจการได้ดียิ่งขึ้น
ERP ย่อมาจาก Enterprise Resource Planning คือ ระบบที่ใช้ในการจัดการและวางแผนการใช้ทรัพยากรต่างๆ ขององค์กร โดยจะเชื่อมโยงระบบงานต่างๆ ขององค์กรไว้ในที่เดียวกัน เพื่อให้เป็นระบบมาตรฐานเดียวกัน ทั้งระบบจัดซื้อ ระบบบัญชี ระบบการบริหาร และระบบการจัดการบุคคล มีจุดประสงค์เพื่อให้มีการบริหารและใช้ทรัพยากรร่วมกันภายในองค์กรอย่างมีประสิทธิภาพสูงสุด

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์