อย่าคิดสั้นวางแผนภาษีโดยการซื้อบิล

อย่าคิดสั้นวางแผนภาษีโดยการซื้อบิล


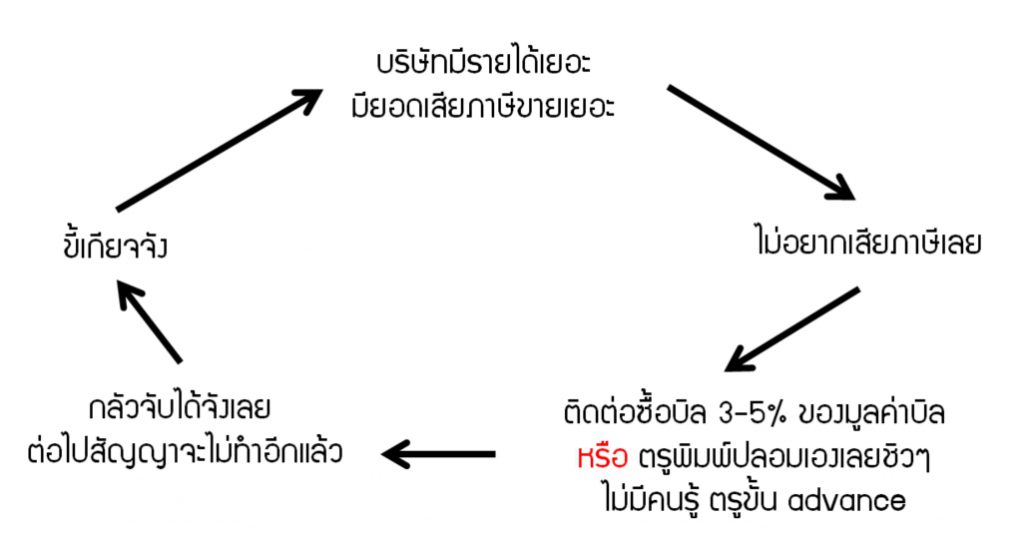
วงจรการซื้อบิล

ทำไมถึงต้องเลิกซื้อบิล

สมัย 20 ปีก่อน สรรพากรบอกว่ากิจการไหน ถ้ามีใบกำกับภาษีปลอมไม่เกิน 75% ของทั้งหมด ถ้ามาชำระภาษีจะไม่เอาผิดทางภาษี > ปลอมกันทั้งประเทศเพราะไม่กฏหมายไม่โหด

ตั้งแต่ 1 ตุลาคม 2560 ใครใช้ใบกำกับภาษีปลอม 1 ใบติดคุก 7 ปี  ถ้าปลอม 10 ใบติดคุก 70 ปี (แต่กฎหมายให้ติดคุกสูงสุดไม่เกิน 20 ปี)

สามารถอ่านบทความน่าสนใจอื่นๆได้ ที่นี่ คลิ๊ก!!


ขอบคุณบทความจาก :: kknaccounting

 871
ผู้เข้าชม

บทความที่เกี่ยวข้อง

ในการทำงบการเงินนั้น  นิยมใช้เกณฑ์ในการกำหนดและในแม่บทการบัญชีระบุไว้  2 แบบคือ
ภาษีหัก ณ ที่จ่าย ก็คือ “เงิน” ที่ผู้จ่ายเงิน “หัก” ไว้ก่อนที่จะจ่ายให้กับผู้รับเงิน แล้วเอาเงินนั้นไปให้กับรัฐ นั่นทำให้ผู้รับเงินไม่ได้รับเงินเต็มจำนวนครับ แต่จะได้เงินบวกกระดาษแผ่นนึงที่เรียกว่า “หนังสือรับรองหัก ณ ที่จ่าย” ส่วนผู้จ่ายเงินยังต้องจ่ายเต็มนะครับ เพียงแต่จ่ายให้กับผู้รับเงินโดยตรงส่วนนึง แล้วให้สรรพากรอีกส่วนนึง หน้าที่หัก ณ ที่จ่าย เป็นหน้าที่ของผู้จ่าย ทั้ง บุคคลธรรมดา และ นิติบุคคล
การเงินนับว่าเป็นหัวใจสำคัญของการดำเนินธุรกิจ ถ้าอยากรู้ว่าธุรกิจเราแข็งแรงดีหรือไม่ เราก็สามารถตรวจเช็กได้จากสถานการณ์เงินของบริษัท แต่ผู้ประกอบการโดยส่วนใหญ่อาจจะละเลยและให้ความสำคัญด้านการเงินน้อยกว่าด้านการตลาด เพราะคิดว่าถ้าขายของได้เดี๋ยวเงินก็จะมาเอง ซึ่งเป็นความเข้าใจที่ผิด จริงๆ ผู้ประกอบการควรดูงบการเงินเป็น หรืออย่างน้อยใน 5 ตัวที่ต้องโฟกัสกับมัน
ในการประกอบธุรกิจ อาจจะมีเงื่อนไขต่างๆ ที่ตกลงกันทางธุรกิจ ทำให้บริษัทต้องตั้งประมาณการหนี้สินที่อาจเกิดขึ้น ซึ่งหนี้สินที่อาจจะเกิดขึ้นเหล่านี้มักจะถูกบันทึกบัญชี เดบิต ค่าใช้จ่าย และเครดิต หนี้สินหลายท่านจึงมีคำถามในใจว่า แล้วค่าใช้จ่ายเกิดจากการประมาณการหนี้สินที่อาจเกิดขึ้นเหล่านี้ สามารถรับรู้เป็นค่าใช้จ่ายทางภาษีได้มั้ย หรือจะต้องบวกกลับทางภาษีเวลาที่คำนวณภาษีเงินได้นิติบุคคลก่อนที่จะตอบคำถามประเด็นค่าใช้จ่ายทางภาษี อาจจะต้องเริ่มต้นทำความเข้าใจที่มาที่ไปของรายการนี้ในทางบัญชีกันก่อน
ใบรับรองแทนใบเสร็จรับเงิน คือ เอกสารที่กรมสรรพากรออกมาให้ใช้ กรณีกิจการจ่ายเงินค่าซื้อสินค้าหรือบริการเบ็ดเตล็ดแต่ไม่สามารถเรียกใบเสร็จรับเงินจากผู้ขายหรือผู้ให้บริการได้ ต้องให้พนักงานของกิจการเป็นผู้รับรองการจ่ายเงินดังกล่าว
ภ.ง.ด. 50 คือ แบบแสดงรายการภาษีเงินได้นิติบุคคลใช้สำหรับนิติบุคคลที่จดทะเบียนจัดตั้งตามกฎหมายประเทศไทย หรือ ต่างประเทศ โดยการยื่น ภ.ง.ด. 50 จำต้องยื่นภายใน 150 (ภายในวันที่ 31 พฤษภาคม) วันนับตั้งแต่วันสุดท้ายของรอบระยะเวลาบัญชี โดยจะต้องยื่นทุกปี ไม่ว่าจะมีรายได้หรือไม่มีรายได้

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์