เมื่อไหร่ที่สามารถเลิกกิจการได้
ก่อนอื่นมาดูสาเหตุของการเลิกกิจการกันว่า ส่วนใหญ่จะเลิกกิจการจากกรณีใดบ้าง
– โดยความประสงค์ของผู้ถือหุ้น กล่าวคือผู้ถือหุ้นได้มีการประชุม 2 ครั้ง เพื่อลงมติพิเศษให้เลิกบริษัท และลงมติว่า ต้องการยกเลิกบริษัท โดยมีคะแนนเสียงไม่น้อยกว่า 3 ใน 4 ของจำนวนหุ้นที่เข้าประชุม รวมถึงถ้าหากมีเจ้าหนี้หรือลูกหนี้ที่ตกลงเรื่องการชำระหนี้ได้ และยินยอมให้เลิกกิจการได้
– เลิกโดยผลของกฎหมาย กล่าวคือหากในข้อบังคับกำหนดเหตุเลิกไว้และเมื่อเกิดเหตุนั้นขึ้นจริง, ตั้งบริษัทโดยกำหนดเวลาสิ้นสุดไว้ และเมื่อถึงเวลาสิ้นสุดตามระยะเวลาดังกล่าว, ตั้งบริษัทเพื่อทำกิจการอย่างหนึ่งอย่างใด กระทั่งเมื่อทำกิจการนั้นเสร็จแล้ว, บริษัทล้มละลาย หรือนายทะเบียนขีดชื่อบริษัทออกจากทะเบียน (ถอนทะเบียนร้าง)
– เลิกโดยคำสั่งศาล คือทำผิดในการยื่นรายงานประชุมตั้งบริษัท หรือทำผิดในการประชุมตั้งบริษัท, บริษัทไม่เริ่มประกอบการภายใน 1 ปี นับแต่จดทะเบียนบริษัท หรือหยุดทำการถึง 1 ปี, การค้ามีแต่ขาดทุนและไม่มีหวังฟื้นกลับคืน, จำนวนผู้ถือหุ้นเหลือไม่ถึง 3 คน
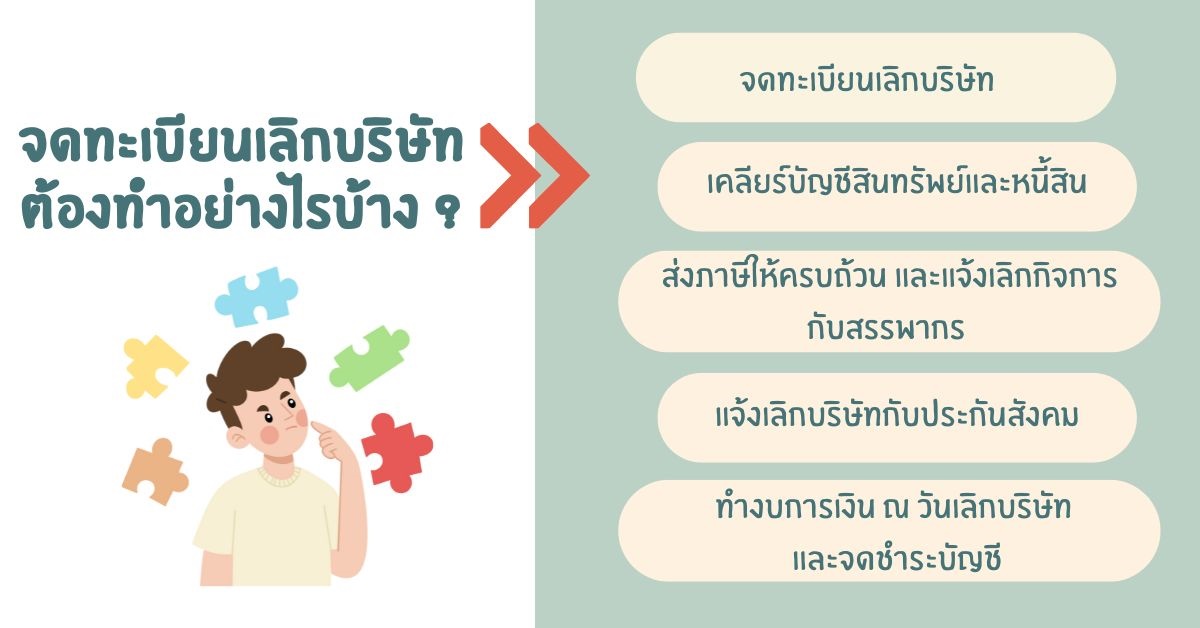
ขั้นตอนจดทะเบียนเลิกบริษัทต้องทำอย่างไรบ้าง ไปดูกันที่บทความนี้ค่ะ
1. จดทะเบียนเลิกบริษัท
- ออกหนังสือนัดประชุมวิสามัญผู้ถือหุ้น เพื่อให้มีมติพิเศษในการเลิกบริษัท ก่อนวันประชุมไม่น้อยกว่า 14 วัน ส่งทางไปรษณีย์ตอบรับหรือส่งมอบถึงตัวผู้ถือหุ้น และโฆษณาในหนังสือพิมพ์ท้องถิ่นอย่างน้อย 1 ครั้ง
- จัดประชุมผู้ถือหุ้น โดยผู้ถือหุ้นจะต้องมีมติพิเศษให้เลิกด้วยคะแนนเสียงไม่น้อยกว่า 3 ใน 4 ของจำนวนหุ้นที่เข้าประชุม
- ประกาศหนังสือพิมพ์อย่างน้อย 1 ครั้ง และส่งหนังสือบอกกล่าวเจ้าหนี้ (ถ้ามี) ภายใน 14 วัน นับจากวันที่มีมติเลิกบริษัท
- แต่งตั้งผู้ชำระบัญชี เพื่อยื่นคำขอจดทะเบียนเลิกบริษัทต่อกรมพัฒนาธุรกิจการค้าภายใน 14 วันนับจากวันที่มีมติเลิกบริษัท
2. เคลียร์บัญชีสินทรัพย์และหนี้สิน
ขั้นตอนนี้เป็นขั้นตอนสำคัญมากๆ สำหรับการจดเลิกบริษัท ที่เจ้าของธุรกิจจะต้องสำรวจสินทรัพย์ และหนี้สินที่เหลืออยู่ เพื่อเคลียร์รายการคงค้างทั้งหมด ก่อนที่จะทำงบเลิกกิจการค่ะ
ยกตัวอย่างเช่น
- ลูกหนี้ ติดตามรับชำระเงินให้ครบถ้วน
- สินค้าคงเหลือ ที่เหลืออยู่จะต้องขายออกให้หมด
- สินทรัพย์อื่น เช่น ที่ดิน อาคาร อุปกรณ์ ก็ควรจะเคลียร์บัญชีขายออกไป และรับเงินสดเข้ามาเก็บไว้ในบริษัท
- เจ้าหนี้ ติดตามจ่ายชำระเจ้าหนี้ให้ครบถ้วน เหลือเพียงแต่หนี้สินจากการเลิกกิจการ เช่น ค่าทำบัญชี ค่าสอบบัญชี
การเคลียร์บัญชีเช่นนี้ จะทำให้เรารู้ว่ากิจการเหลือเงินสดจริงๆที่จะต้องจ่ายคืนผู้ถือหุ้นทุกคนเท่าใด และเมื่อจัดทำงบ จดทะเบียนชำระบัญชีก็จะได้แบ่งคืนง่าย ไม่ต้องมีเรื่องยุ่งยากกังวลใจค่ะ
3. ส่งภาษีให้ครบถ้วน และแจ้งเลิกกิจการกับสรรพากร
นอกจากเราจะจดเลิกกับกรมพัฒนาธุรกิจการค้าแล้ว สิ่งที่ต้องทำนอกเหนือจากนั้นก็คือ การเช็กว่าส่งภาษีต่างๆ ครบถ้วนแล้วหรือไม่ และถ้าใครจดทะเบียนภาษีมูลค่าเพิ่มไว้ อย่าลืมไปแจ้งเลิกกิจการกับกรมสรรพากรด้วยนะ
- ภาษีมูลค่าเพิ่ม แจ้งเลิกกิจการที่สรรากร ภายใน 15 วัน นับจากวันที่ได้จดทะเบียนเลิกต่อกรมพัฒนาธุรกิจการค้า และต้องยื่นแบบ ภ.พ.30 ไปเรื่อย ๆ จนกว่าจะได้รับ “หนังสือขีดชื่อเลขประจำตัวผู้เสียภาษี” จากกรมสรรพากร
- ภาษีเงินได้นิติบุคคล ยื่นแบบ ภ.ง.ด.50 พร้อมงบการเงิน ณ วันจดทะเบียนเลิกกิจการภายใน 150 วัน นับจากวันที่จดทะเบียนเลิก
- ภาษีเงินได้หัก ณ ที่จ่าย ยื่นแบบ ภ.ง.ด.3, 53 ภายในวันที่ 7 ของเดือนถัดจากวันที่จดทะเบียนเลิกให้ครบถ้วน เช่น การหัก ณ ที่จ่าย ค่าทำบัญชี ค่าสอบบัญชี เป็นต้น
- ภาษีธุรกิจเฉพาะ ยื่นแบบ ภธ.40 ภายในวันที่ 15 ของเดือนถัดจากวันที่เลิกในกรณีที่มีบัญชีดอกเบี้ยค้างรับ หรือดอกเบี้ยในงบการเงิน
4. แจ้งเลิกบริษัทกับประกันสังคม
กรณีที่บริษัทได้ขึ้นทะเบียนประกันสังคมไว้ สิ่งที่เราต้องทำ 2 เรื่อง ตามกฎหมายมีดังนี้
- ทำหนังสือแจ้งพนักงานที่จะเลิกจ้างล่วงหน้าไม่น้อยกว่า 1 งวดการจ่ายค่าจ้าง และจ่ายค่าชดเชยตามอายุการทำงานในอัตราที่กฎหมายกำหนด
- แจ้งเลิกกิจการโดยยื่นแบบ สปส.6-15 การเปลี่ยนแปลงข้อเท็จจริงนายจ้าง ภายในวันที่ 15 ของเดือนถัดจากเดือนที่มีการเปลี่ยนแปลง
5. ทำงบการเงิน ณ วันเลิกบริษัท และจดชำระบัญชี
แม้กิจการทำตามข้อ 1-4 เรียบร้อยแล้ว ก่อนที่ไปจะจดทะเบียนชำระบัญชีสำเร็จ ณ กรมพัฒนาธุรกิจการค้า ก็ยังมีพิธีรีตองมากมาย ที่ต้องทำตามเช็คลิสดังนี้
- ทำงบการเงินชุดสุดท้าย ณ วันเลิกบริษัท หรือวันที่นายทะเบียนรับจดทะเบียนเลิก โดยให้ผู้สอบบัญชีตรวจสอบและแสดงความเห็นว่าถูกต้อง
- นัดประชุมผู้ถือ เพื่ออนุมัติงบการเงิน ณ วันเลิกกิจการ โดยต้องลงพิมพ์โฆษณาในหนังสือพิมพ์ท้องที่อย่างน้อย 7 วันก่อนประชุมและส่งทางไปรษณีย์ตอบรับ หรือส่งมอบถึงตัวผู้ถือหุ้น
- จัดประชุมผู้ถือหุ้น เพื่อลงมติในการอนุมัติงบการเงิน ณ วันเลิกกิจการและอนุมัติการชำระบัญชี
- หลังจากจ่ายค่าใช้จ่ายในการชำระบัญชีแล้ว หากมีเงินคงเหลือให้คืนทุนแก่ผู้ถือหุ้นตามสัดส่วนที่ถือหุ้นหรือตามที่กำหนดไว้ในข้อบังคับ
- ออกหนังสือนัดประชุมผู้ถือหุ้นเพื่อพิจารณาอนุมัติรายงานการชำระบัญชี
- ประชุมผู้ถือหุ้นเพื่อมีมติอนุมัติรายงานการชำระบัญชี
- ผู้ชำระบัญชีจัดการทำคำขอจดทะเบียนเสร็จการชำระบัญชี และยื่นจดทะเบียนต่อนายทะเบียนภายใน 14 วันนับจากมีมติเสร็จการชำระบัญชี
ขอบคุณที่มา : https://flowaccount.com/



