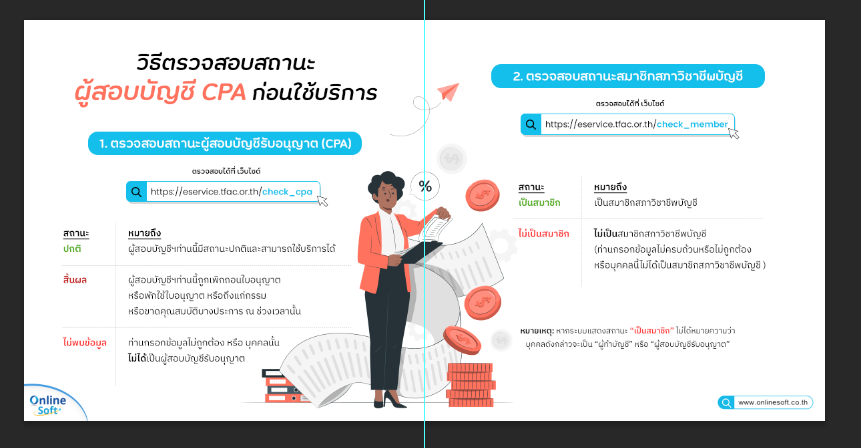
วิธีตรวจสอบสถานะ ผู้สอบบัญชี CPA ก่อนใช้บริการ

วิธีตรวจสอบสถานะ ผู้สอบบัญชี CPA ก่อนใช้บริการ


เพื่อป้องกันความเสียหายที่จะเกิดขึ้น!!

1.ผู้ใช้บริการสามารถตรวจสอบสถานะผู้สอบบัญชีรับอนุญาตง่าย ๆ ได้ที่ Click

เพียง กรอกข้อมูล 1. ชื่อ 2. นามสกุล และ 3. เลขทะเบียนผู้สอบบัญชีรับอนุญาต ในระบบตรวจสอบสถานะผู้สอบบัญชีรับอนุญาต 
  • หากระบบแสดงสถานะ “ปกติ” แปลว่า ผู้สอบบัญชีรับอนุญาตท่านนี้มีสถานะปกติและสามารถใช้บริการได้
  • หากระบบแสดงสถานะ “ไม่พบข้อมูล” แปลว่า ท่านกรอกข้อมูลไม่ครบถ้วนหรือไม่ถูกต้อง หรือ ผู้สอบบัญชีรับอนุญาตท่านนี้อาจจะถูกเพิกถอนใบอนุญาต พักใช้ใบอนุญาต หรือ อาจจะไม่ได้เป็นผู้สอบบัญชีรับอนุญาต ยังไม่ควรใช้บริการ หากมีข้อสงสัยโปรดติดต่อสภาวิชาชีพบัญชีได้โดยตรง
2. ตรวจสอบสถานะสมาชิกสภาวิชาชีพบัญชีง่าย ๆ ได้ที่  Click

  • หากเป็นสมาชิกสภาวิชาชีพบัญชี ระบบจะแสดงสถานะ “เป็นสมาชิก”
  • หากไม่เป็นสมาชิกสภาวิชาชีพบัญชี ระบบจะแสดงสถานะ “ไม่เป็นสมาชิก” แปลว่า ท่านกรอกข้อมูลไม่ครบถ้วนหรือไม่ถูกต้อง หรือบุคคลนี้ไม่ได้เป็นสมาชิกสภาวิชาชีพบัญชี  

หมายเหตุ: หากระบบแสดงสถานะ “เป็นสมาชิก” ไม่ได้หมายความว่าบุคคลดังกล่าวจะเป็น “ผู้ทำบัญชี” หรือ “ผู้สอบบัญชีรับอนุญาต”


หากมีข้อสงสัย โปรดติดต่อส่วนงานทะเบียน สภาวิชาชีพบัญชี โทรศัพท์ 02-685 2524, 2525, 2529, 2530 หรือ 2532


ที่มา : tfac.or.th

 10980
ผู้เข้าชม

บทความที่เกี่ยวข้อง

จุดคุ้มทุนมีความสำคัญในการตัดสินใจกำหนดราคาขาย และปริมาณสินค้าที่จะขาย โดยการคำนวณจะต้องคำนวณทีละหนึ่งผลิตภัณฑ์ หากมีผลิตภัณฑ์หลายตัวก็คำนวณหลายครั้งโดยอย่าลืมที่จะจัดสรรค่าใช้จ่ายของผลิตภัณฑ์แต่ละตัวด้วยเพื่อไม่ให้มีค่าใช้จ่ายคงที่สูงเกินไป การคำนวณต้องใช้ปัจจัยเหล่านี้คือ
เจ้าของกิจการย่อมต้องทราบดีว่านิติบุคคลมีหน้าที่ต้องยื่นแบบแสดงรายการภาษีเงินได้นิติบุคคลปีละ 2 ครั้ง คือ รอบครึ่งปี (ภ.ง.ด.51) และรอบสิ้นปี (ภ.ง.ด. 50)  ยกเว้นเฉพาะนิติบุคคลจะไม่ต้องยื่นภาษีเงินได้รอบครึ่งปีก็ต่อเมื่อเริ่มประกอบกิจการเป็นปีแรก หรือ ยกเลิกกิจการ ซึ่งทำให้มีรอบระยะเวลาบัญชีไม่ครบ 12 เดือน
ของสมุดรายวันทั่วไปเป็นช่องที่ใช้บันทึกเลขที่บัญชีของบัญชีต่าง ๆ ที่บันทึกไว้ในสมุดรายวันทั่วไป ซึ่งเลขที่บัญชีนี้จะต้องถูกกำหนดอย่างมีระบบ โดยตามมาตรฐานโดยปกติทั่วไปแล้ว เลขที่บัญชีจะต้องถูกกำหนดตามหมวดบัญชี โดยบัญชีทั้งหมดจะถูกแบ่งออกเป็น 5 หมวด
หากเราเลือกวิธีการประหยัดภาษีต่างๆ ที่ไม่ถูกต้องตามกฎหมาย อาจทำให้เกิดอันตรายต่อฐานะการเงินของเราได้ กรมสรรพากรจะตรวจสอบว่า วิธีการที่เราใช้นั้นมันผิดกฎหมายจนทำให้ชำระภาษีขาดไป อาจจะเป็นเรื่องใหญ่แน่
การยื่นภาษี กับ เสียภาษี เป็นคนละเรื่องกัน เราต้อง "ยื่นภาษี" เมื่อมี "รายได้ (เงินได้)" ถึงเกณฑ์ที่กฎหมายกำหนดไว้ แต่เราต้อง "เสียภาษี" เมื่อคำนวณแล้ว "เงินได้สุทธิ" มีจำนวนมากกว่า 150,000 บาท ซึ่งเป็นจำนวนที่ได้รับสิทธิยกเว้นภาษี
ทุกๆ ปีของการนำส่งงบการเงิน เมื่อพูดถึงเรื่องการยื่นงบการเงิน นักบัญชีก็ต้องนึกถึงการยื่น บอจ.5 ควบคู่มาด้วย แล้วก็จะมีคำถามต่อว่า แล้ว บอจ.5 คืออะไร ต้องยื่นทำไม ในการทำธุรกิจในรูปแบบของนิติบุคคล ก็จะมีผู้ถือหุ้นหลายคน แล้วแต่ว่าแต่ละกิจการจะตกลงกัน ซึ่งการยื่นบอจ.5 ก็เป็นเหมือนการยืนยันในทุกๆปีว่า รายชื่อผู้ถือหุ้นปัจจุบันนี้ คือใครบ้าง แล้วสัดส่วนหุ้นคนละเท่าไหร่ ก็เลยมีความจำเป็นที่จะต้องนำส่งข้อมูลในทุกๆ ปีค่ะ เราไปดูรายละเอียดกัน

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์