จ่ายเงินเดือนพนักงาน คำนวณภาษีหัก ณ ที่จ่ายอย่างไร

จ่ายเงินเดือนพนักงาน คำนวณภาษีหัก ณ ที่จ่ายอย่างไร


จ่ายเงินเดือนพนักงาน คำนวณภาษีหัก ณ ที่จ่ายอย่างไร

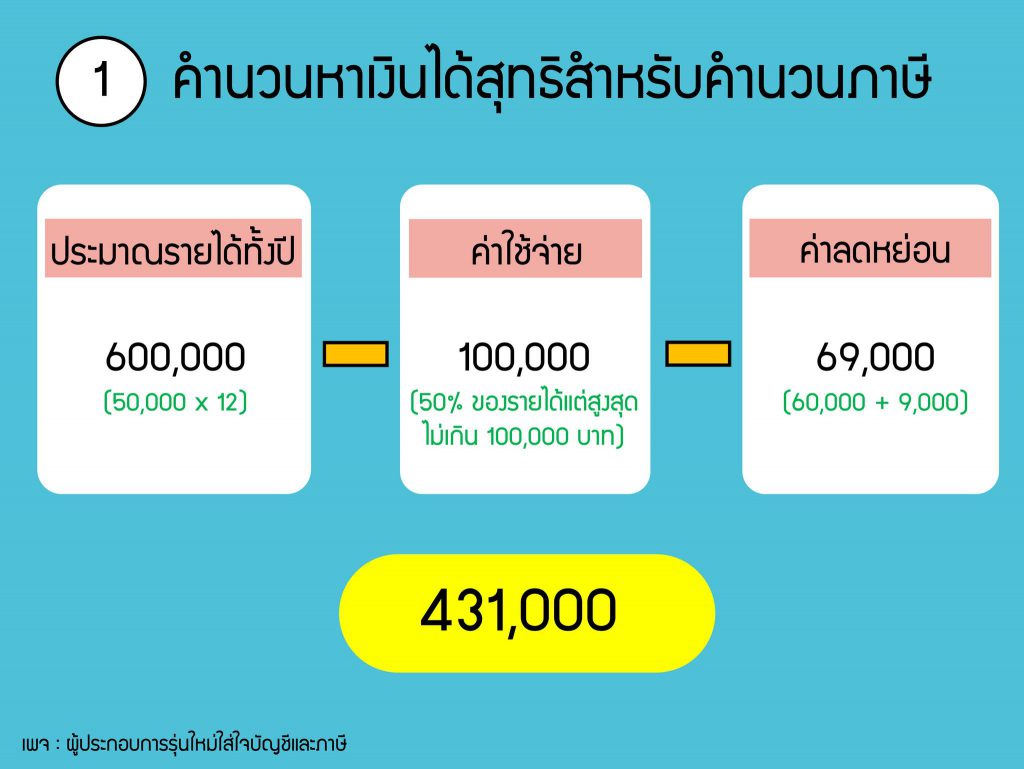
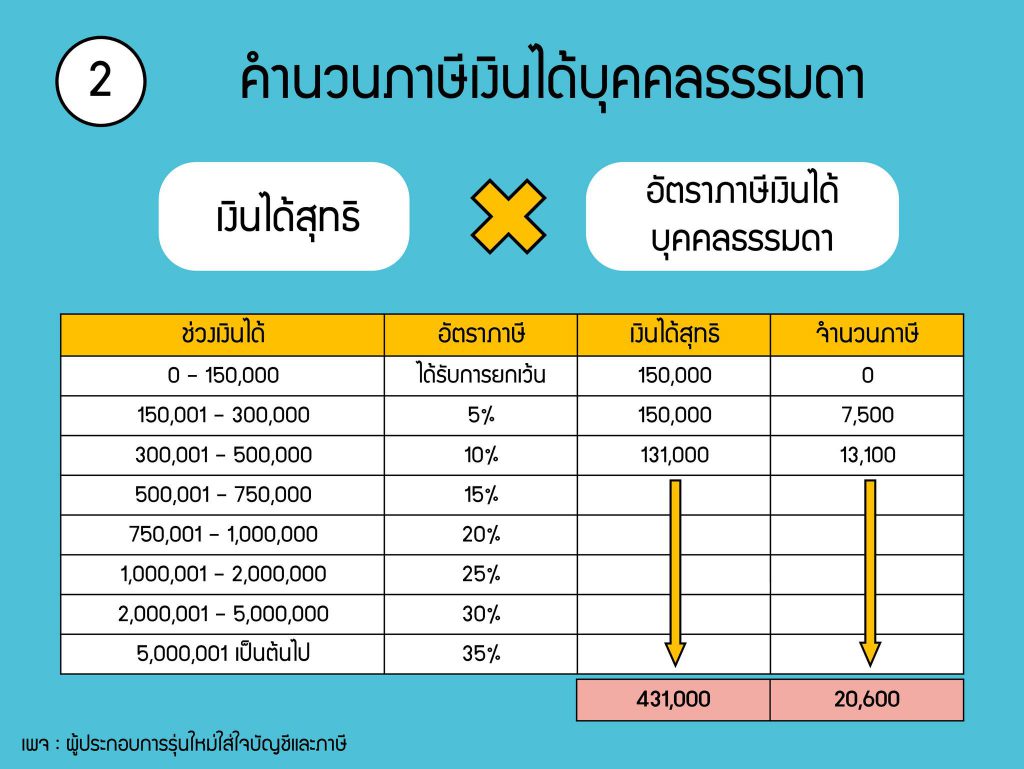
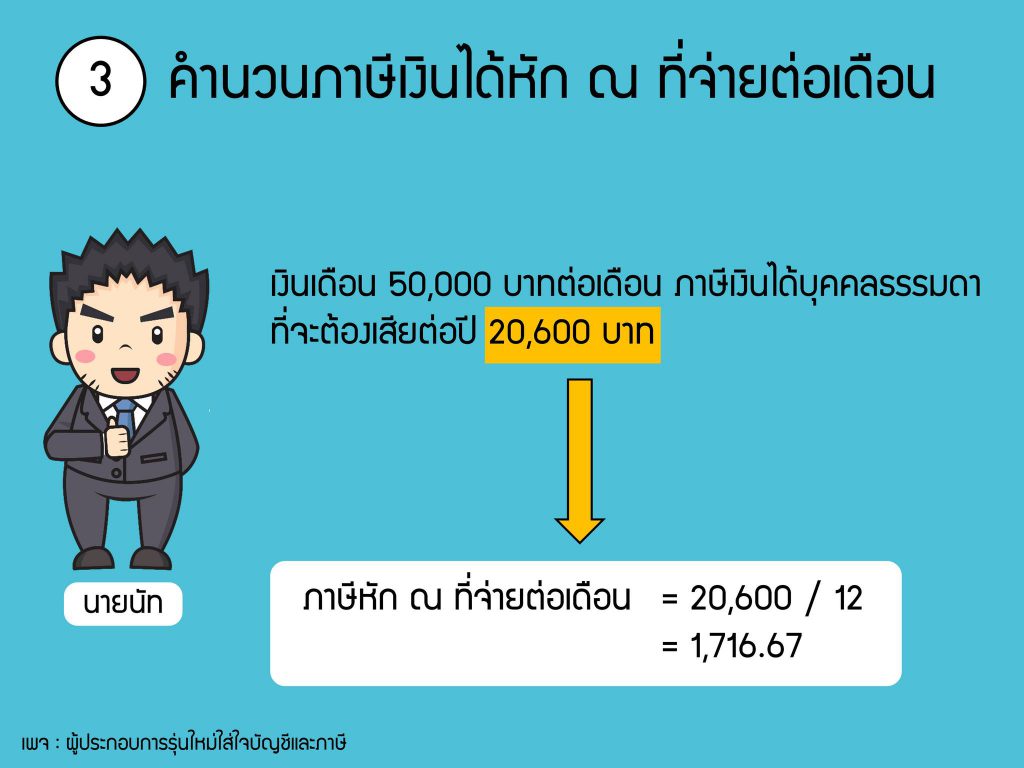
      เงินได้มาตรา 40(1) หัก ณ ที่จ่ายตามอัตราก้าวหน้า คือ การประมาณรายได้พนักงานทั้งปี แล้วหักด้วยค่าใช้จ่ายและค่าลดหย่อนเพื่อหาเงินได้สุทธินำส่งนำไปคำนวณภาษี นำเงินได้สุทธิมาคูณอัตราภาษีตามอัตราก้าวหน้า (0%-35%) เมื่อได้ยอดภาษีเงินได้บุคคลธรรมดาที่จะต้องเสีย จึงนำมาหารเฉลี่ยตามงวดที่จ่าย
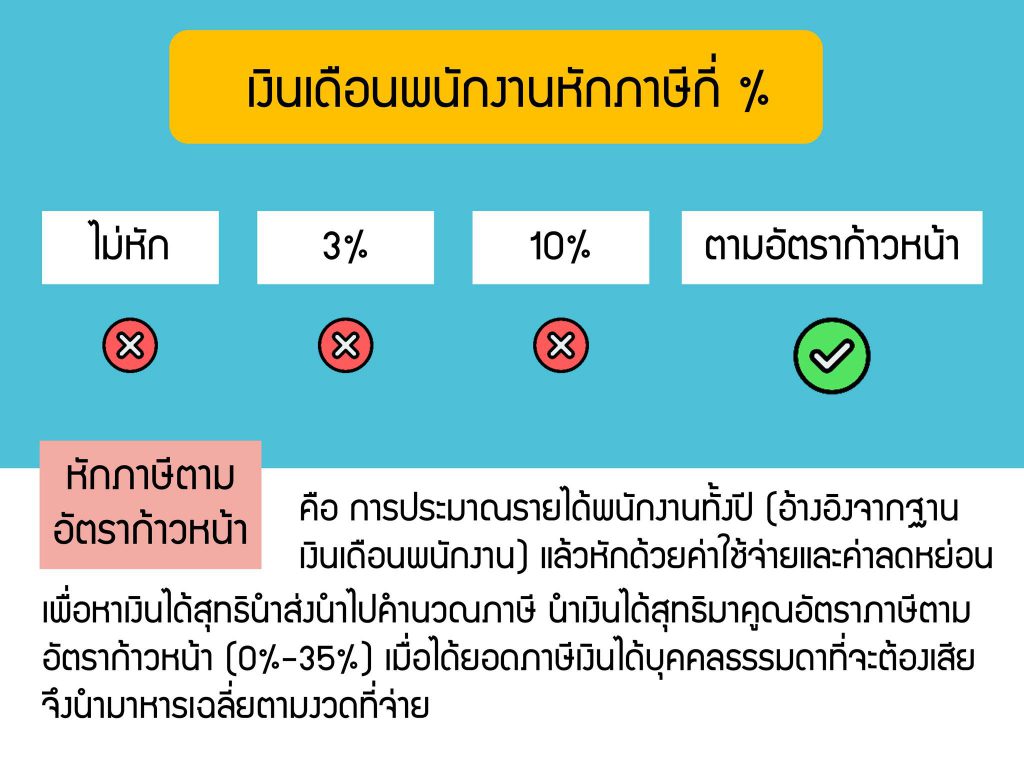
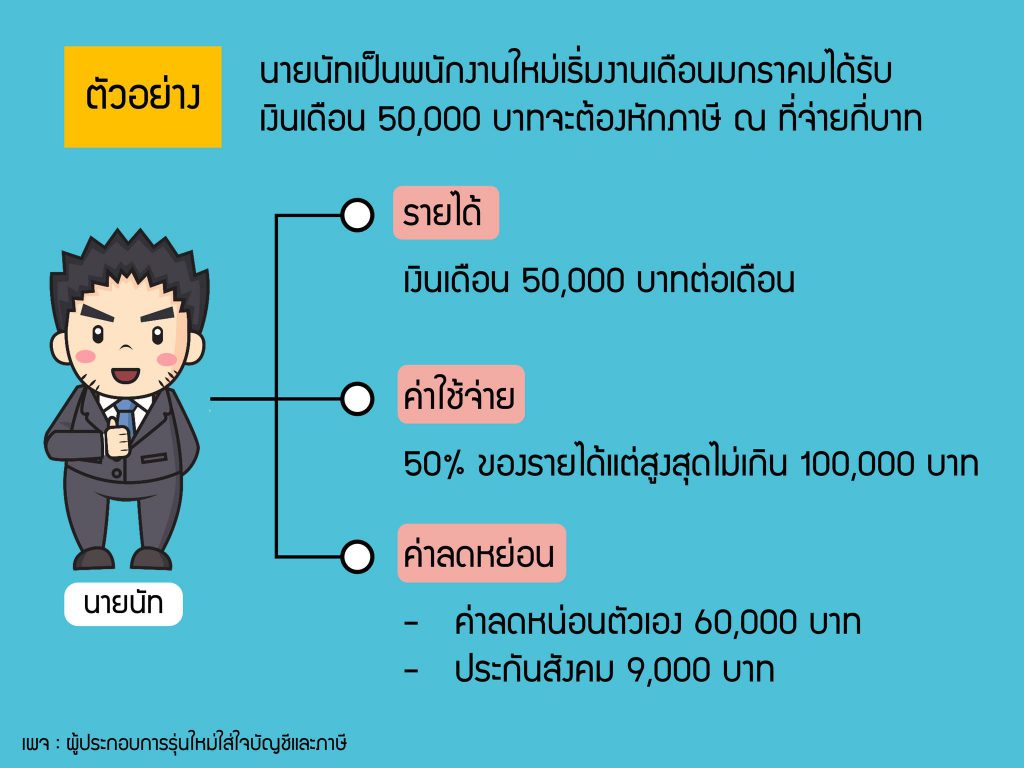
      หนึ่งในคำถามที่แอดมินได้รับ Inbox บ่อยมาก พี่ครับจ่ายเงินเดือนหักภาษีกี่ % / พี่ครับเงินเดือนพนักงาน xxx บาท จะต้องหักภาษี ณ ที่จ่ายกี่บาท วันนี้เลยถือโอกาสมาสอนวิธีการคำนวณภาษีเงินได้หัก ณ ที่จ่าย กรณีจ่ายเงินเดือนพนักงานประจำ ผู้ประกอบการจะได้สามารถคำนวณได้ด้วยตัวเอง

กรมสรรพากรกำหนดให้เงินได้มาตรา 40(1) ได้แก่ เงินได้เนื่องจากการจ้างแรงงาน ไม่ว่าจะเป็นเงินเดือน ค่าจ้าง เบี้ยเลี้ยง โบนัส พวกนี้จะต้องคำนวนภาษีหัก ณ ที่จ่ายตามอัตราก้าวหน้า

หักภาษีตามอัตราก้าวหน้า คือ การประมาณรายได้พนักงานทั้งปี (อ้างอิงจากฐานเงินเดือนพนักงาน) แล้วหักด้วยค่าใช้จ่ายและค่าลดหย่อนเพื่อหาเงินได้สุทธินำส่งนำไปคำนวณภาษี นำเงินได้สุทธิมาคูณอัตราภาษีตามอัตราก้าวหน้า (0%-35%) เมื่อได้ยอดภาษีเงินได้บุคคลธรรมดาที่จะต้องเสีย จึงนำมาหารเฉลี่ยตามงวดที่จ่าย




สามารถอ่านบทความน่าสนใจอื่นๆได้ ที่นี่ คลิ๊ก!!


แหล่งที่มา : Link

 35402
ผู้เข้าชม

บทความที่เกี่ยวข้อง

ขั้นตอนจดทะเบียนเลิกบริษัทต้องทำอย่างไรบ้าง ไปดูกันที่บทความนี้ค่ะ
ชื่อว่านักบัญชีก็คือผู้ที่มีคุณสมบัติเฉพาะตามข้อกำหนดของหน่วยงานควบคุมการประกอบอาชีพทางด้านวิชาบัญชี นักบัญชี ก็ไม่ใช่นักกฎหมาย แต่การทำงานทั้งหมดมีกฎหมายกำกับทั้งสิ้น เคยมีคำกล่าวของท่านผู้รู้ในอดีตกล่าวเปรียบเทียบระหว่างนักกฎหมายกับนักบัญชีไว้ว่า
ผู้ทำบัญชี อย่าลืม “5 เช็กลิสต์สิ่งที่ต้องทำเพื่อก้าวสู่ผู้ทำบัญชีอย่างถูกกฎมาย”
ถ้าคุณจบปริญญาตรี สาขาบัญชีมา  โดยทั่วไปจะสามารถเลือกเข้าทำงานในบริษัทได้หลายรูปแบบ จะเลือกทำงานในบริษัทที่เป็นผู้ผลิต หรือผู้ขายก็ได้  หรือจะเลือก หางานบัญชีบริษัทตรวจสอบบัญชีก็ได้ ทั้ง 2  กรณีนี้จะมีรูปแบบการทำงานแตกต่างกัน
เพื่อไม่ให้คิดภาษีมูลค่าเพิ่มผิดพลาด และต้องจ่ายภาษีมากกว่าที่ควรจะเป็น เราไปดูเช็กลิสต์รายการสินค้าแบบไหนบ้างที่ไม่ต้องนำมาคำนวณฐานภาษีกันค่ะ
ปัจจุบันมีการเปลี่ยนแปลงสำหรับการรับรู้รายได้สำหรับมาตรฐานการบัญชี ตามที่สภาวิชาชีพบัญชีได้ออกประกาศสภาวิชาชีพบัญชีที่ 6/2561 เรื่อง มาตรฐานการรายงานทางการเงินฉบับที่ 15 เรื่อง รายได้จากสัญญาที่ทำกับลูกค้า ซึ่งมีการบังคับใช้มาระยะหนึ่งแล้วตั้งแต่ต้นปี 2562 ที่ผ่านมา

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์
