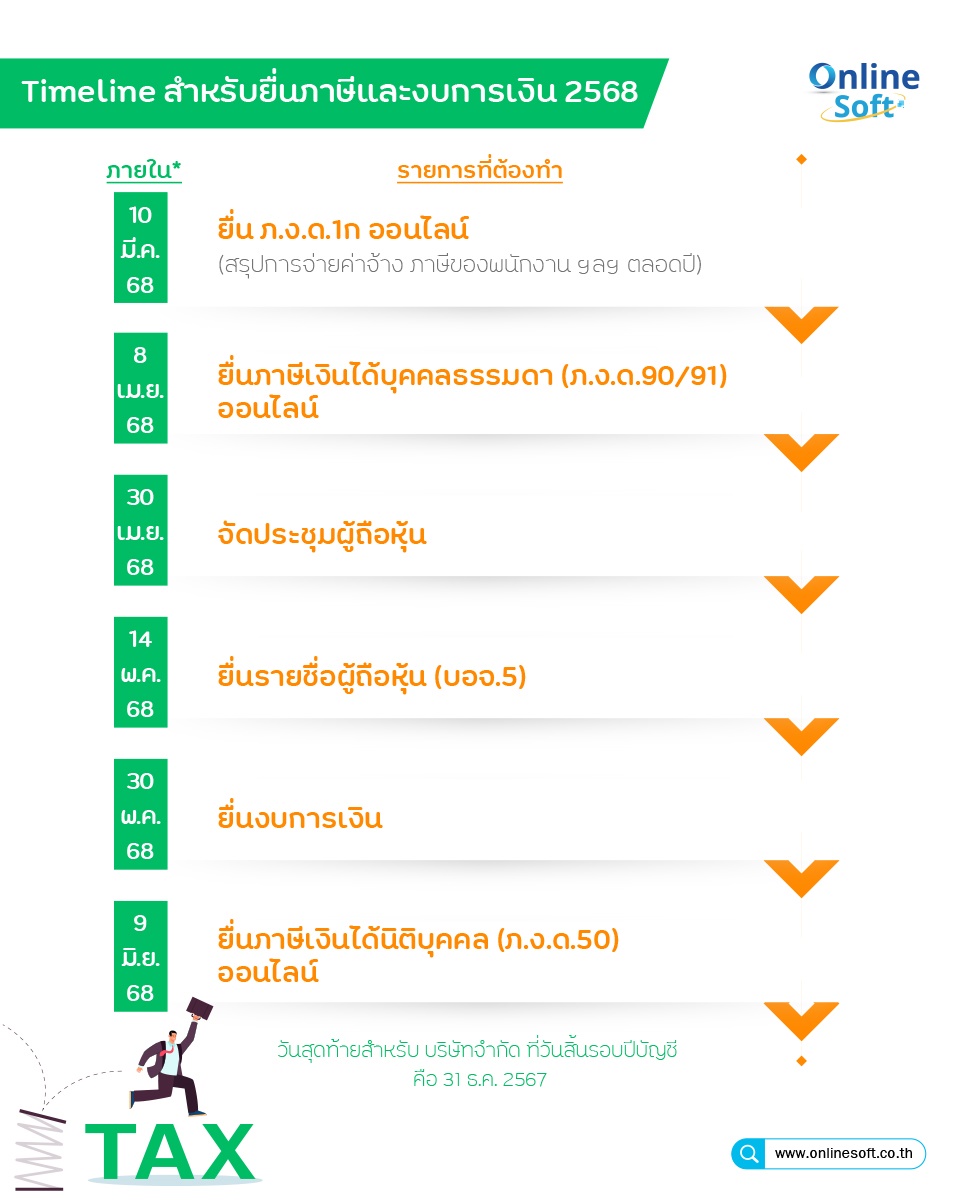
สรุป Timeline สำหรับยื่นภาษี และงบการเงิน 2568

สรุป Timeline สำหรับยื่นภาษี และงบการเงิน 2568

สำหรับ "บริษัทจำกัด" ที่มีวันสิ้นรอบปีบัญชี คือ 31 ธันวาคม 2567 จะต้องปิดงบการเงิน ยื่นงบการเงิน และยื่นภาษีบริษัทประจำปี ภายในวันสุดท้ายดังนี้


1. ยื่นภ.ง.ด.1ก (สรุปการจ่ายเงินเดือน ค่าจ้าง ภาษีที่ของพนักงาน ฯลฯ ตลอดปี)
2. ยื่นภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด.90/91)  
  • กรณียื่นแบบกระดาษ  ภายใน 31 มีนาคม 2568
  • กรณียื่นแบบออนไลน์  ภายใน 8 เมษายน 2568
3. จัดประชุมผู้ถือหุ้น ภายใน 30 เมษายน 2568

4. ยื่นรายชื่อผู้ถือหุ้น (บ.อ.จ.5) กับกรมพัฒนาธุรกิจการค้า
  • ภายใน 14 พฤษภาคม 2568 (ภายใน 14 วัน นับจากวันประชุมผู้ถือหุ้น)
5.ยื่นภาษีเงินได้นิติบุคคล (ภ.ง.ด.50)  
  • กรณียื่นแบบกระดาษ  ภายใน 30 พฤษภาคม 2568
  • กรณียื่นแบบออนไลน์  ภายใน 9 มิถุนายน 2568
6.ยื่นงบการเงิน กับกรมพัฒนาธุรกิจการค้า
  • ภายใน 31 พฤษภาคม 2568 (ภายใน 1 เดือน นับจากวันประชุมผู้ถือหุ้น)

 1550
ผู้เข้าชม

บทความที่เกี่ยวข้อง

ผู้ประกอบการที่มีการจดทะเบียนภาษีมูลค่าเพิ่มแล้ว นอกจากจะมีหน้าที่เรียกเก็บภาษีมูลค่าเพิ่มจากผู้ซื้อหรือผู้รับบริการพร้อมออกใบกำกับภาษีเป็นหลักฐาน ยังต้องจัดทำรายงานภาษีซื้อและภาษีขายด้วย เรื่องนี้มีความสำคัญอย่างไร 
จุดคุ้มทุนมีความสำคัญในการตัดสินใจกำหนดราคาขาย และปริมาณสินค้าที่จะขาย โดยการคำนวณจะต้องคำนวณทีละหนึ่งผลิตภัณฑ์ หากมีผลิตภัณฑ์หลายตัวก็คำนวณหลายครั้งโดยอย่าลืมที่จะจัดสรรค่าใช้จ่ายของผลิตภัณฑ์แต่ละตัวด้วยเพื่อไม่ให้มีค่าใช้จ่ายคงที่สูงเกินไป การคำนวณต้องใช้ปัจจัยเหล่านี้คือ
สินทรัพย์ในทางบัญชี หมายถึง ทรัพยากรที่มีและอยู่ในการควบคุมของกิจการ สินทรัพย์นี้อาจจะเป็นสิ่งที่มีตัวตนหรือไม่มีตัวตนก็ได้ ซึ่งสามารถตีราคามูลค่าเป็นเงินได้ ทรัพยากรดังกล่าวเป็นผล ของ เหตุการณ์ในอดีต ซึ่งกิจการคาดว่าจะได้รับประโยชน์เชิงเศรษฐกิจจากทรัพยากรนั้นในอนาคตเราสามารถ
มาดูกันนะคะว่า ในการประกอบธุรกิจ จะมีประเด็นความเสี่ยงและแนวทางการป้องกันอะไรบ้างที่เจ้าของธุรกิจควรระวัง เพื่อไม่ให้เกิดกับธุรกิจตัวเองค่ะ
ปัจจุบันมีการเปลี่ยนแปลงสำหรับการรับรู้รายได้สำหรับมาตรฐานการบัญชี ตามที่สภาวิชาชีพบัญชีได้ออกประกาศสภาวิชาชีพบัญชีที่ 6/2561 เรื่อง มาตรฐานการรายงานทางการเงินฉบับที่ 15 เรื่อง รายได้จากสัญญาที่ทำกับลูกค้า ซึ่งมีการบังคับใช้มาระยะหนึ่งแล้วตั้งแต่ต้นปี 2562 ที่ผ่านมา
บัญชีลูกหนี้กรรมการ หรือ เงินให้กู้ยืมแก่กรรมการ ถือเป็นสินทรัพย์ของกิจการ ซึ่งมีกรรมการเป็นผู้ยืมเงินไป และจะเคลียร์บัญชีนี้ได้ กรรมการจะต้องจ่ายชำระเงินคืนกลับมาแก่บริษัทเสียก่อน เรามักจะเจอรายการนี้บ่อยๆ ในงบแสดงฐานะการเงิน บ้างก็จัดเป็นสินทรัพย์หมุนเวียน บ้างก็เป็นสินทรัพย์ไม่หมุนเวียน

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์