ความแตกต่างกันระหว่าง ภ.ง.ด. 54 กับ ภ.พ. 36

ความแตกต่างกันระหว่าง ภ.ง.ด. 54 กับ ภ.พ. 36


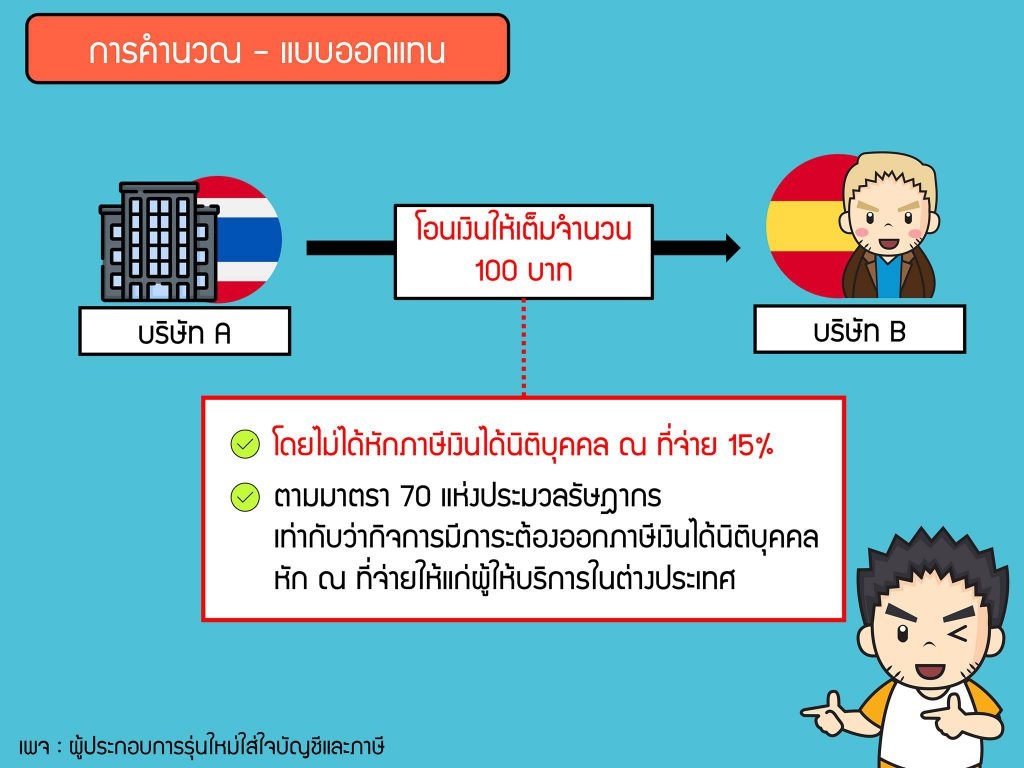
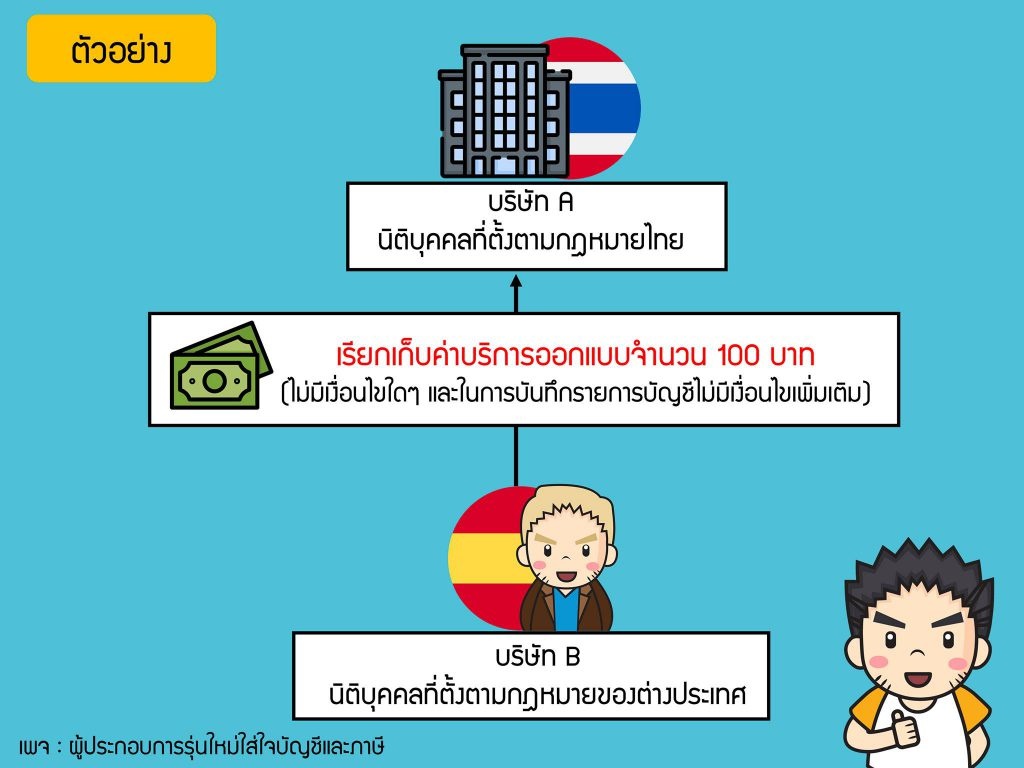
เมื่อมีการจ่ายเงินออกนอกประเทศตาม ม.70 แห่งประมวลรัษฎากร แบบยื่นฯ ที่หลายคนคิดถึงคงหนีไม่พ้น ภ.พ.36 และ ภ.ง.ด.54 และ การยื่นแบบทั้ง 2 แตกต่างกันอย่างไร

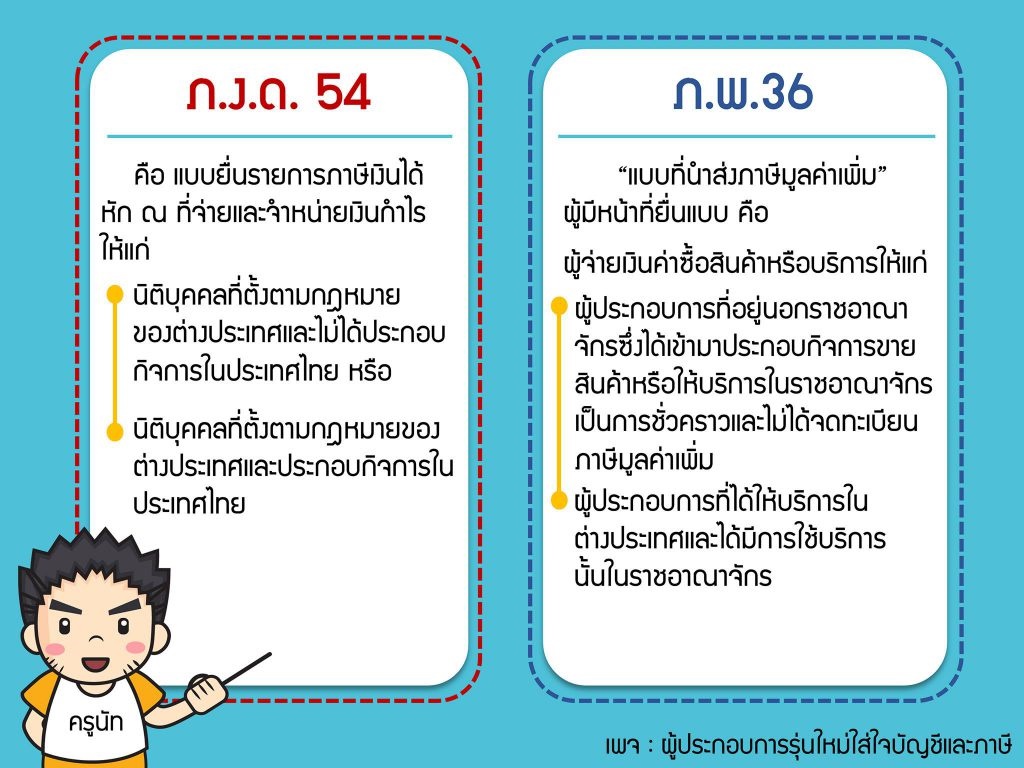
แบบ ภ.พ. 36 คืออะไร?

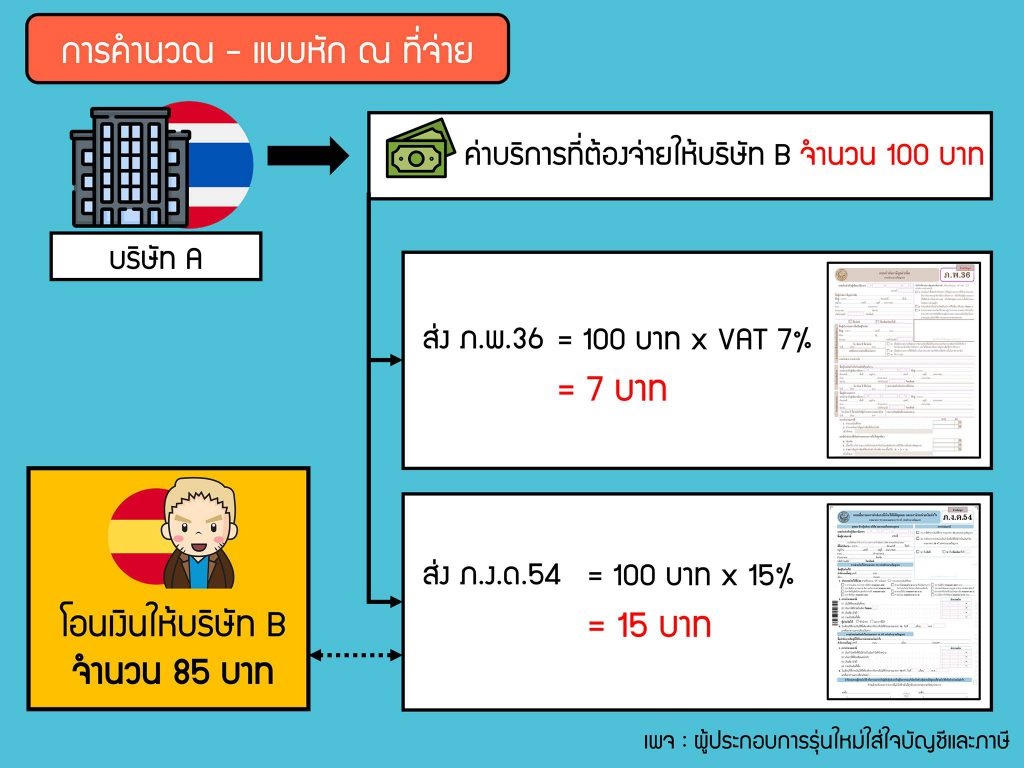
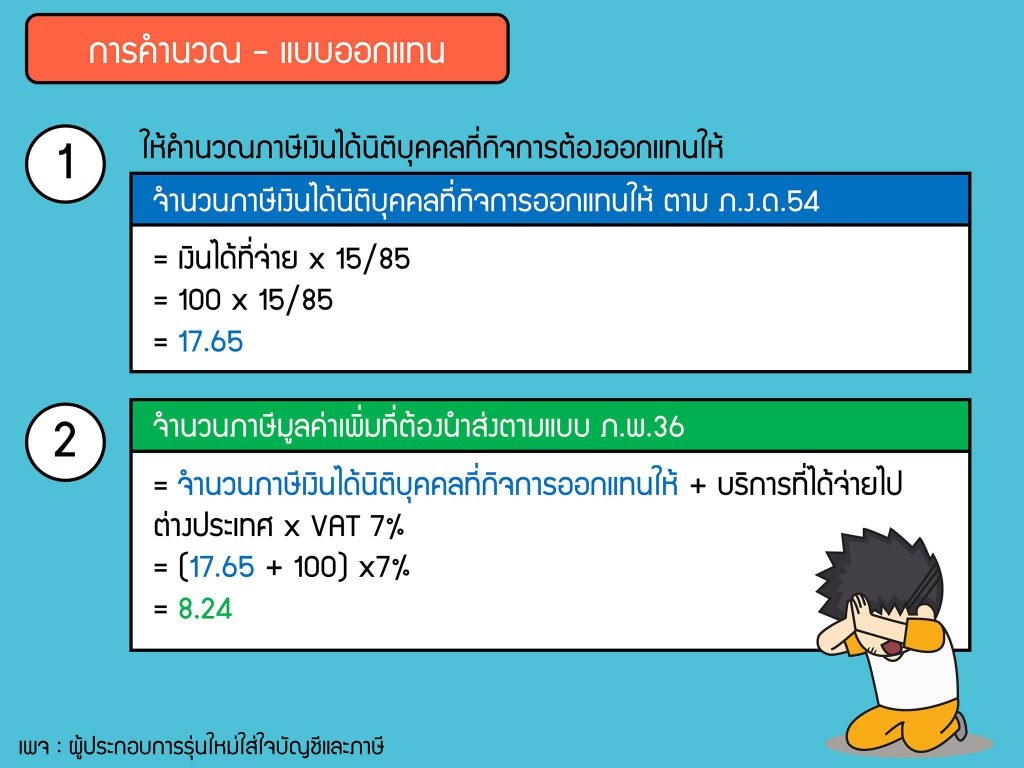
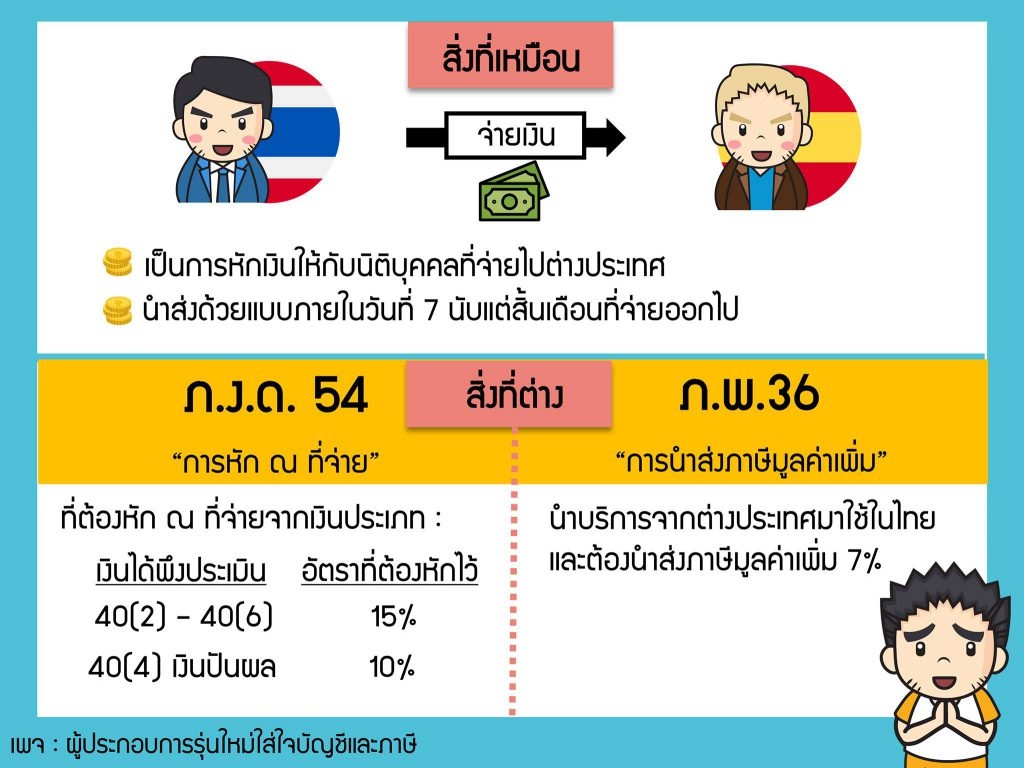
       คือแบบที่นำส่งภาษีมูลค่าเพิ่ม แต่ที่พิเศษก็คือผู้จ่ายค่าสินค้าหรือบริการจะเป็นผู้ยื่นภาษีมูลค่าเพิ่มแทน เนื่องจากผู้ขายหรือผู้ให้บริการไม่ได้เข้ามาประกอบกิจการในประเทศไทย โดยต้องยื่นแบบ ภ.พ.36 ไม่เกินวันที่ 7 ของเดือนถัดไป

แบบ ภ.ง.ด. 54 คืออะไร?

       ทุกครั้งที่นิติบุคคลจ่ายเงินได้ประเภท 40(2) – (6) ให้กับนิติบุคคลที่ตั้งตามกฏหมายต่างประเทศจะต้องหักภาษี ณ ที่จ่ายเพื่อนำส่งกรมสรรพากรโดยการหักภาษี ณ ที่จ่ายจะแบ่งเป็น 2 กรณีดังนี้

  • เงินได้พึงประเมิณ 40(2) – 40(6) หักภาษี ณ ที่จ่าย 15%
  • เงินได้พึงประเมิณ 40(4) – เงินปันผล หักภาษี ณ ที่จ่าย 10%

หลังจากหักภาษี ณ ที่จ่าย เราก็มีหน้าที่นำส่งภาษีหัก ณ ที่จ่ายด้วยแบบ ภ.ง.ด.54 ไม่เกินวันที่ 7 ของเดือนถัดไป
แหล่งที่มา : เพจผู้ประกอบการรุ่นใหม่ใส่ใจบัญชีและภาษี

 1705
ผู้เข้าชม

บทความที่เกี่ยวข้อง

เนื้อหาที่จะนำมาแบ่งปันให้ได้เรียนรู้ร่วมกันในครั้งนี้ เป็นเรื่องของ ‘ค่าเสื่อมราคา’ ที่ผมเองก็มักจะได้เห็น และได้พบปัญหาที่เกิดจากความเข้าใจผิดพลาดคลาดเคลื่อน หรือมีแนวปฏิบัติที่ออกจะสับสนไม่สอดคล้องกับมาตรฐานการบัญชี และแนวปฏิบัติของกรมสรรพากรตามที่ควรจะเป็น ซึ่งเมื่อพูดถึง ‘ค่าเสื่อมราคา’ เราจะสามารถแบ่งประเด็นที่เกี่ยวข้องออกเป็นสองส่วนด้วยกันคือ ประเด็นที่เกี่ยวกับหลักการบัญชี กับหลักการภาษี ซึ่งสรุปเป็นภาพรวมแบบนี้ครับว่า
ภาษีเงินได้หมายถึงภาษีทั้งสิ้นที่กิจการต้องจ่ายทั้งภายในและภายนอกประเทศ ซึ่งเป็นภาษีเงินได้ที่คำนวณจากกำไร นอกจากนี้ภาษีเงินได้ยังรวมถึงภาษีประเภทอื่น เช่น ภาษีหักณ.ที่จ่ายของบริษัท บริษัทร่วม หรือกิจการร่วมค้าหักไว้จากการแบ่งปันส่วนทุนหรือกำไรให้กับกิจการ ในการดำเนินธุรกิจนั้น เมื่อมีกำไรธุรกิจจะต้องจ่ายภาษีเงินได้นิติบุคคลให้แก่รัฐบาล ซึ่งภาษีเงินได้ดังกล่าวนั้นถูกคำนวณขึ้นตามกฎหมายของภาษีอากร โดยใช้ระเบียบใช้แนวทางปฏิบัติของกรมสรรพากร ซึ่งกฎหมาย ระเบียบ หรือแนวปฏิบัตินั้นอาจแตกต่างจากวิธีการทางบัญชีของกิจการซึ่งได้กระทำตามหลักการบัญชีที่รับรองทั่วไป กำไรสุทธิที่คำนวณตามหลักการบัญชีจึงแตกต่างจากกำไรสุทธิตามหลักเกณฑ์ภาษีอากร จึงมีผลทำให้ภาษีเงินได้นิติบุคคลที่บันทึกเป็นค่าใช้จ่ายตามหลักการบัญชีแตกต่างจากภาษีเงินได้นิติบุคคลซึ่งคำนวณจากกำไรสุทธิเพื่อเสียภาษีอากร จำนวนที่แตกต่างนั้นก็คือ ภาษีเงินได้รอการตัดบัญชีนั่นเอง
บัญชีลูกหนี้กรรมการ หรือ เงินให้กู้ยืมแก่กรรมการ ถือเป็นสินทรัพย์ของกิจการ ซึ่งมีกรรมการเป็นผู้ยืมเงินไป และจะเคลียร์บัญชีนี้ได้ กรรมการจะต้องจ่ายชำระเงินคืนกลับมาแก่บริษัทเสียก่อน เรามักจะเจอรายการนี้บ่อยๆ ในงบแสดงฐานะการเงิน บ้างก็จัดเป็นสินทรัพย์หมุนเวียน บ้างก็เป็นสินทรัพย์ไม่หมุนเวียน
การยื่นภาษีมีหลายสิ่งที่ต้องพิจารณาเพื่อให้แน่ใจว่าการยื่นภาษีเป็นไปอย่างถูกต้องและครบถ้วน ต่อไปนี้คือสิ่งที่ควรรู้ก่อนยื่นภาษี
การยื่นภาษี กับ เสียภาษี เป็นคนละเรื่องกัน เราต้อง "ยื่นภาษี" เมื่อมี "รายได้ (เงินได้)" ถึงเกณฑ์ที่กฎหมายกำหนดไว้ แต่เราต้อง "เสียภาษี" เมื่อคำนวณแล้ว "เงินได้สุทธิ" มีจำนวนมากกว่า 150,000 บาท ซึ่งเป็นจำนวนที่ได้รับสิทธิยกเว้นภาษี
ภาษีซื้อต้องห้าม กฎหมายห้ามไม่ให้นำมาหักออกจากภาษีขายหรือขอคืนภาษีซื้อสำหรับการคำนวณภาษีมูลค่าเพิ่ม แต่รู้หรือไม่ว่า ภาษีซื้อต้องห้ามบางประเภทนั้น สามารถนำมาหักเป็นรายจ่ายในการคำนวณกำไรสุทธิทางภาษีของภาษีเงินได้นิติบุคคลได้ ก่อนอื่นต้องขอทบทวนความรู้กันนิดนึงก่อนว่า ภาษีธุรกิจที่เราจะคุยกันนั้นแยกเป็นสองเรื่อง

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์