ประมาณการหนี้สินเป็นค่าใช้จ่ายทางภาษีได้หรือไม่

ประมาณการหนี้สินเป็นค่าใช้จ่ายทางภาษีได้หรือไม่


ในการประกอบธุรกิจ อาจจะมีเงื่อนไขต่างๆ ที่ตกลงกันทางธุรกิจ ทำให้บริษัทต้องตั้งประมาณการหนี้สินที่อาจเกิดขึ้น ซึ่งหนี้สินที่อาจจะเกิดขึ้นเหล่านี้มักจะถูกบันทึกบัญชี เดบิต ค่าใช้จ่าย และเครดิต หนี้สิน


หลายท่านจึงมีคำถามในใจว่า แล้วค่าใช้จ่ายเกิดจากการประมาณการหนี้สินที่อาจเกิดขึ้นเหล่านี้ สามารถรับรู้เป็นค่าใช้จ่ายทางภาษีได้มั้ย หรือจะต้องบวกกลับทางภาษีเวลาที่คำนวณภาษีเงินได้นิติบุคคล

ก่อนที่จะตอบคำถามประเด็นค่าใช้จ่ายทางภาษี อาจจะต้องเริ่มต้นทำความเข้าใจที่มาที่ไปของรายการนี้ในทางบัญชีกันก่อน

สรุปหลักการบัญชี

ประมาณการหนี้สิน หมายถึง หนี้สินหรือภาระผูกพันในปัจจุบันที่มีความไม่แน่นอนเกี่ยวกับจังหวะเวลาหรือจำนวนที่ต้องจ่ายชำระ ประมาณการหนี้สินจะต้องรับรู้ก็ต่อเมื่อเป็นไปตามเงื่อนไขทุกข้อต่อไปนี้

- กิจการมีภาระผูกพันในปัจจุบัน ซึ่งเป็นผลจากเหตุการณ์ในอดีตไม่ว่าภาระผูกพันนั้นจะเป็นภาระผูกพันตามกฎหมายหรือภาระผูกพันจากการอนุมาน
- มีความเป็นไปได้ค่อนข้างแน่ที่กิจการจะสูญเสียทรัพยากรที่มีประโยชน์เชิงเศรษฐกิจต่อกิจการเพื่อจ่ายชำระภาระผูกพันดังกล่าว
- สามารถประมาณจำนวนของภาระผูกพันได้อย่างน่าเชื่อถือ

เมื่อเข้าเงื่อนไขทั้ง 3 ข้อข้างต้นแล้ว กิจการต้องรับรู้ประมาณการหนี้สินด้วยจำนวนประมาณการที่ดีที่สุดของรายจ่ายที่ต้องนำไปจ่ายชำระภาระผูกพันในปัจจุบัน ณ วันสิ้นรอบระยะเวลารายงาน

Keyword สำคัญก็คือ คำว่า “ประมาณการที่ดีที่สุด” และ Timeline ที่สนใจ คือ ณ  วันสิ้นรอบระยะเวลารายงาน

ตัวอย่างเช่น

การรับประกันสินค้า  เราอาจจะเป็นผู้ผลิตเครื่องใช้ไฟฟ้าที่ให้การรับประกันสินค้าเมื่อขายสินค้าให้กับลูกค้าภายใต้เงื่อนไขของสัญญาขายผู้ผลิตจะรับผิดชอบสินค้าให้อยู่ในสภาพดี โดยการซ่อมหรือเปลี่ยนแทนสินค้าที่มีตำหนิภายในเวลา 3 ปี นับจากวันที่ซื้อ จากประสบการณ์ในอดีตของผู้ผลิตพบว่า มีความเป็นไปได้ค่อนข้างแน่ ที่จะมีการเรียกร้องการรับประกันสินค้า

ดังนั้น กิจการต้องรับรู้ประมาณการหนี้สินด้วยจำนวนประมาณการที่ดีที่สุดของต้นทุนในการทำให้สินค้าอยู่ในสภาพดีภายใต้การรับประกันสินค้าที่ขายไป ณ วันสิ้นรอบระยะเวลารายงาน และบันทึกบัญชี ดังนี้

 Dr. ประมาณการค่าใช้จ่ายจากการรับประกันสินค้า   1,000,000                        
                Cr. หนี้สินจากที่อาจเกิดขึ้นจากการรับประกันสินค้า              1,000,000

พอจะทราบที่มาที่ไป และหลักการทางบัญชีไปแล้ว ลองมาดูกันต่อว่าสำหรับด้านภาษี รายการนี้ถือเป็นค่าใช้จ่ายทางภาษีได้หรือไม่

สรุปหลักการทางภาษี

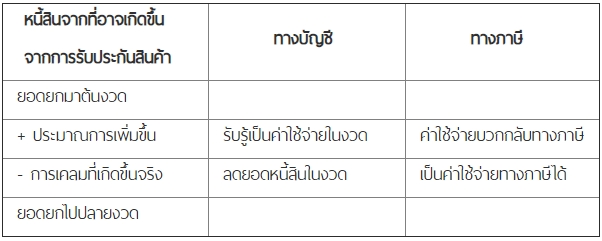
ตามประมวลรัษฎากรได้กล่าวไว้ว่า ประมาณการค่าใช้จ่ายถือเป็นรายจ่ายที่กำหนดขึ้นเองจึงไม่ให้ถือเป็นรายจ่ายในงวดที่เกิดการประมาณการ ต้องบวกกลับในการคำนวณภาษีเงินได้นิติบุคคล แต่จะถือเป็นรายจ่ายได้เมื่อทราบจำนวนแน่นอนว่าต้องจ่าย เช่น ในรอบระยะบัญชีเวลาถัดมา มีผู้มาเคลมสินค้าที่บริษัทได้รับประกันไว้ และมีค่าใช้จ่ายในการซ่อมแซมเกิดขึ้นจริงจำนวน 300,000 บาท ค่าใช้จ่ายนี้จะถือเป็นรายจ่ายทางภาษีได้  หรือถ้าสังเกตง่ายๆ จากบัญชีแยกประเภท สามารถทำได้ดังนี้


จากตัวอย่างข้างต้น ทุกท่านคงพอจะเข้าใจว่าประมาณการหนี้สินทางบัญชีนั้น นำมาเป็นค่าใช้จ่ายทางภาษีไม่ได้ทันที แต่ต้องรอให้เกิดขึ้นจริงก่อน จึงสามารถนำมาเป็นค่าใช้จ่ายทางภาษีได้ เพราะทราบจำนวนแน่นอนและไม่ใช่รายจ่ายที่นั่งเทียนกำหนดขึ้นมาเอง

เลือกซื้อ Software บัญชี สำหรับสำนักงานบัญชี Click

ที่มา : ThaiCpdatHome.com
 8875
ผู้เข้าชม

บทความที่เกี่ยวข้อง

บัญชีกระแสรายวัน คือประเภทบัญชีออมทรัพย์ของธนาคารประเภทหนึ่ง ที่ผู้ใช้จำเป็นต้องประกอบกิจการต่างๆ และจดทะเบียนเป็นนิติบุคคลหรือพาณิชย์ โดยเป็นเครื่องมือสำหรับช่วยจัดการเรื่องการเงินในเชิงธุรกิจให้สำเร็จได้อย่างง่ายๆ รวมทั้งทำให้เราไม่ต้องพกเงินสดจำนวนมากๆ โดยเฉพาะเวลาจะทำการโอนหรือจัดการด้านธุรกิจต่างๆ ด้วยวงเงินจำนวนมาก เหมาะสำหรับใช้เป็นบัญชีเงินหมุนเวียน และใช้ออกเช็คในการเบิกจ่ายเงิน โดยสามารถขอเบิกเงินเกินบัญชีได้ ซึ่งทางธนาคารจะคิดดอกเบี้ยเพียงส่วนที่เราเบิกเงินเกินเท่านั้น แต่เป็นประเภทบัญชีที่ไม่ได้รับดอกเบี้ย
ไม่ว่าจะเป็นกิจการเล็กหรือใหญ่คงหนีไม่พ้นที่จะมีค่าใช้จ่ายเล็กๆ น้อยๆ ที่ต้องจ่ายจากเงินสด ระบบควบคุมภายในที่เกี่ยวกับเงินสด จะช่วยให้เราสามารถจัดการกับเงินสดได้โดยไม่ทำให้เกิดจุดอ่อนที่อาจก่อให้เกิดการรั่วไหลได้ ฉะนั้น การใช้จ่ายโดยผ่านระบบของเงินสดย่อยจึงจำเป็นอย่างช่วยไม่ได้ เงินสดย่อย Petty Cash Fund คือ เงินสดที่มีไว้ใช้จ่าย สำหรับค่าใช้จ่ายในจำนวนเงินที่เล็กๆ น้อยๆ และเป็นรายการที่เกิดขึ้นเป็นประจำ ในลักษณะที่ว่าไม่สะดวกพอที่จะจ่ายเป็นเช็ค สำหรับผู้ที่ดูแลรับผิดชอบเกี่ยวกับเงินสดย่อย เราเรียกง่าย ๆ ว่า 
จุดคุ้มทุนมีความสำคัญในการตัดสินใจกำหนดราคาขาย และปริมาณสินค้าที่จะขาย โดยการคำนวณจะต้องคำนวณทีละหนึ่งผลิตภัณฑ์ หากมีผลิตภัณฑ์หลายตัวก็คำนวณหลายครั้งโดยอย่าลืมที่จะจัดสรรค่าใช้จ่ายของผลิตภัณฑ์แต่ละตัวด้วยเพื่อไม่ให้มีค่าใช้จ่ายคงที่สูงเกินไป การคำนวณต้องใช้ปัจจัยเหล่านี้คือ
ในอดีตที่ผ่านมา ความเจริญก้าวหน้าทางด้านวัตถุและเทคโนโลยียังไม่มากนัก จึงทำให้การทำงานส่วนใหญ่ขึ้นอยู่กับแรงงานมนุษย์ ต่อมามนุษย์ได้มีการพัฒนาก่อให้เกิดการเปลี่ยนแปลงทางสังคมอย่างมากมาย และเกิดความเจริญก้าวหน้าทางเทคโนโลยีสมัยใหม่ นอกจากนั้นยังเกิดการขยายตัวขององค์กรต่าง ๆ ทั้งภาครัฐและภาคเอกชน...
ครม. เห็นชอบปรับปรุงหลักเกณฑ์ วิธีการ และเงื่อนไขของการจำหน่ายหนี้สูญจากบัญชีลูกหนี้ ของบริษัทหรือห้างหุ้นส่วนนิติบุคคลทั่วไป และของสถาบันการเงิน เพื่อช่วยเหลือลูกหนี้และสอดคล้องกับสภาพเศรษฐกิจในปัจจุบัน

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์