สรุปข้อแตกต่างทางบัญชี และภาษี ที่ผู้ทำบัญชี SMEs ควรรู้

สรุปข้อแตกต่างทางบัญชี และภาษี ที่ผู้ทำบัญชี SMEs ควรรู้


ในการทำบัญชีนั้น ผู้ทำบัญชีต้องจัดทำตามมาตรฐานรายงานทางการเงิน แต่สำหรับการยื่นภาษีในทุกๆปี ต้องแสดงรายได้และค่าใช้จ่ายโดยใช้หลักเกณฑ์ประมวลรัษฎากร และเป็นที่แน่นอนว่า การใช้หลักเกณฑ์ที่แตกต่างกัน ย่อมทำให้มีผลต่างเกิดขึ้นระหว่างบัญชีและภาษี   

แต่ไม่ต้องกลัว บทความนี้เราได้สรุปข้อแตกต่างทางบัญชี และหลักการทางภาษีสําหรับกิจการ SMEs ทั่วไป หรือกิจการที่ไม่มีส่วนได้เสียสาธารณะ (NPAEs) มาไว้ให้แบบย่อๆ เพื่อผู้ทำบัญชีทุกท่านให้มองเห็นภาพรวมของความแตกต่าง สำหรับแต่ละรายการในงบการเงินได้ง่ายขึ้นค่ะ

สรุปข้อแตกต่างทางบัญชี VS หลักการทางภาษีสำหรับกิจการ NPAEs

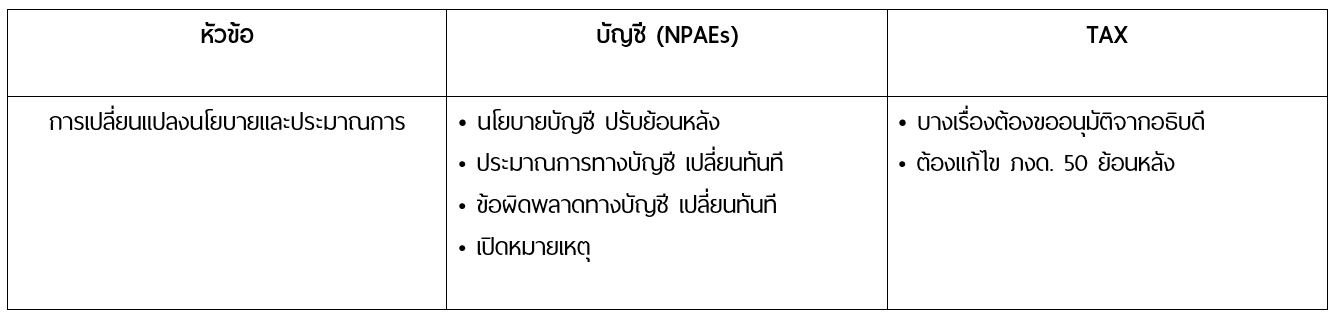
1. เรื่องทั่วไป ในที่นี้เราพูดถึงภาพรวมของงบการเงิน หากมีการเปลี่ยนแปลงนโยบายทางบัญชี หรือว่าเปลี่ยนประมาณการทางบัญชี สิ่งที่ต้องทำตามมาตรฐาน คือ ปรับปรุงรายการ และเปิดเผยในงบการเงิน ส่วนทางภาษีนั้นยุ่งยากหน่อยตรงที่ว่า บางเรื่องต้องขออนุมัติจากสรรพากร และต้องแก้ไข ภงด.50 ที่เคยยื่นไปย้อนหลังนะคะ


2. งบแสดงฐานะการเงิน
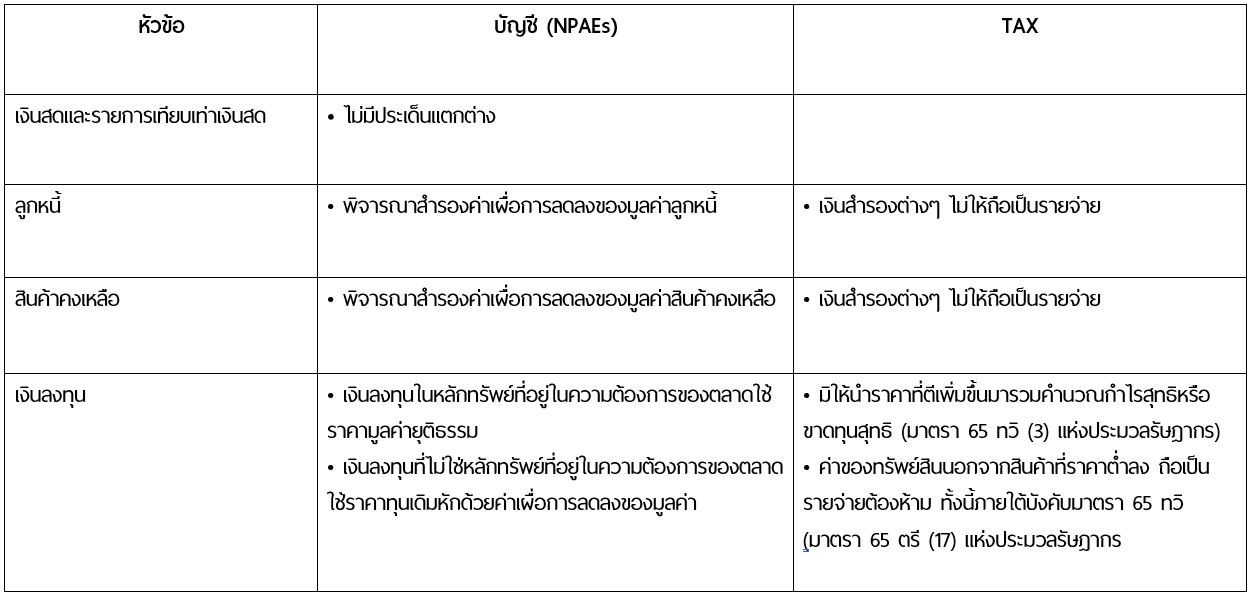
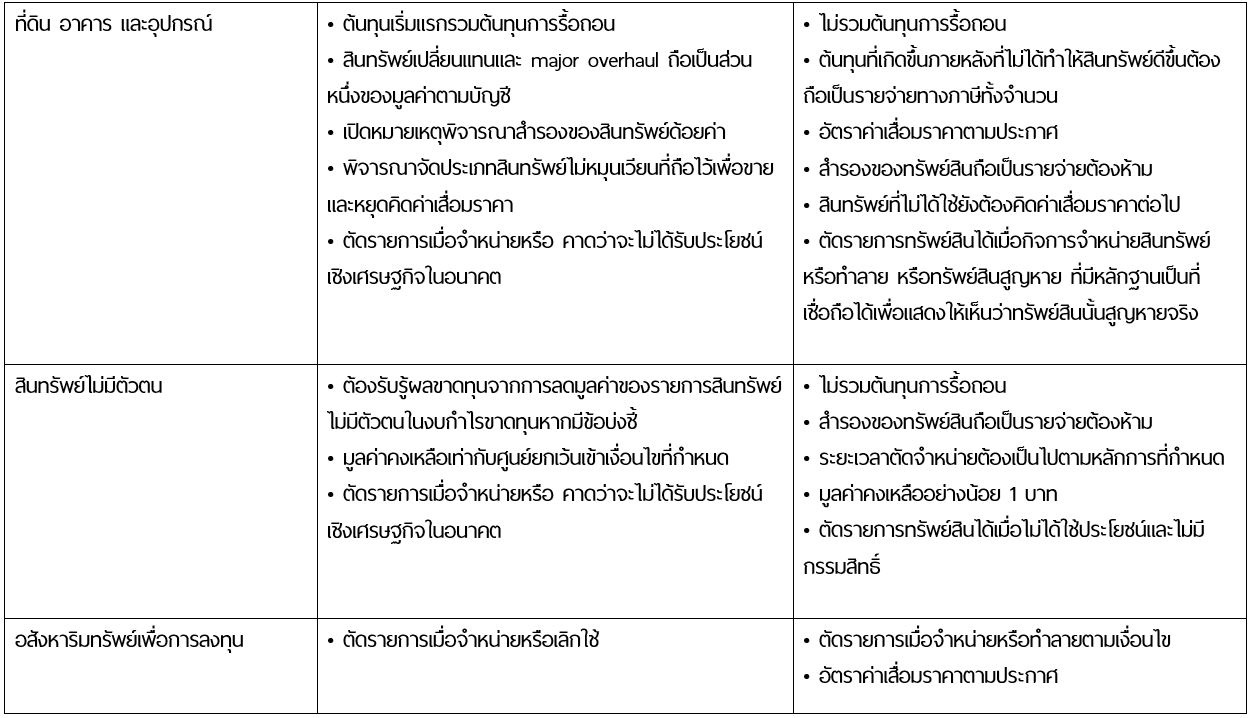
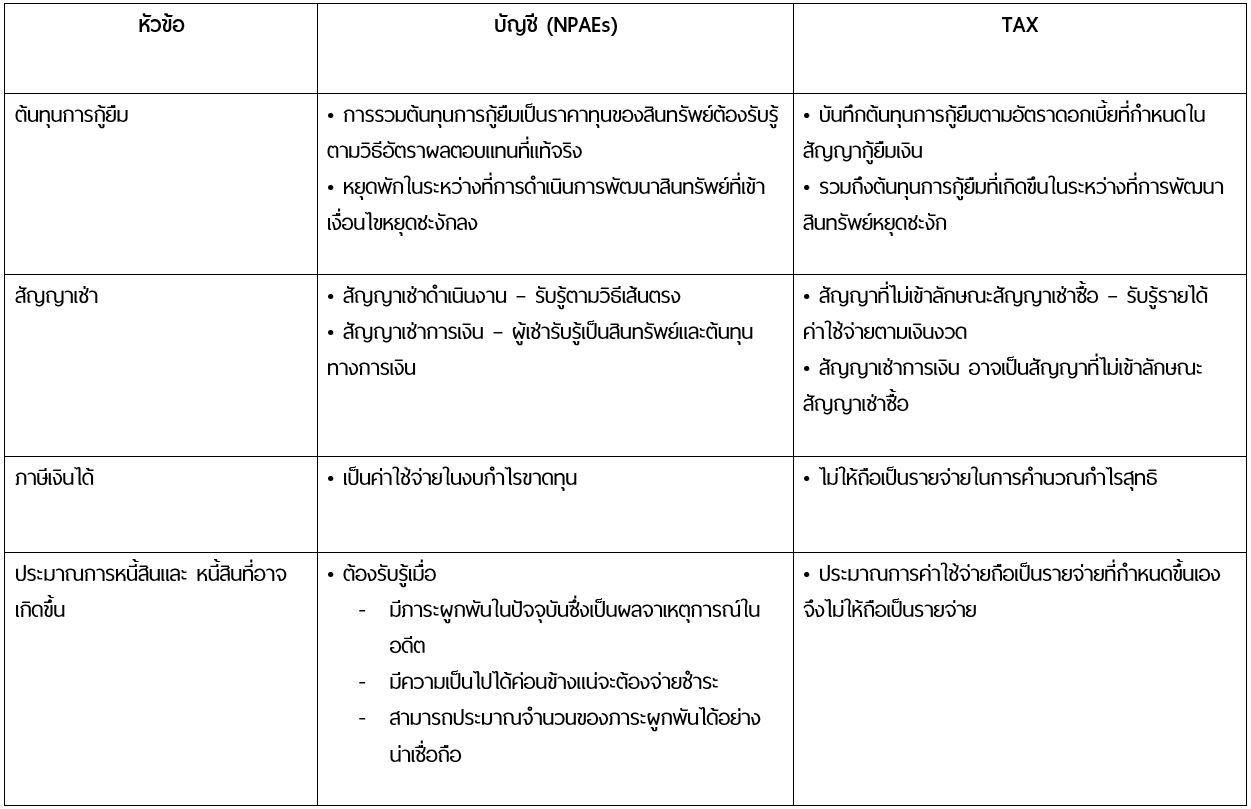
ในงบแสดงฐานะทางการเงิน มีหลากหลายหัวข้อที่แตกต่างกันระหว่างบัญชีและภาษี เช่น การตั้งสำรองค่าเผื่อหนี้สงสัยจะสูญของลูกหนี้ การตั้งสำรองค่าเผื่อการลดมูลค่าของสินค้าคงเหลือ การตีราคาเงินลงทุน การคิดต้นทุนที่ดิน อาคาร และอุปกรณ์ รวมถึงการคิดค่าเสื่อม ลองมาดูสรุป เรื่องสำคัญๆ ตามตารางนี้กันเลยค่ะ


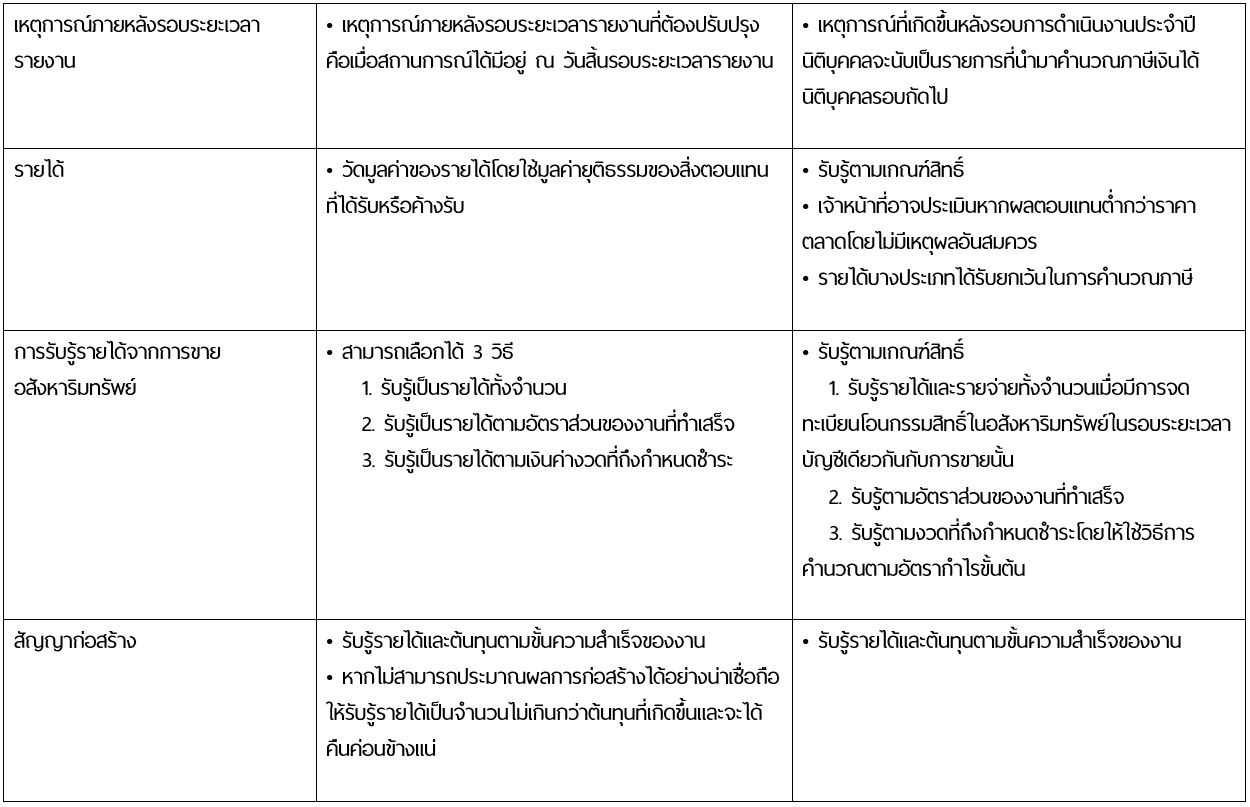
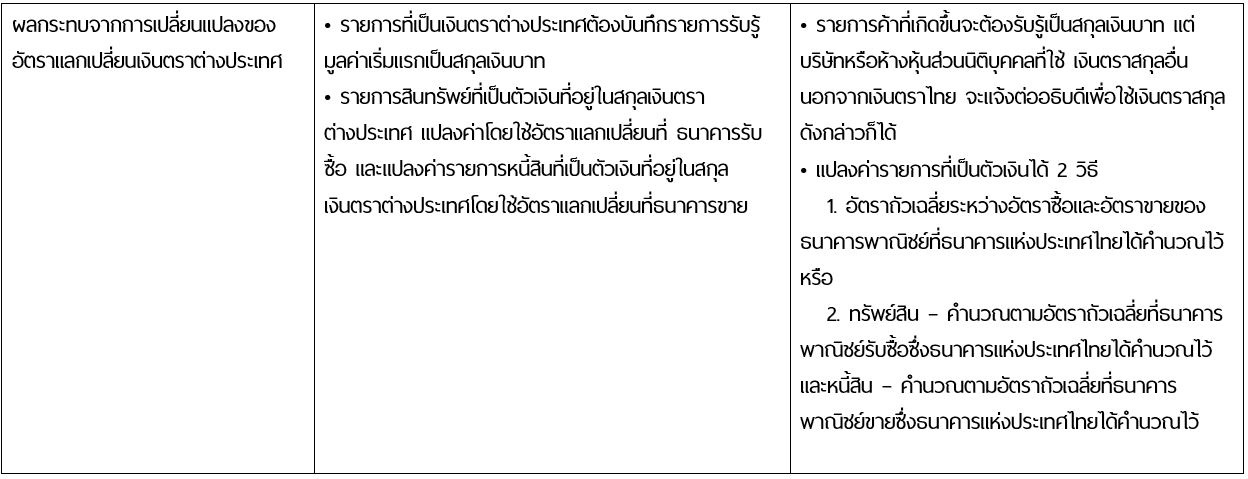
3. งบกำไรขาดทุน ตัวอย่างขอข้อแตกต่างระหว่างบัญชีและภาษีที่เห็นได้ชัดของงบกำไรขาดทุน เช่น การรับรู้ต้นทุนการกู้ยืม การรับรู้สัญญาเช่าดำเนินงานและการเงิน ประมาณการหนี้สินต่างๆ การรับรู้รายได้ในรูปแบบต่างๆ เช่น สัญญาก่อสร้าง การขายอสังหาริมทรัพย์ ลองมาดูสรุป เรื่องสำคัญๆ ตามตารางนี้กันเลยค่ะ


ความแตกต่างทางบัญชีและภาษี ถ้าศึกษาดีๆ แล้วแตกต่างกันในหลายๆ จุดเลยค่ะ หากอยากเข้าใจมากยิ่งขึ้น แนะนำว่าลองประยุกต์ใช้กับการทำงานจริง และหมั่นทบทวนความรู้อยู่เรื่อยๆ ก่อนที่จะถึงเวลาคำนวณภาษีตอนปลายปี หรือลองเข้าอบรมในคอร์ส “สรุปข้อแตกต่างทางบัญชี และภาษี สําหรับกิจการ NPAEs”  เพื่อความเข้าใจที่มากยิ่งขึ้นค่ะ

สามารถอ่านบทความน่าสนใจอื่นๆได้ ที่นี่ คลิ๊ก!!


ที่มา : thaicpdathome.com
 3340
ผู้เข้าชม

บทความที่เกี่ยวข้อง

ใบสั่งขาย (Sale Order)หมายถึง การบันทึกรายการสั่งขายสินค้าหรือบริการ เพื่อเป็นการยืนยันการซื้อสินค้าของลูกค้า เริ่มจากเมื่อลูกค้ามีความต้องการสั่งซื้อสินค้า ฝ่ายขายจะตรวจสอบข้อมูลต่างๆ เช่น จำนวนสินค้าคงเหลือ จำนวนสินค้ากำลังผลิต จำนวนสินค้าที่ถูกจอง หรือข้อมูลเกี่ยวกับลูกค้า เช่น ประวัติการชำระเงิน หรือวงเงินเครดิต เพื่อยืนยันว่าสามารถขายสินค้าให้กับลูกค้ารายนี้ได้หรือไม่ เมื่อมีการตกลงการซื้อขาย ฝ่ายขายจะเริ่มสร้างคำสั่งขาย หากมีสินค้าอยู่ในคลังแล้ว ระบบจะเข้าไปจองสินค้าให้ แต่ถ้าสินค้าไม่พอระบบจะใช้เป็นข้อมูลสำหรับการวางแผนการสั่งซื้อหรือผลิตต่อไป
ภาษี หัก ณ ที่จ่าย เป็นภาษีที่คนวัยทำงานทุกคนจะต้องเคยเห็น แต่หลายคนก็อาจจะไม่เข้าใจว่ามันคืออะไร ใครต้องเป็นคนจ่าย หักเงินยังไง เมื่อไหร่ บทความชิ้นนี้จะมาแนะนำให้เรารู้จักกับภาษีหัก ณ ที่จ่าย พร้อมระบุประเภทและอัตราการหักภาษีแบบที่เข้าใจง่าย
การทำบัญชี จะทำให้กิจการทราบผลการดำเนินงานฐานะทางการเงินของธุรกิจและความมั่นคงของธุรกิจโดยในการจัดทำบัญชีของสำนักงานบัญชีนั้นจะบันทึกบัญชีรายการต่างๆ ที่เกิดขึ้นในการดำเนินธุรกิจ เช่น การลงทุนรายรับ และ รายจ่าย ที่เป็นของกิจการนั้นโดยไม่นำส่วนที่เป็นของส่วนตัว(ส่วนของเจ้าของ) เข้ามาบันทึกด้วยเมื่อมีการบันทึกรายการต่างๆ ที่เกิดขึ้นแล้วข้อมูลที่ได้บันทึกไว้นั้นจะสามารถนำมาจัดทำเป็นรายงานทางการเงินได้ เช่น งบดุลและงบกำไรขาดทุนซึ่งเป็นภาพสะท้อนในการดำเนินธุรกิจดังนี้ คือ
เงินฝากธนาคาร (Bank Commercial) 5 ประเภท มี กี่ แบบ อะไรบ้าง 
ก่อนที่เราจะไปทำความรู้จักคำว่า “ปิดงบการเงิน” เรามาดูความหมายของงบการเงินก่อนค่ะว่าหมายถึงอะไร

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์