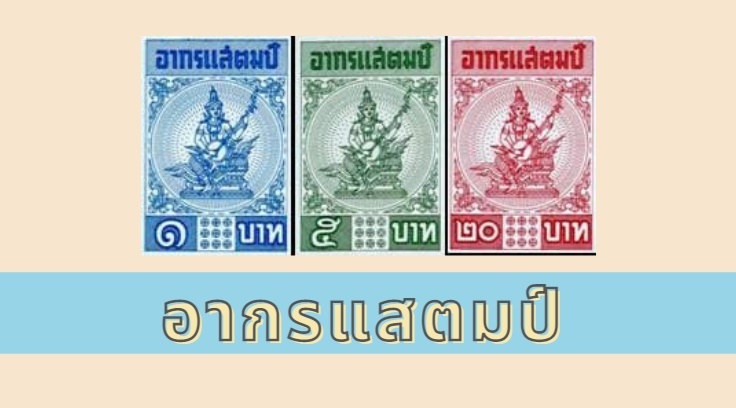
อากรแสตมป์เป็นภาษีตามประมวลรัษฎากรประเภทหนึ่ง จัดเก็บจากการกระทำ ตราสาร 28 ลักษณะ ตามที่กำหนดไว้ในบัญชีอัตราอากรแสตมป์
ตราสารที่ต้องเสียอากรแสตมป์
คำว่า “ตราสาร” ตามประมวลรัษฎากรหมายถึง เอกสารที่ต้องเสียอากรแสตมป์ ตามที่กำหนดไว้ในบัญชีอัตรา อากรแสตมป์ ซึ่งปัจุจบันมีทั้งหมด 28 ลักษณะตราสาร เช่น ตราสารเช่าที่กับโรงเรือน เช่าซื้อทรัพย์สิน จ้างทำของ กู้ยืมเงิน ฯลฯ อากรแสตมป์เป็นภาษีอากรที่จัดเก็บจากการกระทำตราสาร โดยคำว่า กระทำ หมายความว่า การลงลาย มือชื่อตามบทบัญญัติแห่งประมวลกฎหมายแพ่งและพาณิชย์
ผู้มีหน้าที่เสียอากรแสตมป์ มีดังนี้
- บุคคลตามที่ระบุไว้ในช่องที่ 3 ของบัญชีอัตราอากรแสตมป์ เช่น ผู้ให้เช่าผู้โอน ผู้ให้กู้ ผู้รับประกันภัย ฯลฯ
- ถ้าตราสารทำขึ้นนอกประเทศ ให้เป็นหน้าที่ของผู้ทรงตราสารคนแรกในประเทศเป็น ผู้เสียอากรภายใน 30 วัน นับแต่วันที่ได้รับตราสารนั้น
ถ้าหากไม่ได้ปฏิบัติตามความข้างต้น ผู้ทรงคนใดคนหนึ่งต้องเสียอากรแล้วจึงยื่นตราสารเพื่อให้จ่ายเงิน รับรอง สลักหลัง โอนหรือถือเอาประโยชน์ได้
ผู้ทรงตราสารคนใด ได้ตราสารตามความข้างต้นไว้ในครอบครองก่อนพ้นกำหนด 30 วัน นับแต่วันที่ได้รับตราสารนั้น จะเป็นผู้เสียอากรก็ได้โดยมีสิทธิไล่เบี้ยจากผู้ทรงคนก่อนๆ
- ตั๋วเงินที่ยื่นให้ชำระเงิน มิได้ปิดแสตมป์บริบูรณ์ ผู้รับตั๋วจะเสียอากรและใช้สิทธิไล่เบี้ยจาก ผู้มีหน้าที่เสียอากร หรือหักค่าอากรจากเงินที่จะชำระก็ได้
- ผู้มีหน้าที่เสียอากร ตามที่ระบุไว้ในบัญชีอัตราอากรแสตมป์ อาจตกลงให้คู่กรณีอีกฝ่ายหนึ่ง เป็นผู้เสียอากรแทนตนก็ได้ เว้นแต่กรณีตาม 2.
วิธีการเสียอากร
วิธีการเสียอากรแสตมป์สำหรับการทำตราสาร เรียกว่า ปิดแสตมป์บริบูรณ์ ซึ่งหมายความว่า
1. ในกรณีแสตมป์ปิดทับ คือการได้เสียอากรโดยปิดแสตมป์ทับกระดาษก่อนกระทำหรือใน ทันทีที่ทำตราสารเป็นราคาไม่น้อยกว่าอากรที่ต้องเสียและได้ขีดฆ่าแสตมป์นั้นแล้ว หรือ
2. ในกรณีแสตมป์ดุน คือการได้เสียอากรโดยใช้กระดาษมีแสตมป์ดุนเป็นราคาไม่น้อยกว่า อากรที่ต้องเสีย และขีดฆ่าแล้ว หรือโดยยื่นตราสารให้พนักงานเจ้าหน้าที่ประทับแสตมป์ดุน และชำระเงินเป็นจำนวนไม่น้อยกว่าอากรที่ต้องเสียและขีดฆ่าแล้ว หรือ
3. ในกรณีชำระเป็นตัวเงิน คือการได้เสียอากรเป็นตัวเงิน เป็นราคาไม่น้อยกว่าอากรที่ต้องเสียตาม บทบัญญัติในหมวดอากรแสตมป์ หรือตามระเบียบที่อธิบดีจะได้กำหนดโดยอนุมัติรัฐมนตรี
การขอเสียอากรเป็นตัวเงิน
การขอเสียอากรเป็นตัวเงิน ก็เพื่อความสะดวกในการเสียอากร ที่มีค่าอากรแสตมป์เป็นจำนวนมาก ไม่สะดวกในการใช้ดวงแสตมป์อากรปิดบนตราสารหรือในกรณีไม่สะดวกในการชำระค่าอากร โดยใช้แสตมป์ดุน การขอเสียอากรเป็นตัวเงิน ปฏิบัติดังนี้
(1) การขอเสียอากรเป็นตัวเงิน ใช้แบบ อ.ส.4 (แบบขอและอนุมัติให้เสียอากรแสตมป์เป็นตัวเงิน)ยื่นต่อพนักงาน เจ้าหน้าที่อากรแสตมป์ โดยแนบตราสารที่ขอเสียอากรไปด้วย ให้ยื่นต่อสำนักงานสรรพากรอำเภอ
(2) สำหรับตราสารที่เป็น
(2.1) ตั๋วแลกเงินหรือตราสารทำนองเดียวกันที่ใช้อย่างตั๋วแลกเงินเฉพาะที่ธนาคารประกอบกิจการ ในราชอาณาจักรเป็นผู้สั่งจ่าย ตามลักษณะแห่งตราสาร 9(1) และใบรับฝากเงินประเภท ประจำของธนาคารโดยมี ดอกเบี้ย ตามลักษณะแห่งตราสาร 13
(2.2) เช็คที่ออกในราชอาณาจักร ตามลักษณะแห่งตราสาร 12
(2.3) เช็คสำหรับผู้เดินทางที่ออกหรือจำหน่ายในราชอาณาจักร ตามลักษณะแห่งตราสาร 15 มีวิธีการเสียอากรเป็นตัวเงินดังนี้
- ตราสารตามข้อ (2.1) ให้ธนาคารผู้สั่งจ่ายหรือผู้รับฝาก แล้วแต่กรณีชำระอากรเป็นตัวเงิน แทนการปิดแสตมป์
- ตราสารตามข้อ (2.2) และ (2.3) ให้ผู้สั่งจ่ายหรือผู้ทรงคนแรกชำระอากรเป็นตัวเงินแทน การปิดแสตมป์ โดยชำระไว้ต่อธนาคาร
- ตราสารตามข้อ (2.3) ที่ธนาคารเป็นผู้ออก ให้ธนาคารชำระอากรเป็นตัวเงินแทน การปิดแสตมป์
- ธนาคารผู้ชำระเงินหรือรับชำระเงินค่าอากร ที่มีสำนักงานตั้งอยู่ในเขตกรุงเทพมหานคร นำเงินค่าอากรที่มีหน้าที่ต้องชำระ หรือได้รับชำระไว้ใปยื่นขอชำระต่อพนักงานเจ้าหน้าที่ อากรแสตมป์ ณ สำนักงานสรรพากรอำเภอ โดยใช้แบบ อ.ส.4ก (แบบขอเสียอากรแสตมป์เป็นตัวเงินสำหรับตราสารเช็คหรือตั๋วแลกเงิน) พร้อมชำระเงิน ส่วนธนาคารที่มีสำนักงานตั้งอยู่ในท้องที่นอกเขตกรุงเทพมหานคร ให้ยื่นชำระเงิน ณ สำนักงานสรรพากรอำเภอ หรือกิ่งอำเภอท้องที่
(3) ใบรับสำหรับการโอนหรือก่อตั้งสิทธิใดๆ เกี่ยวกับอสังหาริมทรัพย์ในเมื่อนิติกรรมที่เป็นเหตุให้ ออกใบรับนั้นมีการจดทะเบียนตามกฎหมาย ตามลักษณะแห่งตราสาร 28(ข) ให้ชำระค่าอากรแสตมป์เป็นตัวเงิน ต่อพนักงานเจ้าหน้าที่ผู้รับจดทะเบียนสิทธิและนิติกรรม (กรมที่ดิน)
(4) ใบรับเงินรางวัลสลากกินแบ่งรัฐบาล กำหนดให้ชำระอากรเป็นตัวเงินต่อสำนักงานสลากกินแบ่งรัฐบาล
การขีดฆ่าอากร
คำว่า ขีดฆ่า หมายความว่า การกระทำเพื่อมิให้ใช้แสตมป์ได้อีก โดยในกรณีแสตมป์ปิดทับ ได้ลงลายมือชื่อหรือลงชื่อห้างร้านบนแสตมป์ หรือขีดเส้นคร่อมฆ่าแสตมป์ที่ปิดทับกระดาษ และลงวัน เดือน ปี ที่กระทำสิ่งเหล่านี้ด้วย ในกรณีแสตมป์ดุนได้เขียนบนตราสารหรือยื่นตราสารให้พนักงานเจ้าหน้าที่ประทับ แสตมป์ดุน ให้แสตมป์ปรากฏอยู่ในด้านหน้าของตราสารนั้น
ที่มา : LINK


