อย่าคิดสั้นวางแผนภาษีโดยการซื้อบิล

อย่าคิดสั้นวางแผนภาษีโดยการซื้อบิล


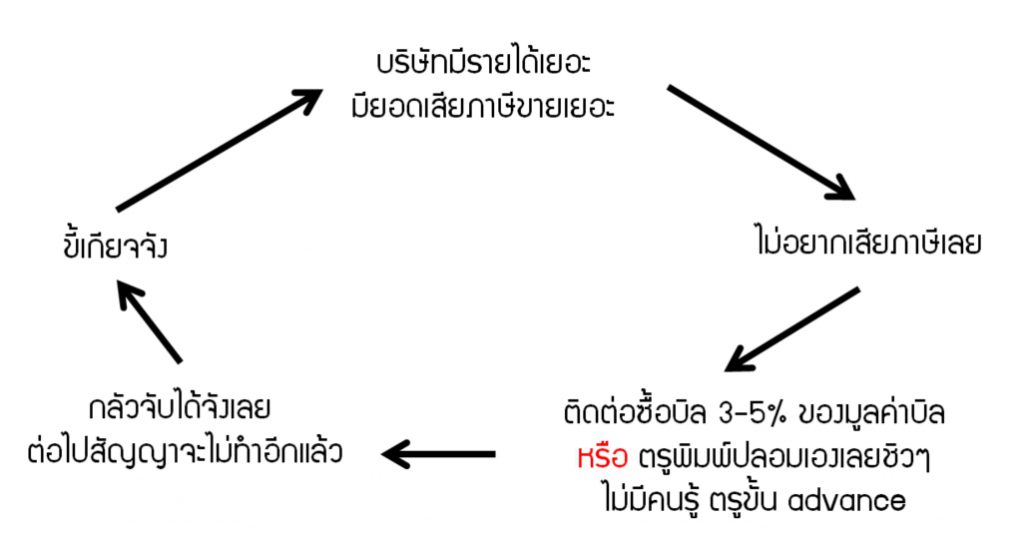
วงจรการซื้อบิล

ทำไมถึงต้องเลิกซื้อบิล

สมัย 20 ปีก่อน สรรพากรบอกว่ากิจการไหน ถ้ามีใบกำกับภาษีปลอมไม่เกิน 75% ของทั้งหมด ถ้ามาชำระภาษีจะไม่เอาผิดทางภาษี > ปลอมกันทั้งประเทศเพราะไม่กฏหมายไม่โหด

ตั้งแต่ 1 ตุลาคม 2560 ใครใช้ใบกำกับภาษีปลอม 1 ใบติดคุก 7 ปี  ถ้าปลอม 10 ใบติดคุก 70 ปี (แต่กฎหมายให้ติดคุกสูงสุดไม่เกิน 20 ปี)

สามารถอ่านบทความน่าสนใจอื่นๆได้ ที่นี่ คลิ๊ก!!


ขอบคุณบทความจาก :: kknaccounting

 869
ผู้เข้าชม

บทความที่เกี่ยวข้อง

การจะอยู่รอดในวิกฤตการณ์ต่างๆ ได้นั้น องค์กรจะต้องพยายามรักษาเสถียรภาพกระแสเงินสดของบริษัทให้ได้เพื่อรอดพ้นวิกฤติได้อย่างไร ที่นี่มีคำตอบค่ะ
การบริหารธุรกิจที่เหมาะสมไม่เพียงแต่ขึ้นอยู่กับการพิจารณาที่ดีของผู้บริหารเท่านั้นแต่ยังขึ้นอยู่กับข้อมูลที่มีคุณภาพสูงและทันเวลา ซึ่งการพินิจพิจารณาของผู้บริหารจะต้องใช้ข้อมูลเหล่านี้ด้วยบันทึกภายใน บันทึกเกี่ยวกับการเกิดรายได้ของธุรกิจอาจจะรวมถึงข้อมูลที่ว่าใครคือผู้ที่ซื้อสินค้า ซื้อเป็นจำนวนเท่าใดทั้งในรูปของปริมาณและจำนวนเงิน และเมื่อใดที่เกิดการซื้อขึ้น สำหรับ SMEs ข้อมูลเหล่านี้สามารถถูกนำไปใช้เพื่อระบุถึงลูกค้าที่สำคัญและรูปแบบการซื้อของพวกเขา 
ผู้ตรวจสอบบัญชี หรือ ผู้สอบบัญชี CPA (Certified Public Accountant) คือ ผู้ที่ขึ้นทะเบียนและได้รับใบอนุญาตจากสภาวิชาชีพบัญชี ตามพระราชบัญญัติวิชาชีพพ.ศ.2547 มีสิทธิในการตรวจสอบและรับรองบัญชีของบริษัทหรือห้างหุ้นส่วนนิติบุคคล ทุกขนาด ทุกประเภท (ไม่อยู่ในตลาดหลักทรัพย์) การสอบ CPA เป็นการทดสอบความรู้และความสามารถในด้านบัญชีและงานที่เกี่ยวข้อง และเป็นที่ยอมรับและเคารพในวงกว้างในวงการบัญชีและการเงิน
ค่าเสื่อมราคา หรือ Depreciation Expense เป็นการหักค่าใช้จ่ายสินทรัพย์ถาวรในแต่ละปี เนื่องจากสินทรัพย์ถาวรมีต้นทุนสูง และใช้งานได้เกินกว่า 1 รอบระยะเวลาบัญชี โดยหลักการจึงสามารถตัดเป็นรายจ่ายได้ในแต่ละปีเป็นค่าเสื่อมราคา อธิบายอย่างเข้าใจง่าย ค่าเสื่อมราคาคือหลักการทางบัญชี เพราะถ้าไม่มีวิธีหักค่าเสื่อมของสินทรัพย์แล้วนั้น เงินที่ลงทุนซื้อสินทรัพย์จำพวกนั้นก็จะกลายเป็นค่าใช้จ่ายไปทันทีทั้งก้อนซึ่งจะมีผลต่องบกำไรขาดทุน เราจึงจำเป็นต้องมาทะยอย หักเป็นค่าใช้จ่ายให้เหมาะสมกับอายุการใช้งานเพื่อให้การคิดต้นทุนค่าใช้จ่ายเหมาะสมกับการคำนวณกำไรขาดทุนภาษี
บัญชีลูกหนี้กรรมการ หรือ เงินให้กู้ยืมแก่กรรมการ ถือเป็นสินทรัพย์ของกิจการ ซึ่งมีกรรมการเป็นผู้ยืมเงินไป และจะเคลียร์บัญชีนี้ได้ กรรมการจะต้องจ่ายชำระเงินคืนกลับมาแก่บริษัทเสียก่อน เรามักจะเจอรายการนี้บ่อยๆ ในงบแสดงฐานะการเงิน บ้างก็จัดเป็นสินทรัพย์หมุนเวียน บ้างก็เป็นสินทรัพย์ไม่หมุนเวียน

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์