ใบรับรองแทนใบเสร็จรับเงิน

ใบรับรองแทนใบเสร็จรับเงิน


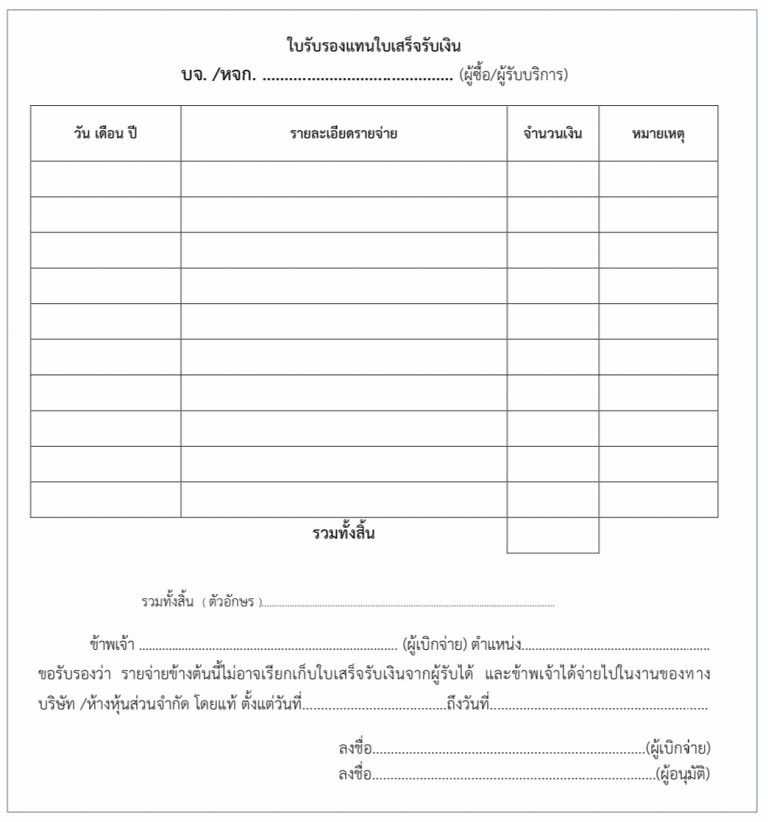
ใบรับรองแทนใบเสร็จรับเงิน คือ เอกสารที่กรมสรรพากรออกมาให้ใช้ กรณีกิจการจ่ายเงินค่าซื้อสินค้าหรือบริการเบ็ดเตล็ดแต่ไม่สามารถเรียกใบเสร็จรับเงินจากผู้ขายหรือผู้ให้บริการได้ ต้องให้พนักงานของกิจการเป็นผู้รับรองการจ่ายเงินดังกล่าว

7 รายละเอียดที่สำคัญ ใบรับรองแทนใบเสร็จรับเงิน

1.คำว่า "ใบรับรองแทนใบเสร็จรับเงิน"ในที่ที่เห็นเด่นชัด
2.ชื่อกิจการ
3.วัน/เดือน/ปี ของรายจ่าย
4.รายละเอียดรายจ่าย
5.รวมจำนวนเงินที่จ่ายทั้งสิ้น
6.รายละเอียดของผู้เบิก
7.ลงลายชื่อผู้เบิก และผู้อนุมัติ


สามารถอ่านบทความน่าสนใจอื่นๆได้ ที่นี่ คลิ๊ก!!


อ้างอิง :  LINK
 3580
ผู้เข้าชม

บทความที่เกี่ยวข้อง

การวางแผนภาษีอากร (Tax Planning) คือ การกำหนดแนวทางการปฏิบัติที่เป็นรูปธรรม เพื่อการปฏิบัติในอนาคตเกี่ยวกับรายการทางการเงิน (Financial Transactions) อาทิ รายการรายได้ ค่าใช้จ่ายต่างๆ และจำนวนกำไรหรือขาดทุน ที่เกี่ยวข้องกับประเด็นทางภาษีอากรทั้งในระยะสั้นและระยะยาว ในอันที่จะป้องกันมิให้เกิดปัญหาภาษีอากรไม่ว่าประการใดๆ โดยมุ่งหมายให้การเสียภาษีอากรและการปฏิบัติการเกี่ยวกับภาษีอากรขององค์กรเป็นไปโดยถูกต้อง และครบถ้วนตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่กฎหมายภาษีอากรกำหนดไว้ และเป็นผลให้จำนวนภาษีอากรที่ต้องเสียนั้น เป็นจำนวนน้อยที่สุดหรือประหยัดที่สุด รวมทั้งใช้สิทธิประโยชน์ทางภาษีอากรสูงสุด ทั้งนี้ โดยไม่อาศัยการทุจริตหลีกเลี่ยงภาษีอากร
ธุรกิจขนส่งเสียภาษีอะไร เป็นคำถามที่ผู้เริ่มต้นธุรกิจขนส่งมักสงสัยอยู่ตลอด ซึ่งตามความหมายของคำว่าการขนส่งก็คือ การขนคนหรือขนของส่งจากที่หนึ่งไปยังอีกที่หนึ่งตามคำสั่งของผู้ว่าจ้าง ซึ่งจะต้องประกอบธุรกิจขนส่งเพียงอย่างเดียวเท่านั้น จะได้รับยกเว้นภาษีมูลค่าเพิ่ม และถูกหักภาษี ณ ที่จ่าย 1% จากผู้ว่าจ้างที่เป็นนิติบุคคล ไม่ว่ากิจการขนส่งจะเป็นบุคคลธรรมดาหรือนิติบุคคลก็ตาม
ผู้มีหน้าที่เสียภาษีเงินได้บุคคลธรรมดา ได้แก่ ผู้ที่มีเงินได้เกิดขึ้นระหว่างปีที่ผ่านมาโดยมีสถานะ อย่างหนึ่งอย่างใด ดังนี้
สำหรับกิจการที่มีหน้าที่ต้องจัดทำบัญชี คือ ห้างหุ้นส่วนจดทะเบียน บริษัทจำกัด บริษัทมหาชนจำกัด ที่จัดตั้งขึ้นตามกฎหมายไทย นิติบุคคลที่ตั้งขึ้นตามกฎหมายต่างประเทศ ที่ประกอบธุรกิจในประเทศไทย กิจการร่วมค้าตามประมวลรัษฎากร เป็นผู้มีหน้าที่จัดทำบัญชี และต้องจัดให้มีการทำบัญชีสำหรับการประกอบธุรกิจของตนโดยมีรายละเอียด หลักเกณฑ์ และวิธีการตามที่กฎหมายบัญญัติไว้ในกรณีที่ผู้มีหน้าที่จัดทำบัญชีประกอบธุรกิจเป็นประจำในสถานที่หลายแห่งแยกจากกันให้ผู้มีหน้าที่รับผิดชอบในการจัดการธุรกิจในสถานที่นั้นเป็นผู้มีหน้าที่จัดทำบัญชี
ภ.พ. 20 เป็นแบบฟอร์มที่ใช้ในการขอเลขประจำตัวผู้เสียภาษีสำหรับผู้ที่มีหน้าที่ต้องเสียภาษีในประเทศไทย โดยผู้เสียภาษีที่จำเป็นต้องขอเลขประจำตัวผู้เสียภาษีประกอบด้วยบุคคลธรรมดา ห้างหุ้นส่วนจำกัด บริษัทจำกัด หรือหน่วยงานอื่นๆ ที่มีหน้าที่ต้องเสียภาษีตามกฎหมาย
ภ.ง.ด. 50 คือ แบบแสดงรายการภาษีเงินได้นิติบุคคลใช้สำหรับนิติบุคคลที่จดทะเบียนจัดตั้งตามกฎหมายประเทศไทย หรือ ต่างประเทศ โดยการยื่น ภ.ง.ด. 50 จำต้องยื่นภายใน 150 (ภายในวันที่ 31 พฤษภาคม) วันนับตั้งแต่วันสุดท้ายของรอบระยะเวลาบัญชี โดยจะต้องยื่นทุกปี ไม่ว่าจะมีรายได้หรือไม่มีรายได้

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์