การบันทึกค่าใช้จ่ายให้ถูกต้องในการทำธุรกิจนั้นเป็นเรื่องที่จำเป็นต้องทำโดยหลีกเลี่ยงไม่ได้ และเอกสารที่ใช้ประกอบค่าใช้จ่ายของกิจการ ก็เป็นเรื่องต้องทำให้ถูกต้องเช่นกันเพื่อเป็นหลักฐานการยืนการใช้จ่ายนั้นๆ
หลายครั้งที่ไม่สามารถหาหลักฐานมาประกอบการใช้จ่ายได้ ทั้งๆที่เป็นการใช้จ่าย เพื่อให้เกิดประโยชน์กับกิจการโดยเฉพาะ แต่ในความเป็นจริงแล้วหากพิสูจน์ได้ว่าค่าใช้จ่ายเหล่านี้เกิดขึ้นจริงกับกิจการโดยเฉพาะแต่ในความเป็นจริงแล้ว หากพิสูจน์ได้ว่าค่าใช้จ่ายเหล่านี้เกิดขึ้นจริงกรมสรรพากรก็มีแนวทางปฏิบัตให้ถูกต้องได้
โดยบทความนี้จะมาแนะนำเอกสารที่ระบุอยู่ใน “คู่มือการจัดทำเอกสารประกอบการลงบัญชีที่สามารถเป็นรายจ่ายทางภาษีได้” ของกรมสรรพากร เพื่อใช้สำหรับค่าใช้จ่ายของกิจการที่จ่ายจริงแต่ไม่มีหลักฐานเพียงพอ เพื่อเป็นแนวทางในการปฏิบัติได้อย่างถูกต้อง
กรณีรายจ่ายของกิจการที่จ่ายไปเพื่อประโยชน์ของกิจการจริง แต่ไม่มีหลักฐานการรับเงินเพียงพอ สามารถจัดทำเอกสารประกอบการลงบัญชีได้ แยกเป็นกรณีดังนี้
- เอกสารที่ใช้ประกอบค่าใช้จ่ายของกิจการ
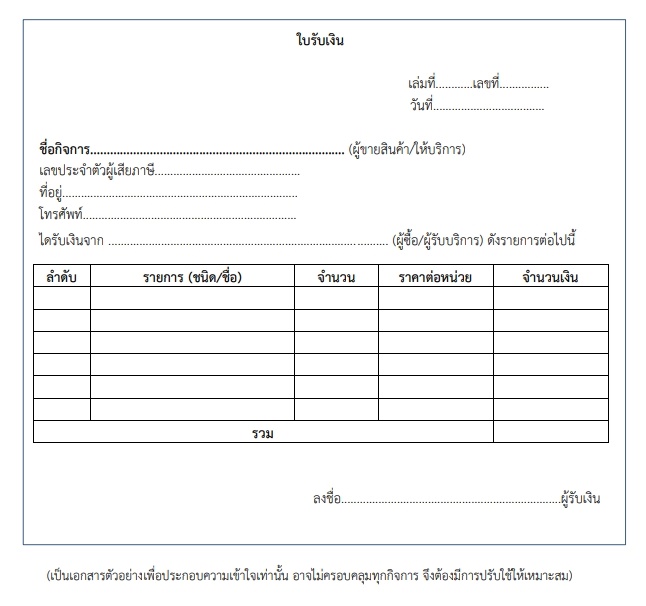
1. ใบรับเงิน
กรณีผู้รับเงินยินยอมออกใบรับเงิน (ตามมาตรา 105 ทวิ) ในใบรับเงินและสำเนาใบรับเงิน ต้องมีรายละเอียดตัวเลขไทยหรือเลขอารบิค และอักษรภาษาไทย หากทำเป็นภาษาต่างประเทศก็ให้มีภาษาไทยกำกับด้วยนะครับ ต้องมีรายละเอียดดังนี้
- เลขประจำตัวผู้เสียภาษีอากรของผู้ออกใบรับเงิน
- ชื่อของผู้ออกใบรับเงิน
- เลขที่เอกสารของใบรับเงิน
- วันเดือนปีที่ออกใบรับเงิน
- จำนวนเงินที่ได้รับ
- ชนิด ชื่อ จำนวนและราคาสินค้า
- ถ้าเป็นการขายสินค้าให้กับผู้ซื้อซึ่งขายสินค้าประเภทเดียวกันต้องแสดงชื่อที่อยู่ของผู้ซื้อไว้ในใบรับเงินด้วยทุกครั้งที่มีการรับเงิน
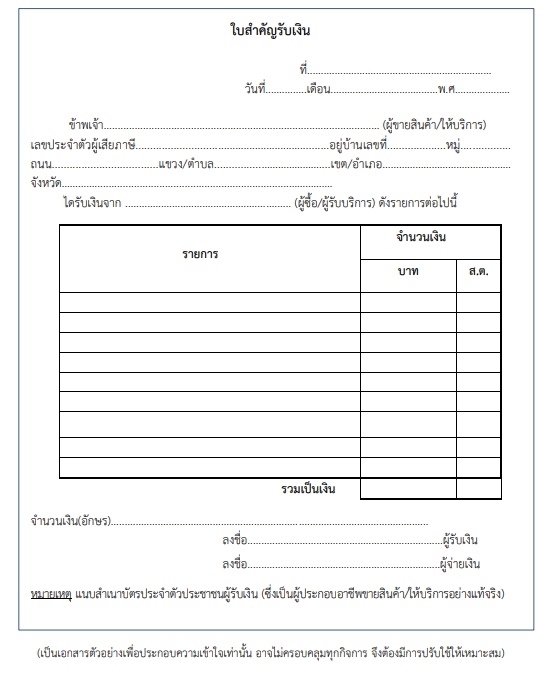
2. ใบสำคัญรับเงิน
กรณีที่ผู้รับเงินไม่สามารถออกใบเสร็จรับเงินให้ได้ แต่ยินยอมที่จะลงลายมือชื่อในช่องผู้รับเงิน และยินยอมให้แนบสำเนาบัตรประจำตัวประชาชน สามารถใช้เอกสาร “ใบสำคัญรับเงิน” ได้
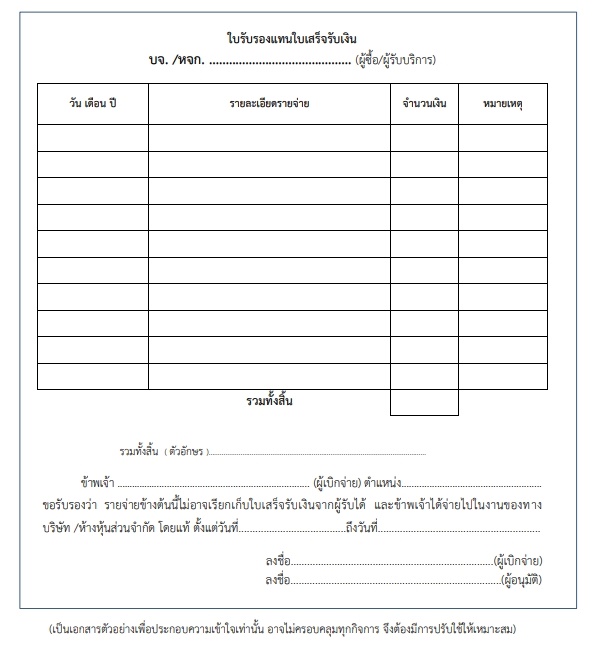
3. ใบรับรองแทนใบเสร็จรับเงิน
กรณีจ่ายค่าสินค้าหรือบริการเบ็ตเตล็ดแต่ไม่สามารถเรียกใบเสร็จรับเงินจากผู้ขายหรือผู้ให้บริการได้ จำเป็นต้องให้พนักงานของกิจการเป็นผู้รับรองการจ่ายเงินนั้น ก็สามารถใช้เอกสาร “ใบรับรองแทนใบเสร็จรับเงิน” ได้เช่นกัน
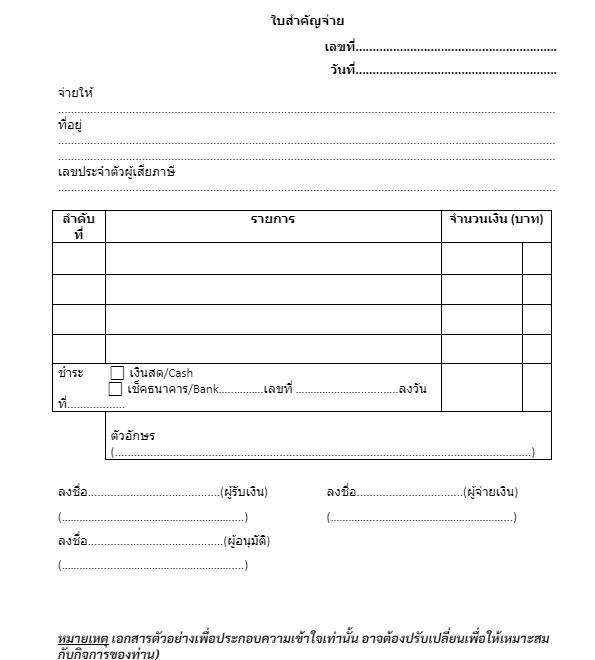
4. ใบสำคัญจ่าย
กรณีที่มีค่าใช้จ่ายแต่ใบเสร็จรับเงินหรือใบกำกับภาษีระบุเป็นชื่อผู้อื่น เช่น ค่าไฟฟ้า ค่าน้ำประปา เป็นต้น แต่กิจการสามารถพิสูจน์ได้ว่า กิจการเป็นผู้จ่ายเงินจริง และมีหลักฐานอื่นๆ แนบ เช่น สัญญาเช่า เป็นต้น ให้จัดทำเอกสาร “ใบสำคัญจ่าย” โดยระบุรายละเอียดดังนี้
- ชื่อ ที่อยู่ เลขบัตรประจำตัวผู้เสียภาษีอากร ของผู้รับเงิน
- วันที่จ่ายเงิน
- ระบุประเภทของรายการที่จ่าย และจำนวนเงินที่จ่าย
- ลงลายมือชื่อผู้รับเงินไว้เป็นหลักฐาน
- มีการลงนามอนุมัติจ่ายโดยผู้มีอำนาจเท่านั้น
- กรณีนี้ต้องแนบหลักฐานการจ่ายเงินต่าง ๆ ด้วยนะคะได้แก่
- หลักฐานการจ่ายเงิน เช่น สำเนาเช็คระบุชื่อผู้รับเงิน หรือหลักฐานการตัดบัญชี (Bank Statement) หรือสำเนาใบโอนเงินธนาคาร หรือสลิปโอนเงินอิเลคทรอนิกส์อื่นๆ
- ในกรณีชำระเป็นเงินสด ต้องแนบสำเนาบัตรประจำตัวประชาชนผู้รับเงิน
- เอกสารพิจารณาที่เกี่ยวข้อง เช่น รายงานการประชุมที่มีมติให้อนุมัติเป็นรายจ่ายได้ จดหมายผู้บริหาร คำรับรองอนุมัติรายจ่าย รายการเบิกจ่ายที่ผ่านการอนุมัติและมีลายมือชื่อผู้อนุมัติจ่าย เป็นต้น
- หลักฐานการหักภาษี ณ ที่จ่าย