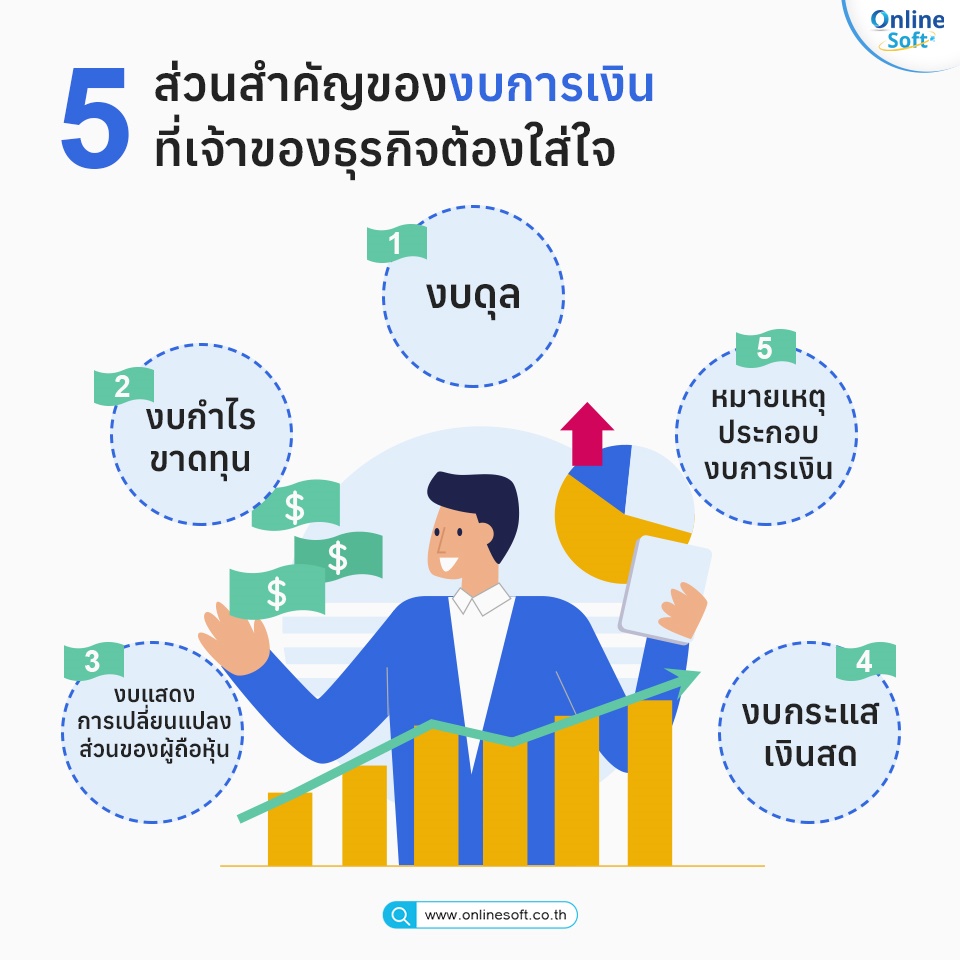
เวลาพูดถึงงบการเงิน หลายๆ คนอาจเข้าใจว่ามันมีรายการเดียวคือ “งบดุล” แต่งบดุลเป็นแค่ส่วนหนึ่งของงบการเงินมาตรฐานของธุรกิจในปัจจุบันเท่านั้น และเอาจริงๆ งบการเงินมีส่วนประกอบใหญ่ๆ ถึง 5 ส่วนด้วยกัน ว่าแต่ ในแต่ละส่วนมันบอกอะไรเกี่ยวกับธุรกิจบ้าง? ลองไปดูกันครับ
1.งบดุล
พูดถึงงบทางการเงิน งบที่พื้นฐานที่สุดก็คงหนีไม่พ้นงบดุล ซึ่งคนเรียนบัญชีต้องเรียนเป็นสิ่งแรกๆ ซึ่งงบดุลนั้นเกิดจากพื้นฐานของสมการ สินทรัพย์ = หนี้สิน+ส่วนของผู้ถือหุ้น ซึ่งทำให้งบดุลถูกแบ่งเป็น 2 ฝั่งคือส่วนสินทรัพย์ และส่วนของหนี้สินรวมกับส่วนของผู้ถือหุ้น ซึ่งตามหลักแล้วทั้ง 2 ฝั่งจะต้องเท่ากันเป๊ะ
ซึ่งในรายละเอียด ส่วนของสินทรัพย์จะแยกเป็นสินทรัพย์ระยะสั้น หรือสินทรัพย์ที่มีสภาพคล่องสูง (เช่น เงินสด, เงินฝาก, หุ้นของบริษัทในบริษัทอื่น) กับสินทรัพย์ระยะยาว หรือสินทรัพย์ที่มีสภาพคล่องต่ำ (เช่น อสังหาริมทรัพย์, เครื่องจักรต่างๆ, ยานพาหนะ) และส่วนของหนี้สินจะแยกเป็นหนี้สินระยะสั้น (ที่ต้องชำระภายใน 1 ปี) และหนี้สินระยะยาว (ที่ต้องชำระในระยะเวลาเกิน 1 ปี)
งบดุลเป็นสิ่งที่จะทำให้เราเห็นภาพใหญ่ของธุรกิจ ผ่านสินทรัพย์ และแหล่งที่มาของเงินทุนของบริษัทจากส่วนของหนี้สินและส่วนของผู้ถือหุ้น ซึ่งตรงนี้งบดุลที่มีหน้าตาเหมาะสมก็คือ งบดุลที่มีความสมส่วนกันสองข้าง เช่น มีหนี้สินระยะสั้นไม่มากไปกว่าสินทรัพย์ระยะสั้น (มิเช่นนั้นก็จะเกิดปัญหาสภาพคล่อง หรือไม่สามารถหาเงินสดมาชำระหนี้ได้ตามกำหนด) หรือมีการขยายตัวของสินทรัพย์ระยะยาวไปพร้อมๆ กับหนี้สินระยะยาว ซึ่งแสดงให้เห็นว่าบริษัทก่อหนี้ได้ถูกประเภทของการได้มาซึ่งสินทรัพย์ เป็นต้น
2.งบกำไรขาดทุน
แม้ว่างบดุลจะมีความสำคัญเพื่อให้เห็นภาพใหญ่ของธุรกิจ แต่บางทีผู้บริหารก็อาจต้องการมองภาพย่อยให้เห็นภาพเร็วๆ มากกว่าที่จะต้องไปดึงตัวเลขจากงบดุลมาวิเคราะห์อีกที งบการเงินตามมาตรฐานปัจจุบันทั่วไปจึงมีมากกว่างบดุล และงบส่วนต่อมาที่ควรจะกล่าวถึงก็คือ งบกำไรขาดทุน
งบกำไรขาดทุนก็คือ การแสดงให้เห็นยอดขายหรือรายได้ของธุรกิจ แล้วเอามาหักลบด้วยต้นทุนต่างๆ ของธุรกิจ แล้วแสดงผลต่างออกมาเป็นกำไรสุทธิหรือขาดทุนสุทธิของธุรกิจ
งบกำไรขาดทุนสามารถแบ่งเป็นส่วนย่อยๆ เช่น การแยกรายได้จากการขาย และรายได้จากการบริการ ไปจนถึงรายได้จากเงินปันผลในหุ้นของบริษัทอื่นๆ ที่บริษัทถือไว้ หรือส่วนของต้นทุน ก็อาจแยกได้เป็นต้นทุนการขาย ต้นทุนการบริการ ค่าใช้จ่ายในการขาย ค่าใช้จ่ายในการบริหารธุรกิจ เป็นต้น ซึ่งจะแยกอย่างไรก็เป็นสิ่งที่ขึ้นอยู่กับลักษณะของธุรกิจเป็นหลัก
อย่างไรก็ดีรายละเอียดที่สำคัญที่สุดของงบกำไรขาดทุนที่สำคัญคือ ส่วนของต้นทุนขาย และ ค่าใช้จ่ายในการบริหารธุรกิจ ซึ่งหากพิจารณาปีต่อปีมันจะทำให้เห็นหลายประเด็น ตัวอย่างเช่น การที่ยอดขายเพิ่มขึ้น แต่อัตราผลกำไรกลับลดลง มันก็อาจเกิดจากการขยายตัวของต้นทุนขายหรือค่าใช้จ่ายการขายที่โตเร็วกว่ายอดขายก็ได้ เป็นต้น
3.งบแสดงการเปลี่ยนแปลงส่วนของผู้ถือหุ้น
งบส่วนนี้เป็นงบที่แสดงการเปลี่ยนแปลงความมั่งคั่งของเจ้าของบริษัท ซึ่งรายละเอียดมันอธิบายง่ายๆ ก็คือ การแสดงมูลค่าหุ้นพื้นฐานตามราคาจดทะเบียน มูลค่าของหุ้นที่เกิดขึ้นตามราคาตลาด ผลกำไรของบริษัท และเงินปันผลสำหรับผู้ถือหุ้น
งบส่วนนี้เหมาะกับการพิจารณาของนักลงทุนว่าควรจะลงทุนในบริษัทดีหรือไม่ เพราะการพิจารณาปีต่อปีก็จะทำให้เห็นเน้นไปที่ส่วนของผู้ถือหุ้นที่จะเพิ่มขึ้นหรือลดลงได้โดยตรง และจะทำให้เรามองเห็นชัดว่ามันเพิ่มขึ้นหรือลดลงจากองค์ประกอบใดในส่วนของผู้ถือหุ้น และทำให้นักลงทุนสามารถเลือกลงทุนได้ตามความต้องการ เช่น นักลงทุนที่เน้นเงินปันผลควรจะดูงบการเงินส่วนนี้ของบริษัทต่างๆ เพื่อให้เงินนโยบายด้านเงินปันผลของบริษัทในแต่ละปีเมื่อเทียบกับผลกำไรสุทธิ หรือนักลงทุนที่ไม่เน้นเงินปันผลแต่เน้นมูลค่าของหุ้นก็อาจเลือกลงทุนในบริษัทที่จ่ายปันผลน้อย แต่ส่วนของผู้ถือหุ้นเพิ่มขึ้นเรื่อยๆ จากกำไรสะสมของบริษัท เป็นต้น
4.งบกระแสเงินสด
สภาพคล่องเป็นประเด็นสำคัญของธุรกิจที่มักจะต้องพิจารณาแยกส่วนอื่นๆ เนื่องจากบริษัทที่เติบโตดี ก็อาจมีสภาพคล่องต่ำได้ มันจึงมีงบกระแสเงินสดแยกออกมาจากงบการเงินส่วนอื่น เพื่อให้พิจารณาสภาพคล่องของบริษัทโดยเฉพาะ
องค์ประกอบของงบกระแสเงินสด ถ้าจะให้พูดในภาพใหญ่ก็คือ องค์ประกอบต่างๆ ของรายรับและรายจ่ายของบริษัทในปีๆ หนึ่งทั้งหมด โดยแยกตามแหล่งที่มาและที่ไปของเงินสด ทั้งนี้ความต่างหลักๆ ของงบกระแสเงินสดกับงบกำไรขาดทุนก็คือ ในงบกระแสเงินสด จะมีการแยกรายรับและรายจ่ายอย่างละเอียดกว่ามาก เช่น จะมีการแยกเลยให้เห็นว่ารายจ่ายส่วนของค่าจ้าง ค่าเช่า ค่าซื้อสินค้า ค่าบำรุงรักษา ค่าสาธารณูปโภคอื่นๆ ฯลฯ อย่างละเอียด ซึ่งจุดเด่นของงบนี้ก็คือจะทำให้ผู้ดูสามารถเห็นรายจ่ายของบริษัทในส่วนต่างๆ ได้ละเอียดกว่างบการเงินส่วนอื่นๆ ที่มักจะพูดถึงรายจ่ายในภาพใหญ่
5.หมายเหตุประกอบงบการเงิน
ส่วนสุดท้ายของงบการเงินก็คือ “หมายเหตุประกอบงบการเงิน” ส่วนนี้เป็นส่วนที่จะทำการอธิบายรายละเอียดต่างๆ ที่เราไม่เห็นในงบการเงินส่วนอื่น เช่น หลักการตีราคาสินทรัพย์ของบริษัท การคิดค่าเสื่อมราคาในรายการต่างๆ ไปจนถึงการควบรวมกิจการ ซึ่งสิ่งเหล่านี้ไม่ถูกอธิบายแยกไปในแต่ละส่วนของงบการเงินที่กล่าวมา
แม้ว่าชื่อจะเป็น “หมายเหตุ” แต่จริงๆ หมายเหตุประกอบงบการเงินเป็นส่วนที่มีขนาดใหญ่และมีรายละเอียดมากที่สุดในงบการเงิน เพราะส่วนนี้จะเป็นส่วนที่บริษัทแจกแจงรายละเอียดการคิดบัญชีทั้งหมด ไม่ว่าจะเป็นการคิดค่าเสื่อมราคาหรือการคำนวณอัตราแลกเปลี่ยน ไปจนถึงแจกแจงรายละเอียดของลูกหนี้บริษัท เจ้าหนี้บริษัท และการถือหุ้นของบริษัทในบริษัทอื่นๆ มันเป็นส่วนของงบการเงินที่จะทำให้ผู้พิจารณางบการเงินสามารถมองเห็นมิติทางการเงินของบริษัทในรายละเอียดได้จริง ดังนั้นมันเป็นส่วนที่สำคัญมากๆ สำหรับผู้ที่เห็นว่าส่วนอื่นๆ ของงบการเงินยังไม่สามารถให้ภาพทางการเงินของบริษัทได้อย่างชัดเจนเพียงพอ
ทั้งนี้ทั้งนั้น การพิจารณางบการเงินต่างๆ ก็มีความแตกต่างกันไปในรายละเอียดของแต่ละอุตสาหกรรม เช่น ธุรกิจกลุ่มการเงินก็เป็นกลุ่มที่จะมีหนี้สินมากกว่ากลุ่มอื่นๆ เป็นปกติ หรือกลุ่มงานบริการบางกลุ่ม ส่วนที่ต้องพิจารณามากกว่าการเติบโตของต้นทุนการขาย ก็คือการเติบโตของต้นทุนการบริหาร เป็นต้น
สามารถอ่านบทความน่าสนใจอื่นๆได้ ที่นี่ คลิ๊ก!!
บทความโดย : LINK



