ภ.พ.36 คือ แบบนำส่งภาษีมูลค่าเพิ่ม ตามประมวลรัษฎากร ใช้เมื่อได้จ่ายเงินค่าซื้อสินค้าหรือค่าบริการ ให้แก่ผู้ประกอบการที่อยู่นอกราชอาณาจักร ฯ
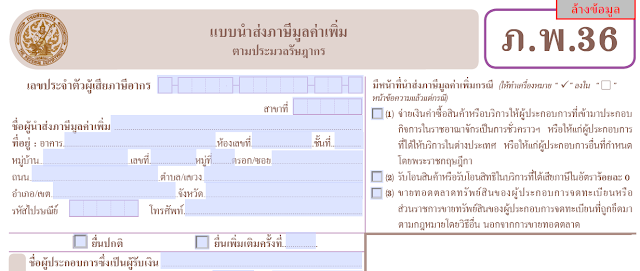
ใครมีหน้าที่ในการยื่นแบบ ภ.พ.36
ผู้จ่ายเงินที่ทำการจ่ายเงินค่าซื้อสินค้า หรือค่าบริการให้แก่ผู้ประกอบการที่อยู่นอกราชอาณาจักรที่ได้เข้ามาประกอบการในราชอาณาจักรเป็นการชั่วคราว และไม่ได้จดทะเบียนภาษีมูลค่าเพิ่มเป็นการชั่วคราว หรือผู้ประกอบการที่ได้ให้บริการในต่างประเทศ หรือได้มีการใช้บริการนั้นในราชอาณาจักร
กำหนดเวลาในการยื่นแบบ ภ.พ.36 และสถานที่ในการยื่นนำส่งเงินภาษี สามารถทำได้ ณ สำนักงานสรรพากรพื้นที่สาขาในท้องที่ที่ใกล้เคียง หรือภูมิลำเนาของผู้นำส่ง โดยมีกำหนดว่าจะต้องไม่เกินวันที่ 7 ของเดือนถัดไป แต่ในกรณีที่ยื่นภาษีออนไลน์ (https://efiling.rd.go.th/) กำหนดให้ยื่นภายในวันที่ 15 ของเดือนถัดไป
ตัวอย่าง
บริษัท A จ่ายค่าโฆษณาสำหรับเดือน พ.ค.2563 ได้รับใบเสร็จรับเงินจาก Facebook ถือ เป็นการจ่ายเงินค่าบริการให้แก่ผู้ประกอบการที่อยู่ราชอาณาจักรไทย และนำบริการดังกล่าวมาใช้ในราชอาณาจักรไทย ดังนั้น บริษัท A มีหน้าที่ยื่นแบบ ภ.พ.36 และภาษีมูลค่าเพิ่มในอัตรา 7%
เมื่อบริษัท A ได้รับใบเสร็จรับเงินจากกรมสรรพากร สามารถนำมาใช้เป็นภาษีซื้อในธุรกิจของบริษัท A ได้ในเดือนถัดไป กล่าวคือ ภาษีซื้อจากการจ่ายค่าโฆษณานี้สามารถนำมาขอคืนภาษีซื้อได้ หรือสามารถนำมาใช้เคลมแวทภาษีมูลค่าเพิ่ม (Vat ขาย)ได้
ยื่น ภ.พ.36 ล่าช้ามีบทลงโทษยังไงบ้าง
ผู้ประกอบการจดทะเบียนที่ยื่นแบบ ภ.พ.36 ตามมาตรา 83/6 แห่งประมวลรัษฎากร ต้องรับผิดทุกครั้งที่มีการยื่นแบบ ภ.พ.36 เป็นราย ๆ ไป
กรณีไม่ยื่นแบบฯภายในกำหนดเวลา ต้องนำส่งภาษีมูลค่าเพิ่มและมีความรับผิด ดังนี้
1. ค่าปรับอาญา ตามมาตรา 90(5) แห่งประมวลรัษฎากร ต้องระวางโทษปรับไม่เกิน 2,000 บาท แต่อัตราที่ควรเปรียบเทียบปรับ ถ้ายื่นแบบฯ ภายใน 7 วัน นับแต่วันพ้นกำหนดเวลา 300 บาท หากยื่นแบบฯ เกิน 7 วัน 500 บาท ตามข้อผ่อนปรนการปรับ
2. เงินเพิ่ม ในอัตราร้อยละ 1.5 ต่อเดือนหรือเศษของเดือน ตามมาตรา 89/1 แห่งประมวลรัษฎากร
ทั้งนี้ กรณีไม่ได้ยื่นแบบฯ หรือยื่นแบบฯ นำส่งเมื่อพ้นกำหนดเวลา หรือยื่นแบบฯ ไว้ไม่ถูกต้อง ไม่ต้องเสียเบี้ยปรับ เสียเฉพาะเงินเพิ่ม ตามข้อ 18 ของคำสั่งกรมสรรพากรที่ ป.81/2542ฯ เว้นแต่กรณีรับโอนสินค้าหรือรับโอนสิทธิในบริการที่ได้เสียภาษี ในอัตราร้อยละ 0
ดังนั้น กรณีบริษัทชำระค่าบริการให้แก่ผู้ประกอบการที่ได้ให้บริการในต่างประเทศและได้มีการใช้บริการนั้นในราชอาณาจักร โดยยื่นแบบ ภ.พ.36 นำส่งเงินภาษีมูลค่าเพิ่ม ตามมาตรา 83/6(2) แห่งประมวลรัษฎากร เกินกำหนดเวลา จึงต้องรับผิดเสียเฉพาะค่าปรับอาญา เงินภาษี และเงินเพิ่มเท่านั้น
ที่มา : http://interapp3.rd.go.th



