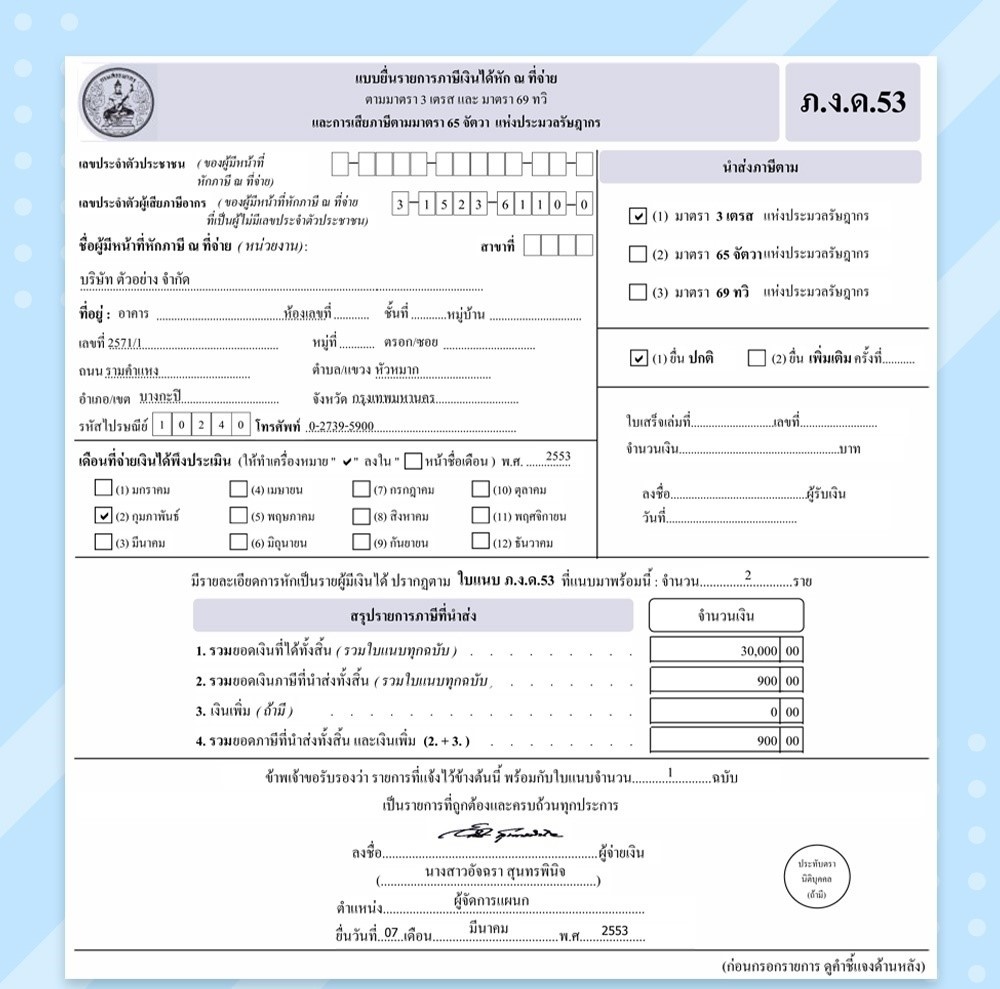
ทำความรู้จักกับ ภ.ง.ด.53

ทำความรู้จักกับ ภ.ง.ด.53

การหักภาษีเงินได้ ณ ที่จ่าย เป็นหน้าที่ของผู้ที่จ่ายเงินส่วนผู้ที่รับเงินได้นั้นจะเป็นผู้ที่ถูก โดยหากมีการหักภาษี ณ. ที่จ่ายกับจะใช้แบบยื่น ภ.ง.ด.3 แต่หากหักกับนิติบุคคลจะใช้แบบยื่น ภ.ง.ด.53 ใบบทความนี้เราจะพูดถึงการหักภาษี ณ ที่จ่ายที่เป็นนิติบุคคลกัน


ภ.ง.ด.53 คือ แบบยื่นรายการภาษีหัก ณ ที่จ่าย โดยผู้รับเงินจะเป็นผู้ถูกหักภาษี ณ ที่จ่าย ซึ่งเป็นนิติบุคคลที่มีหน้าที่ในการเสียภาษีเงินได้

นิติบุคคล (Juristic Persons) คือ บุคคลตามกฎหมายที่กฎหมายสมมติขึ้น และรับรองให้มีสิทธิและหน้าที่เช่นเดียวกับบุคคลธรรมดา เว้นแต่ สิทธิและหน้าที่บางอย่างซึ่งบุคคลธรรมดามีอยู่นั้น นิติบุคคลจะมีไม่ได้ เช่น สิทธิในด้านครอบครัว สิทธิในทางการเมือง เป็นต้น

ประเภทเงินได้ที่ยื่นแบบภ.ง.ด.53 ได้แก่


1. เงินได้ตามมาตรา 40 (2) – 40 (8) เช่น เงินได้จากค่าจ้างทำของ ค่าโฆษณา ค่านายหน้า การให้เช่าทรัพย์สิน เช่น ที่ดิน, อาคาร, เครื่องจักร, รถยนต์ เป็นต้น การประกอบวิชาชีพอิสระ ดอกเบี้ยเงินฝากธนาคาร เงินปันผล เป็นต้น

2. เงินได้จากมาตรา 40 (8) เฉพาะกรณีที่เป็นการจ่ายเงินได้จากการให้บริการอื่นๆที่นอกเหนือจากข้อ 1

3. เงินได้จากการประกันวินาศภัยเฉพาะกรณีที่จ่ายให้แก่บริษัทหรือห้างหุ้นส่วนที่เป็นนิติบุคคล ซึ่งประกอบกิจการวินาศภัยตามกฎหมายว่าด้วยการประกันวินาศภัยในประเทศไทย

4. เงินได้จากการขนส่งซึ่งไม่รวมการจ่ายค่าโดยสารสำหรับการขนส่งสาธารณะ

*** โดยผู้ที่ถูกหักภาษี ณ ที่จ่าย เป็นผู้ที่ประกอบกิจการในไทย ***


ผู้มีหน้าที่หักภาษีต้องทำอย่างไร


1. ขอข้อมูลผู้ถูกหักภาษี ณ ที่จ่าย ได้แก่ ชื่อที่อยู่ เลขประจำตัวผู้เสียภาษีอากร

2. ดำเนินการหักภาษี ณ ที่จ่ายทุกครั้งเมื่อมีการจ่ายเงินได้ในอัตราที่กำหนดตามประมวลรัษฎากร (1,000 บาท)

3. จัดทำหนังสือรับรองหักภาษี ณ ที่จ่ายให้แก่ผู้ที่ถูกหักภาษีทุกครั้งที่ทำการหักภาษี ณ ที่จ่าย

4. ผู้หักภาษี ณ ที่จ่ายยื่น ภ.ง.ด.53 พร้อมนำส่งภาษีที่หักไว้ภายใน 7 วันนับแต่วันสิ้นเดือนของเดือ

 2735
ผู้เข้าชม

บทความที่เกี่ยวข้อง

ถ้าคุณจบปริญญาตรี สาขาบัญชีมา  โดยทั่วไปจะสามารถเลือกเข้าทำงานในบริษัทได้หลายรูปแบบ จะเลือกทำงานในบริษัทที่เป็นผู้ผลิต หรือผู้ขายก็ได้  หรือจะเลือก หางานบัญชีบริษัทตรวจสอบบัญชีก็ได้ ทั้ง 2  กรณีนี้จะมีรูปแบบการทำงานแตกต่างกัน
ต้นทุนแฝง (Hidden cost) ถือเป็นภัยเงียบของการทำธุรกิจเลยก็ว่าได้ หลายบริษัทไม่ได้ให้ความสำคัญ หรือมีแนวทางแก้ไขปัญหาเกี่ยวกับต้นทุนแฝงที่จริงจังมากพอ รู้ตัวอีกทีก็ขาดทุนติดต่อกันหลายเดือนทีเดียว ในบทความนี้ Moneywecan จะพาผู้อ่านทุกท่าน ไปทำความรู้จักเกี่ยวกับต้นทุนแฝงกันให้มากขึ้นค่ะ
ความหมายของการจัดการคลังสินค้า (Introduction to Warehouse Management)คลังสินค้า หมายถึง พื้นที่ที่ได้วางแผนแล้วเพื่อให้เกิดประสิทธิภาพ ในการใช้สอยและการเคลื่อนย้ายสินค้าและวัตถุดิบ โดยคลังสินค้าทำหน้าที่ในการเก็บสินค้า ระหว่างกระบวนการเคลื่อนย้ายเพื่อสนับสนุนการผลิตและการกระจายสินค้า ซึ่งสินค้าที่เก็บในคลังสินค้าสามารถแบ่งออกเป็น 2 ประเภท ได้แก่1. วัตถุดิบ (Material) ซึ่งอยู่ในรูป วัตถุดิบ ส่วนประกอบและชิ้นส่วนต่างๆ2. สินค้าสำเร็จรูปหรือสินค้า จะนับรวมไปถึงงานระหว่างการผลิต ตลอดจนสินค้าที่ต้องการทิ้งและวัสดุที่นำมาใช้ใหม่
ก่อนจะมาเป็น “หนี้สูญ” ต้องผ่านการบันทึกบัญชีลูกหนี้มาก่อน ซึ่งเกิดจากการขายที่ให้เครดิตแก่ลูกหนี้ ที่เรียกกันทั่วไปคือการขายเชื่อ หรืออาจเป็นการขายผ่อนชำระ รวมถึงการรับชำระเป็นงวด ๆ ในลักษณะการเช่าซื้อหรือลีสซิ่ง นอกจากลูกหนี้ที่เกิดจากการค้าแล้วอาจมีลูกหนี้ในลักษณะอื่น ๆ ทั้งนี้ กิจการที่มีลูกหนี้ย่อมมีสิทธิในการเรียกให้ลูกหนี้นั้นชำระเงินตามมูลหนี้ที่เกิดขึ้นตามที่ได้ตกลงกันไว้
บอจ.2 บอจ.3 บอจ.5 เป็นเอกสารประกอบการจดทะเบียนที่สำคัญอย่างหนึ่งเวลาที่เราเอาบริษัทไปทำธุรกรรมในด้านต่างๆ ยกตัวอย่างเช่น เวลาที่เราไปเปิดบัญชีธนาคารในนามบริษัทธนาคารก็จะขอ บอจ.2 บอจ.3 บอจ.5 ในบทความนี้เราจะมาดูกันว่าเอกสารดังกล่าวนั้นคืออะไร
ต้นทุนผันแปร และต้นทุนคงที่คำว่า “คงที่” (Fixed) และ “ผันแปร” (Variable) ใช้เพื่ออธิบายว่าต้นทุนจะผันแปรไปอย่างไร เมื่อกิจกรรมเปลี่ยนแปลงไปต้นทุนผันแปร  เป็นต้นทุนซึ่งมีจำนวนรวมที่ผันแปรไปเป็นสัดส่วนโดยตรงกับการเปลี่ยนแปลงของกิจกรรม ปริมาณกิจกรรมดังกล่าวได้แก่ หน่วยของสินค้าที่ผลิตขาย ชั่วโมงแรงงาน ชั่วโมงเครื่องจักร ตัวอย่างของต้นทุนผันแปร ได้แก่ วัตถุดิบทางตรง ค่าแรงงานทางตรง วัสดุสิ้นเปลือง เป็นต้น

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์