สรุป Timeline สำหรับยื่นภาษีและงบการเงิน 2566

สรุป Timeline สำหรับยื่นภาษีและงบการเงิน 2566

สำหรับ "บริษัทจำกัด" ที่มีวันสิ้นรอบปีบัญชี คือ 31 ธันวาคม 2566 จะต้องปิดงบการเงิน ยื่นงบการเงิน และยื่นภาษีบริษัทประจำปี ภายในวันสุดท้ายดังนี้
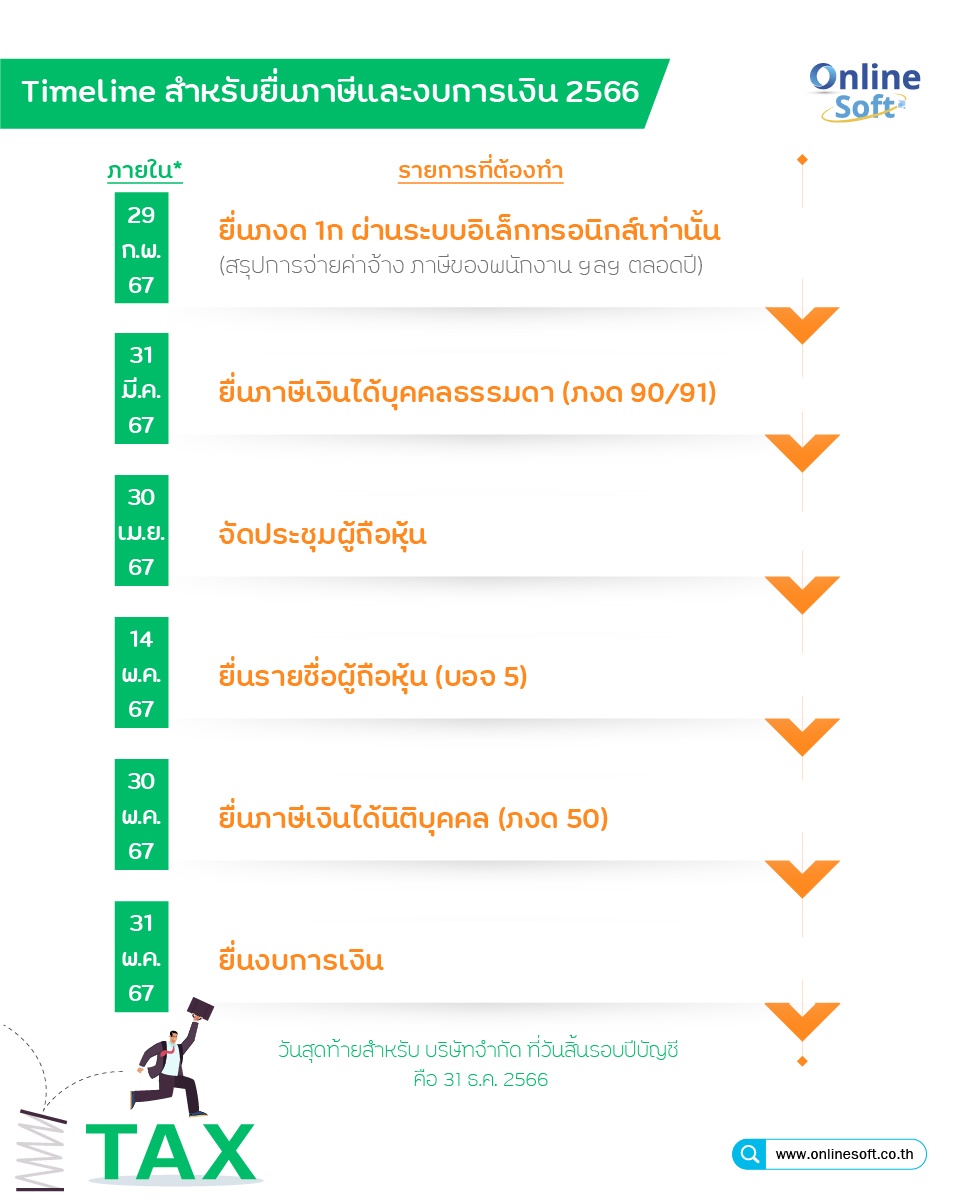


ก่อนวันที่ 29 ก.พ.2567

  • ยื่นภ.ง.ด.1ก (สรุปการจ่ายเงินเดือน ค่าจ้าง ภาษีของพนักงาน ฯลฯ ตลอดปี)

ก่อนวันที่ 30 เม.ย. 2567

  • ประชุมผู้ถือหุ้น (4 เดือนหลังวันสิ้นรอบปัญชี)
ก่อนวันที่ 31 มี.ค. 2567
  • ยื่นภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด.90/91)

ก่อนวันที่ 14 พ.ค. 2567

  • ยื่นรายชื่อผู้ถือหุ้น (บ.อ.จ.5) (ภายใน 14 วัน นับจากวันประชุมผู้ถือหุ้น)

ก่อนวันที่ 30 พ.ค. 2567

  • ยื่นภาษีเงินได้นิติบุคคล (ภ.ง.ด.50) (150 วันหลังวันสิ้นรอบ)

ก่อนวันที่ 31 พ.ค. 2567

  • ยื่นงบการเงิน (ภายใน 1 เดือน นับจากวันประชุมผู้ถือหุ้น)

ที่มา เพจ บัญชีรู้ไว้ใช่ว่า

 1660
ผู้เข้าชม

บทความที่เกี่ยวข้อง

กรมสรรพากรขยายเวลามาตรการภาษีการใช้งานระบบภาษีอิเล็กทรอนิกส์ (E-Tax) ออกไปอีก 3 ปี ตั้งแต่วันที่ 1 มกราคม 2566 ถึงวันที่ 31 ธันวาคม 2568 (จากเดิมที่สิ้นสุดเมื่อ 31 ธันวาคม 2565) โดยออกเป็นร่างกฎหมาย รวม 2 ฉบับ สาระสำคัญของร่างกฎหมาย 2 ฉบับ ที่เกี่ยวกับการขยายระยะเวลามาตรการภาษีเพื่อส่งเสริมระบบภาษีอิเล็กทรอนิกส์ มีดังนี้
ผู้ใช้ข้อมูลทางการบัญชีมีหลายฝ่ายไม่ว่าจะเป็นผู้บริหารกิจการ เจ้าหนี้ นักลงทุน หน่วยงานของรัฐบาล หรืออื่น ๆ ซึ่งในบางครั้งบุคคลที่ใช้ข้อมูลทางการบัญชีเหล่านี้มีความต้องการที่จะใช้ข้อมูลทางการบัญชีในทิศทางที่แตกต่างกัน เช่น ผู้บริหารต้องการแสดงผลการดำเนินงานที่มีกำไรน้อยกว่าความเป็นจริงหรือขาดทุน เพื่อที่จะได้เสียภาษีน้อยลง หรือไม่เสียภาษีเลย ในทางตรงกันข้ามกรมสรรพากรซึ่งเป็นหน่วยงานของรัฐบาลที่มีหน้าที่จัดเก็บภาษีก็ต้องการให้แสดงข้อมูลตามความเป็นจริง เพื่อจะได้จัดเก็บภาษีได้อย่างถูกต้อง รัฐบาลจะได้นำเงินมาพัฒนาประเทศต่อไป
แผนกจัดซื้อเป็นหน่วยงานแยกต่างหากหรือมีพนักงานจัดซื้อไม่เกี่ยวข้อง
ผู้มีหน้าที่เสียภาษีเงินได้บุคคลธรรมดา ได้แก่ ผู้ที่มีเงินได้เกิดขึ้นระหว่างปีที่ผ่านมาโดยมีสถานะ อย่างหนึ่งอย่างใด ดังนี้
“ภาษี” เป็นรายจ่ายตัวหนึ่งที่สำคัญมากแล้วทุกคนต้องจ่าย นั่นก็คือ รายจ่ายเรื่อง “ภาษี” แต่ก็อย่างที่เรารู้กันว่าภาษีเป็นเรื่องที่ทุกคนยังไงก็ต้องจ่าย ไม่ว่าจะเป็นทางตรงอย่างช่วงต้นปีของทุกปีเราก็ต้องรายงานกับสรรพากรว่าเรามีรายได้เท่าไหร่ ต้องเสียภาษีเท่าไหร่ ถ้าใครจ่ายเกินไปก็ขอคืนได้ ถ้าใครจ่ายภาษีขาดไปก็จ่ายเพิ่ม หรือจะเป็นภาษีทางอ้อมที่บางครั้งก็จ่ายแบบไม่รู้ตัว เช่น ภาษีมูลค่าเพิ่ม (VAT) ที่เวลาเราไปกินข้าวตามร้านค้าต่างๆแล้วมักจะมีตัวนี้แฝงมาด้วย

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์