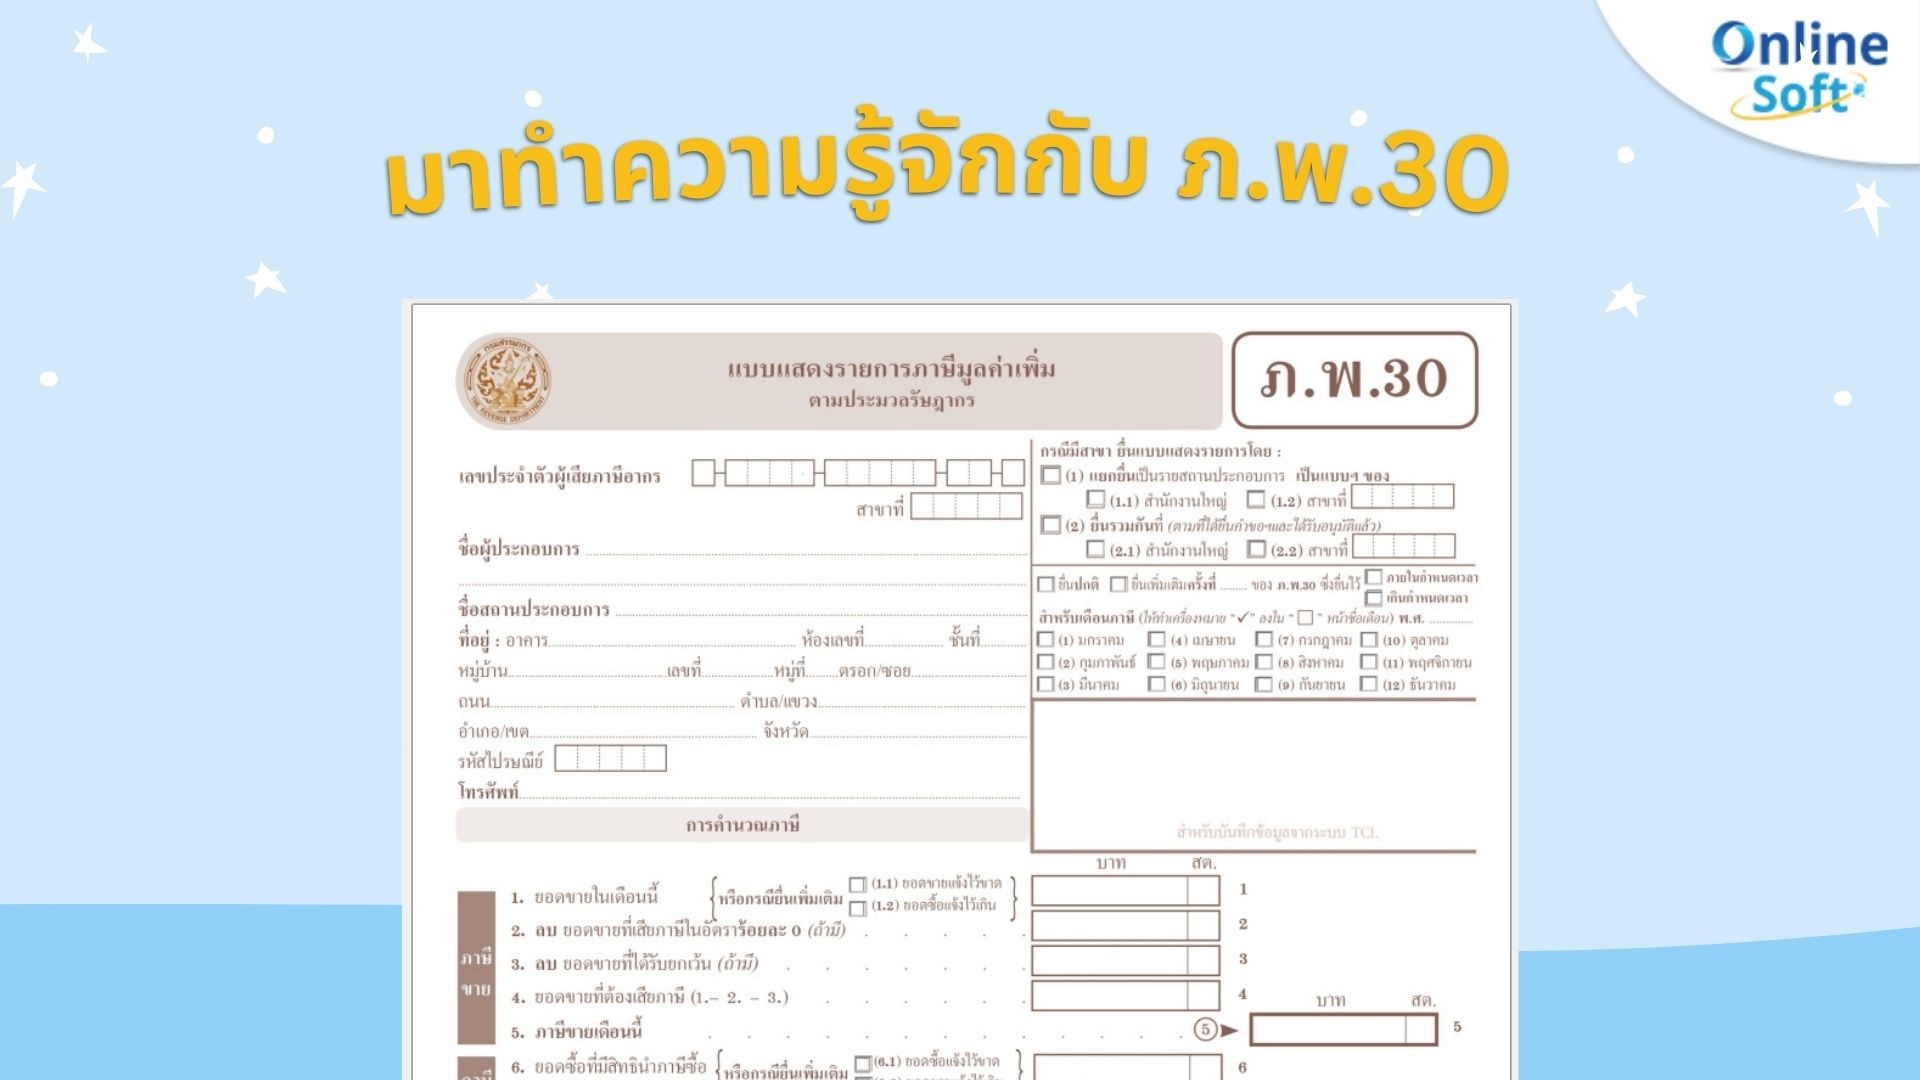
แบบ ภ.พ.30 คือ แบบแสดงรายการ
สรุปภาษีซื้อ-ภาษีขาย เพื่อนำส่งกรมสรรพากร โดยผู้มีหน้าที่จัดทำคือ
เจ้าของธุรกิจที่มีรายได้มากกว่า 1.8 ล้านบาทต่อปี และได้ทำการขึ้นทะเบียนภาษีมูลค่าเพิ่มแล้ว ต้องนำส่งให้กรมสรรพากรทุกเดือน
ภายในวันที่ 15 ของเดือนถัดไป หรือสามารถยื่นผ่านทางอินเทอร์เน็ตก็ได้
 ภาษีซื้อ
หมายถึง ภาษีที่เจ้าของธุรกิจต้องจ่ายเมื่อมีการซื้อสินค้า,วัตถุดิบ หรืออุปกรณ์ต่างๆ เพื่อมาทำเป็นสินค้าหรือบริการ ซื้ออุปกรณ์สำนักงาน หรือค่าใช้จ่ายต่าง ที่ใช้ในการดำเนินการของกิจการ โดยเสียภาษีมูลค่าเพิ่ม 7%
ภาษีขาย หมายถึง ภาษีมูลค่าเพิ่ม 7% ที่เรียกเก็บจากลูกค้าเมื่อขายสินค้าและบริการ แต่เงิน 7% นี้จะไม่ใช่ของกิจการ แต่เป็นของรัฐที่ต้องนำส่งให้กรมสรรพากร
** เอกสารที่แสดงในส่วนของภาษีมูลค่าเพิ่ม 7% คือเอกสารใบกำกับภาษี
โดยทุกๆสิ้นเดือนเจ้าของกิจการจะนำเอกสารใบกำกับภาษีมาสรุปยอดภาษีซื้อ-ภาษีขาย โดยนำ ภาษีขาย – ภาษีซื้อ = ภาษีมูลค่าเพิ่ม ที่ต้องนำส่งให้กรมสรรพากรในแต่ละเดือน
ทำรายงานภาษีซื้อ ภาษีขาย ด้วย ระบบ Value Added Tax โปรแกรมบัญชี Prosoft WINSpeed เป็นระบบสำหรับเรียกดูรายงานภาษีซื้อ , ภาษีขายของกิจการ โดยสามารถเลือกรายงานตามงวดที่ ต้องการได้ เพื่อใช้เป็นเอกสารประกอบการจัดทำภาษีมูลค่าเพิ่ม (ภ.พ.30) ให้แก่กรมสรรพากร และยังสามารถ พิมพ์ ภ.ง.ด 3, ภ.ง.ด 53 ทั้งใบปะหน้า และใบแนบ รวมทั้งหนังสือรับรองภาษีหัก ณ ที่จ่ายได้อีกด้วย

รายงานภาษีซื้อ
เรียกดูรายงานภาษีซื้อของกิจการ และเป็นเอกสารประกอบการจัดทำภาษีมูลค่าเพิ่ม (ภ.พ.30) ให้แก่กรมสรรพากร
ดูเพิ่มเติม

รายงานภาษีขาย
เรียกดูรายงานภาษีขายของและเป็นเอกสารประกอบ การจัดทำภาษีมูลค่าเพิ่ม (ภ.พ.30) แก่กรมสรรพากร
ดูเพิ่มเติม

Reprocess Vat
ตรวจสอบการ Post รายการของภาษีซื้อ และภาษีขาย ว่ามีการ Post ถูกต้องสมบูรณ์หรือไม่
ดูเพิ่มเติม

ภาษีเงินได้หัก ณ ที่จ่าย
เป็นการพิมพ์รายงานภาษีเงินได้หัก ณ ที่จ่าย ของกิจการ ซึ่งสามารถพิมพ์ได้ทั้งใบแนบ และใบปะหน้าเพื่อนำส่งแก่กรมสรรพากรต่อไป
ดูเพิ่มเติม
ภาษีเงินได้ถูกหัก ณ ที่จ่าย
เป็นการพิมพ์รายงานภาษีเงินได้ถูกหัก ณ ที่จ่าย ของกิจการ เพื่อใช้ในการตรวจสอบข้อมูลภาษีเงินได้ถูกหัก ณ ที่จ่ายของกิจการ
ดูเพิ่มเติม
บัญชีพิเศษภาษี หัก ณ ที่จ่าย
รายงานที่แสดงบัญชีพิเศษภาษีเงินได้หัก ณ ที่จ่าย ของกิจการ เพื่อใช้ในการตรวจสอบข้อมูล การหัก ณ ที่จ่ายของกิจการ ว่ามีการหักของบุคคลธรรมดา และนิติบุคคลอะไรบ้าง
ดูเพิ่มเติม
หนังสือรับรองการ หัก ณ ที่จ่าย
เป็นการพิมพ์หนังสือรับรองการหัก ณ ที่จ่าย ของกิจการ กรณีที่มีการหัก ณ ที่จ่ายจากนิติบุคคลหรือบุคคลธรรมดา
ดูเพิ่มเติม
Export Tax
การโอนข้อมูลเกี่ยวกับภาษี และภ.ง.ด. ต่าง ๆ ที่อยู่ในโปรแกรม ไปเก็บไว้ที่ File ที่ผู้ใช้ต้องการ
ดูเพิ่มเติม



