ความแตกต่างกันระหว่าง ภ.ง.ด. 54 กับ ภ.พ. 36

ความแตกต่างกันระหว่าง ภ.ง.ด. 54 กับ ภ.พ. 36


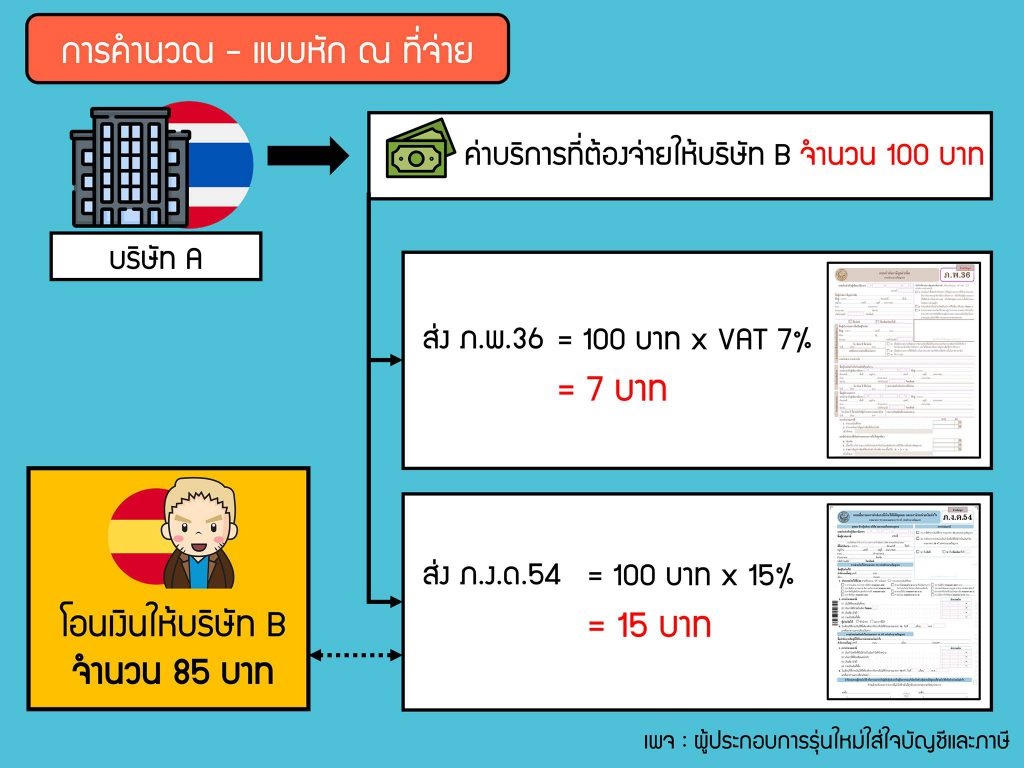
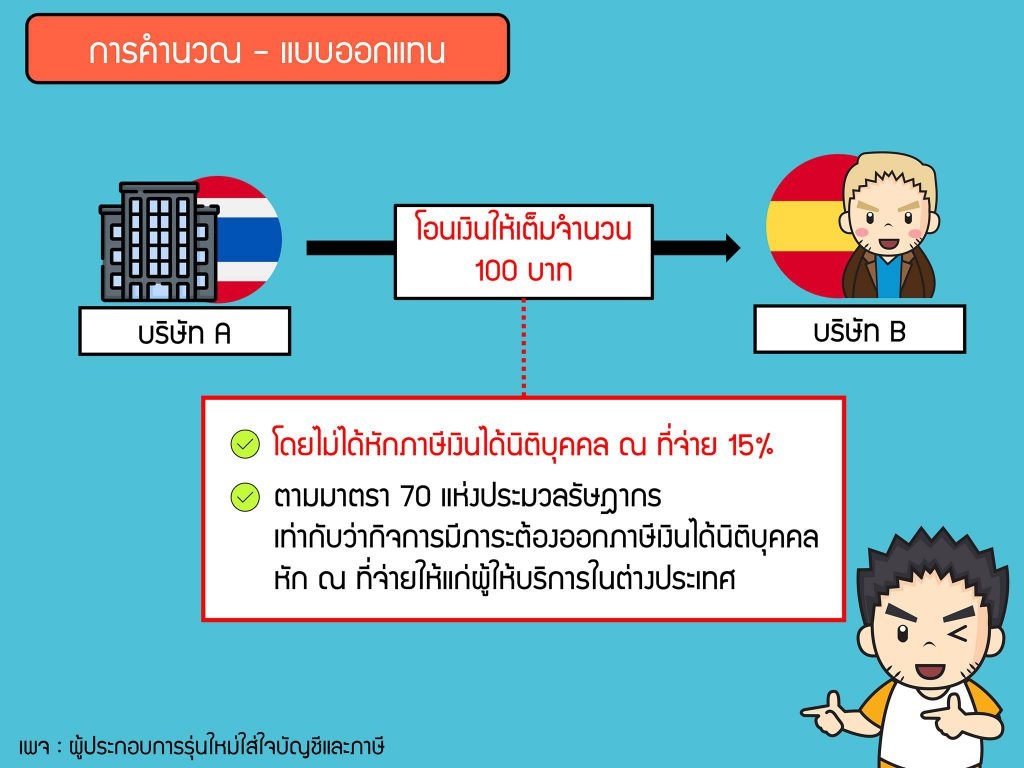
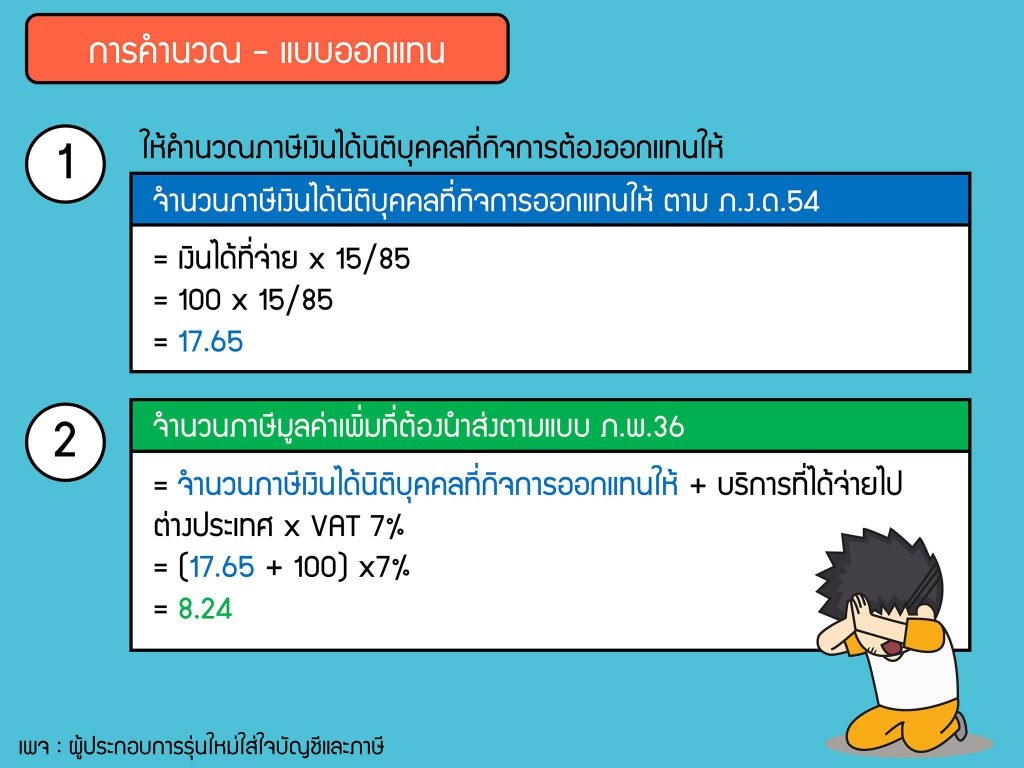
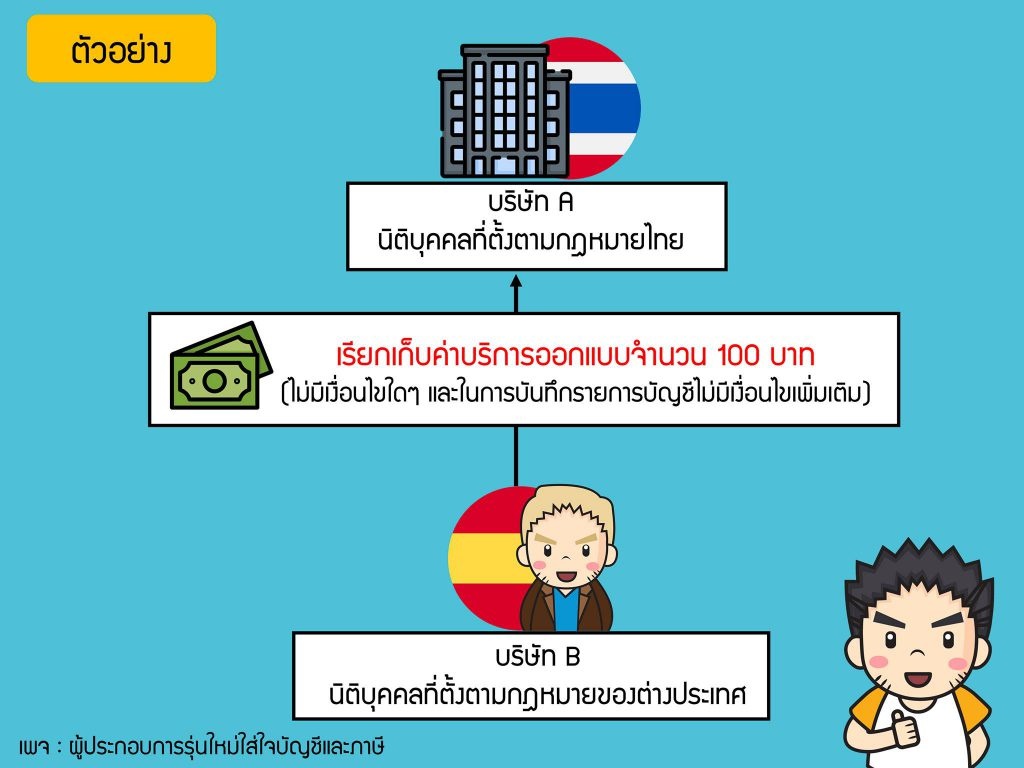
เมื่อมีการจ่ายเงินออกนอกประเทศตาม ม.70 แห่งประมวลรัษฎากร แบบยื่นฯ ที่หลายคนคิดถึงคงหนีไม่พ้น ภ.พ.36 และ ภ.ง.ด.54 และ การยื่นแบบทั้ง 2 แตกต่างกันอย่างไร

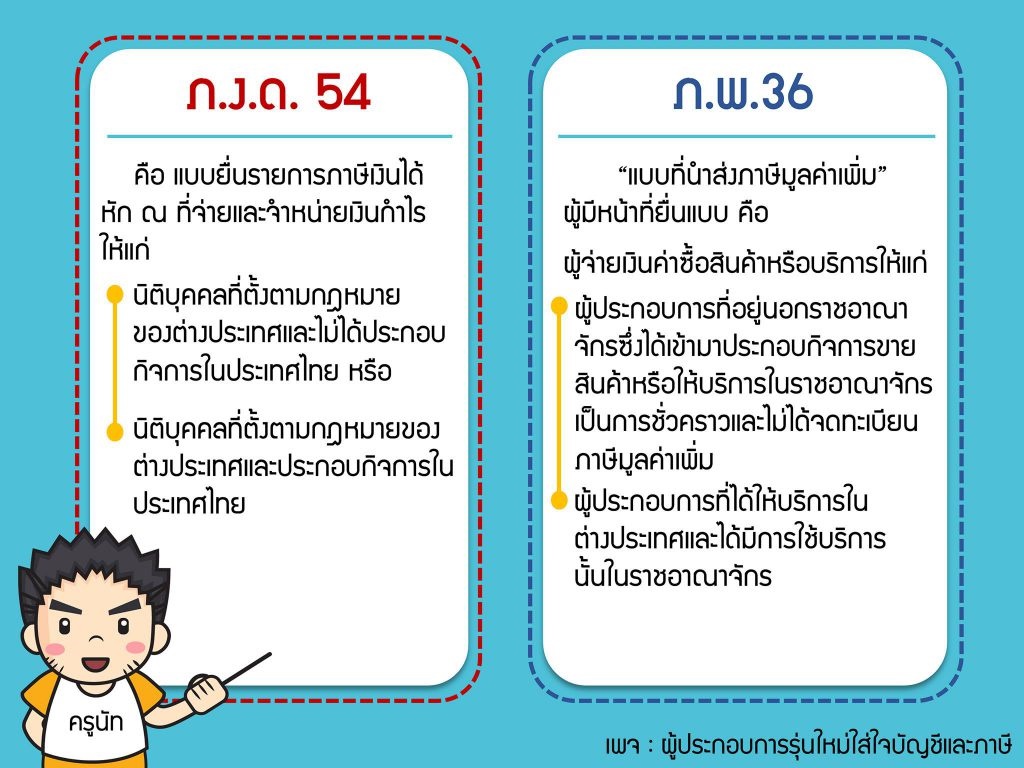
แบบ ภ.พ. 36 คืออะไร?

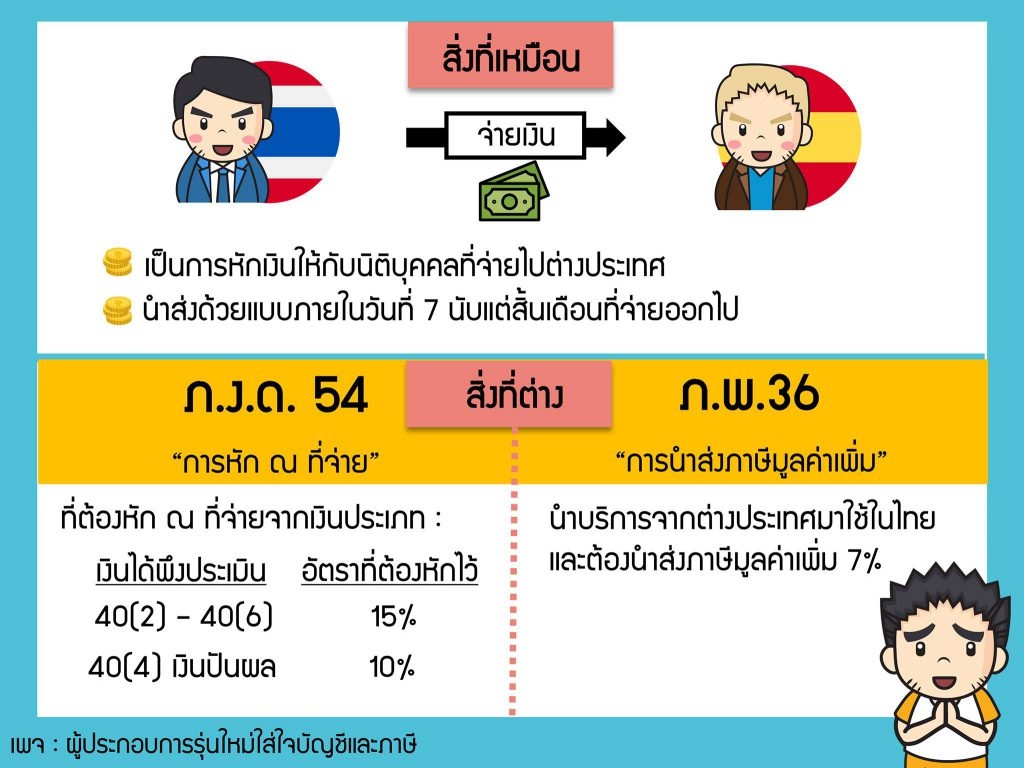
       คือแบบที่นำส่งภาษีมูลค่าเพิ่ม แต่ที่พิเศษก็คือผู้จ่ายค่าสินค้าหรือบริการจะเป็นผู้ยื่นภาษีมูลค่าเพิ่มแทน เนื่องจากผู้ขายหรือผู้ให้บริการไม่ได้เข้ามาประกอบกิจการในประเทศไทย โดยต้องยื่นแบบ ภ.พ.36 ไม่เกินวันที่ 7 ของเดือนถัดไป

แบบ ภ.ง.ด. 54 คืออะไร?

       ทุกครั้งที่นิติบุคคลจ่ายเงินได้ประเภท 40(2) – (6) ให้กับนิติบุคคลที่ตั้งตามกฏหมายต่างประเทศจะต้องหักภาษี ณ ที่จ่ายเพื่อนำส่งกรมสรรพากรโดยการหักภาษี ณ ที่จ่ายจะแบ่งเป็น 2 กรณีดังนี้

  • เงินได้พึงประเมิณ 40(2) – 40(6) หักภาษี ณ ที่จ่าย 15%
  • เงินได้พึงประเมิณ 40(4) – เงินปันผล หักภาษี ณ ที่จ่าย 10%

หลังจากหักภาษี ณ ที่จ่าย เราก็มีหน้าที่นำส่งภาษีหัก ณ ที่จ่ายด้วยแบบ ภ.ง.ด.54 ไม่เกินวันที่ 7 ของเดือนถัดไป
แหล่งที่มา : เพจผู้ประกอบการรุ่นใหม่ใส่ใจบัญชีและภาษี

 1706
ผู้เข้าชม

บทความที่เกี่ยวข้อง

ปัจจุบันเราเข้าสู่ประชาคมเศรษฐกิจอาเซียนหรือยุค AEC ภาษาอังกฤษจึงถือเป็นภาษาหลักและกลายเป็นวิชาบังคับในหลายสถาบันการศึกษา ด้วยความหลากหลายทางธุรกิจและเชื้อชาติในการทำงานร่วมกันการสื่อสารจึงจำเป็นอย่างมาก
ทุกธุรกิจจะต้องจัดทำบัญชีขึ้นมาเพื่อนำไปยื่นเสียภาษี ยื่นกู้เงิน และเพื่อเป็นการตรวจสอบรายการรายรับรายจ่ายให้เกิดความผิดพลาดน้อยที่สุด เนื่องจากการทำบัญชีเดียวทำให้สรรพากรสามารถตรวจสอบบัญชีได้ง่ายกว่า และเป็นการทำบัญชีที่สุจริตที่ใคร ๆ ก็สามารถเห็นที่มาการเข้าออกของเงินได้อย่างสุจริต และไม่เป็นการจงใจหลีกเลี่ยงภาษี
งบเปล่า คืองบการเงินของธุรกิจที่จดทะเบียนเป็นนิติบุคคล แต่ไม่ได้ดำเนินกิจการ ไม่มีรายได้และค่าใช้จ่ายใดๆ ไม่มีการซื้อขาย ซึ่งถ้าตลอดปีงบการเงินไม่มีการเคลื่อนไหวเลย ผู้ประกอบการก็ยังต้องมีหน้าที่ปิดงบการเงินส่งกรมพัฒนาธุรกิจการค้าและกรมสรรพากรประจำทุกปี หรือเรียกว่าการปิดงบเปล่าส่ง
ชื่อว่านักบัญชีก็คือผู้ที่มีคุณสมบัติเฉพาะตามข้อกำหนดของหน่วยงานควบคุมการประกอบอาชีพทางด้านวิชาบัญชี นักบัญชี ก็ไม่ใช่นักกฎหมาย แต่การทำงานทั้งหมดมีกฎหมายกำกับทั้งสิ้น เคยมีคำกล่าวของท่านผู้รู้ในอดีตกล่าวเปรียบเทียบระหว่างนักกฎหมายกับนักบัญชีไว้ว่า
ตัวอย่างการคำนวณเบี้ยปรับและเงินเพิ่มภาษีมูลค่าเพิ่มตามคำสั่งกรมสรรพากรที่ ป. 81/2542

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์