ความแตกต่างกันระหว่าง ภ.ง.ด. 54 กับ ภ.พ. 36

ความแตกต่างกันระหว่าง ภ.ง.ด. 54 กับ ภ.พ. 36


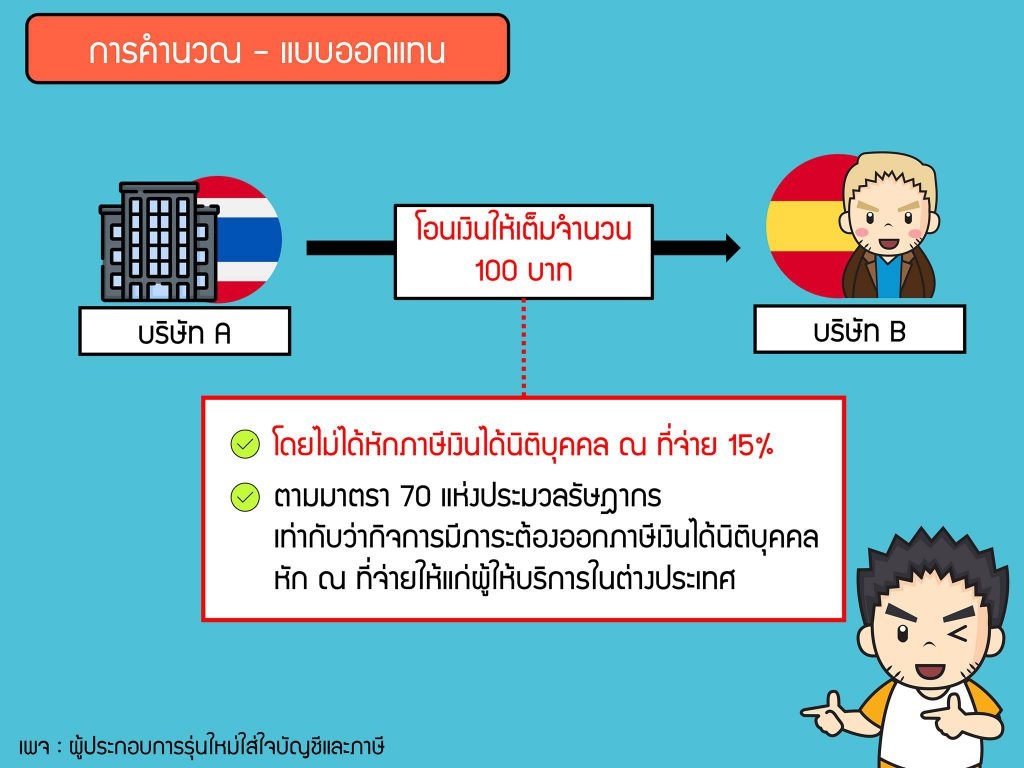
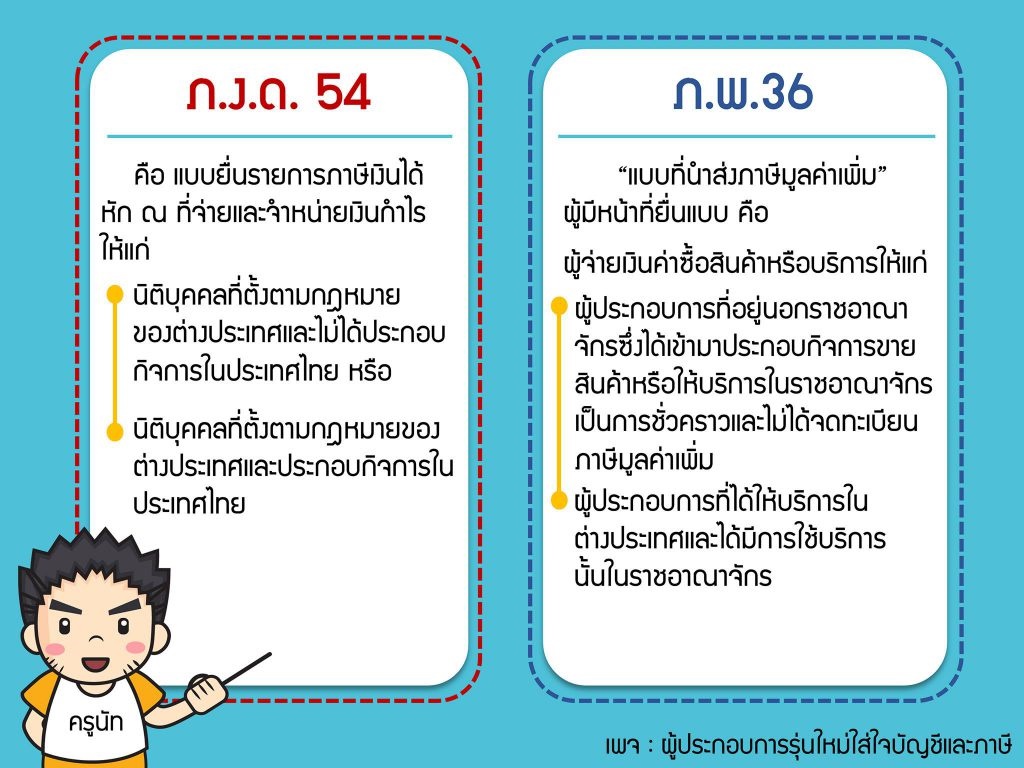
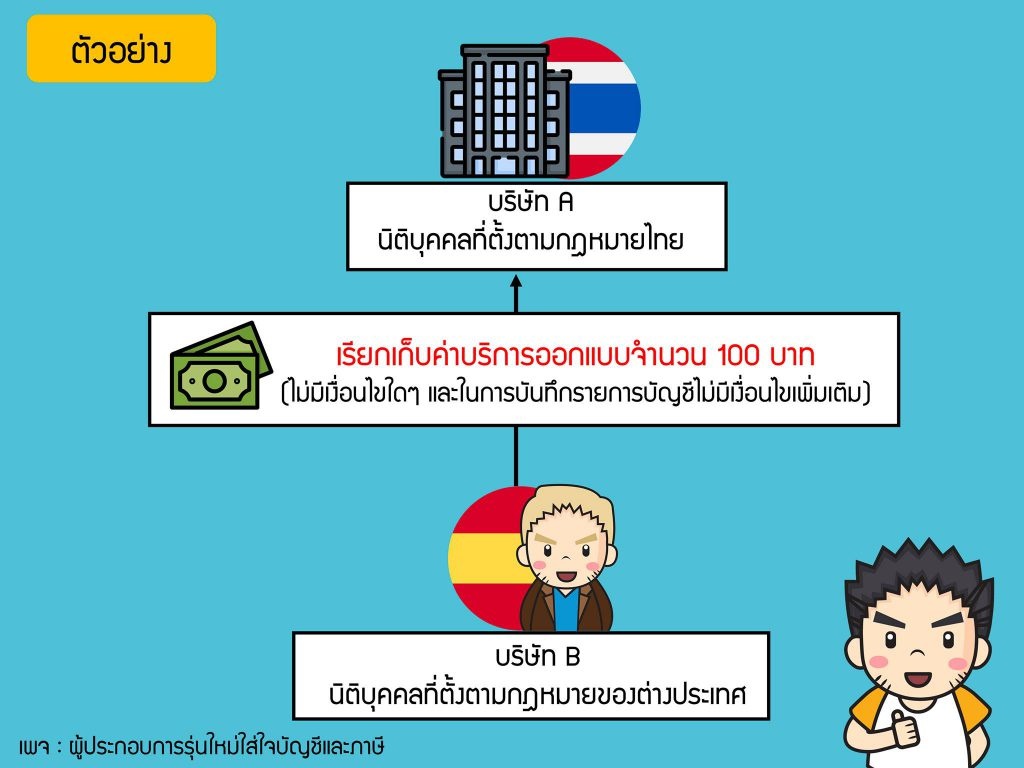
เมื่อมีการจ่ายเงินออกนอกประเทศตาม ม.70 แห่งประมวลรัษฎากร แบบยื่นฯ ที่หลายคนคิดถึงคงหนีไม่พ้น ภ.พ.36 และ ภ.ง.ด.54 และ การยื่นแบบทั้ง 2 แตกต่างกันอย่างไร

แบบ ภ.พ. 36 คืออะไร?

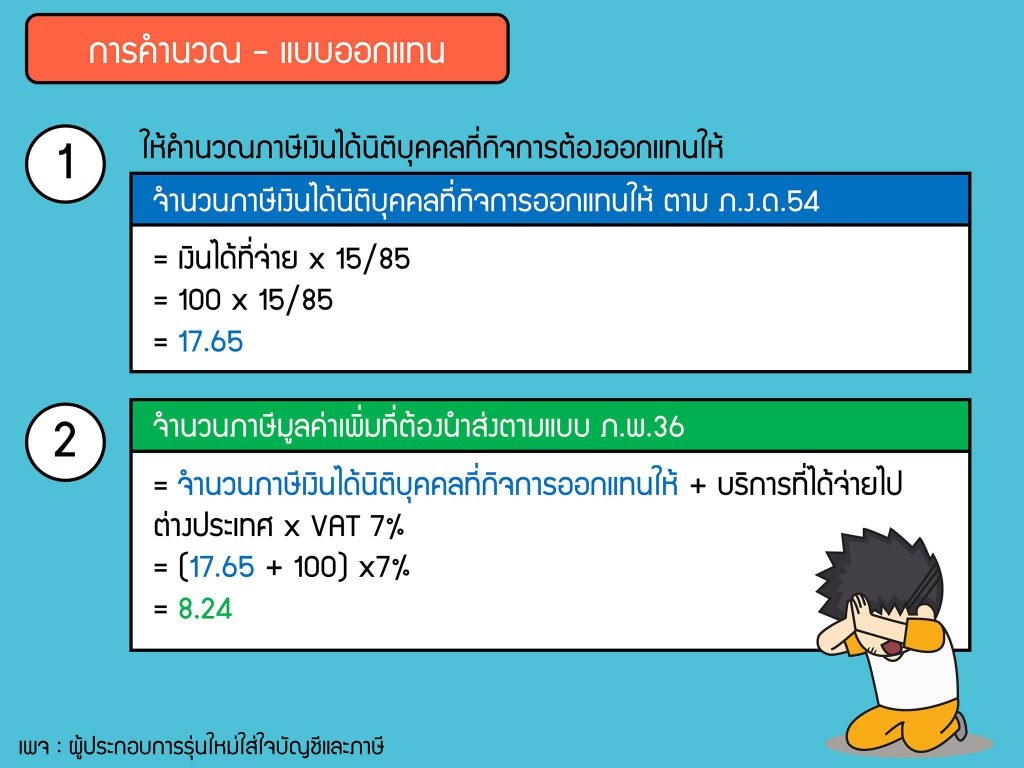
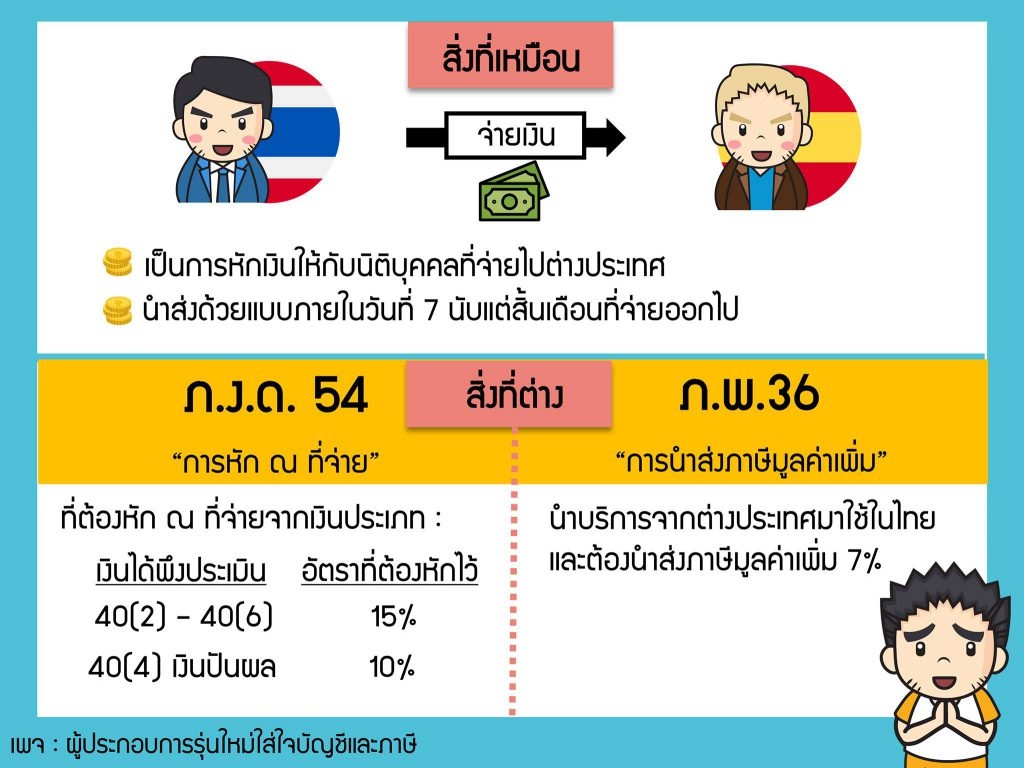
       คือแบบที่นำส่งภาษีมูลค่าเพิ่ม แต่ที่พิเศษก็คือผู้จ่ายค่าสินค้าหรือบริการจะเป็นผู้ยื่นภาษีมูลค่าเพิ่มแทน เนื่องจากผู้ขายหรือผู้ให้บริการไม่ได้เข้ามาประกอบกิจการในประเทศไทย โดยต้องยื่นแบบ ภ.พ.36 ไม่เกินวันที่ 7 ของเดือนถัดไป

แบบ ภ.ง.ด. 54 คืออะไร?

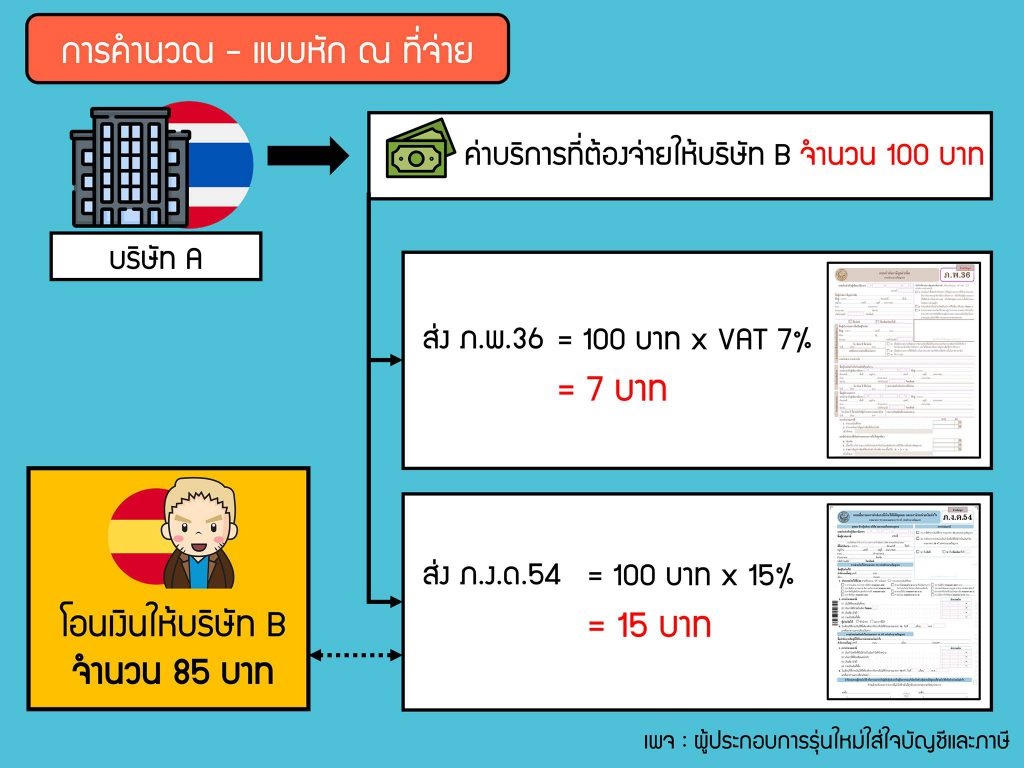
       ทุกครั้งที่นิติบุคคลจ่ายเงินได้ประเภท 40(2) – (6) ให้กับนิติบุคคลที่ตั้งตามกฏหมายต่างประเทศจะต้องหักภาษี ณ ที่จ่ายเพื่อนำส่งกรมสรรพากรโดยการหักภาษี ณ ที่จ่ายจะแบ่งเป็น 2 กรณีดังนี้

  • เงินได้พึงประเมิณ 40(2) – 40(6) หักภาษี ณ ที่จ่าย 15%
  • เงินได้พึงประเมิณ 40(4) – เงินปันผล หักภาษี ณ ที่จ่าย 10%

หลังจากหักภาษี ณ ที่จ่าย เราก็มีหน้าที่นำส่งภาษีหัก ณ ที่จ่ายด้วยแบบ ภ.ง.ด.54 ไม่เกินวันที่ 7 ของเดือนถัดไป
แหล่งที่มา : เพจผู้ประกอบการรุ่นใหม่ใส่ใจบัญชีและภาษี

 1704
ผู้เข้าชม

บทความที่เกี่ยวข้อง

สำหรับกิจการที่มีหน้าที่ต้องจัดทำบัญชี คือ ห้างหุ้นส่วนจดทะเบียน บริษัทจำกัด บริษัทมหาชนจำกัด ที่จัดตั้งขึ้นตามกฎหมายไทย นิติบุคคลที่ตั้งขึ้นตามกฎหมายต่างประเทศ ที่ประกอบธุรกิจในประเทศไทย กิจการร่วมค้าตามประมวลรัษฎากร เป็นผู้มีหน้าที่จัดทำบัญชี และต้องจัดให้มีการทำบัญชีสำหรับการประกอบธุรกิจของตนโดยมีรายละเอียด หลักเกณฑ์ และวิธีการตามที่กฎหมายบัญญัติไว้ในกรณีที่ผู้มีหน้าที่จัดทำบัญชีประกอบธุรกิจเป็นประจำในสถานที่หลายแห่งแยกจากกันให้ผู้มีหน้าที่รับผิดชอบในการจัดการธุรกิจในสถานที่นั้นเป็นผู้มีหน้าที่จัดทำบัญชี
เทศกาลปีใหม่ที่ผ่านไปนั้น เป็นธรรมเนียมปฏิบัติที่บริษัทห้างร้านหลายแห่ง และถือเป็นส่วนใหญ่ที่ต่างก็มีการจัดงานสร้างขวัญและกำลังใจในการทำงานให้แก่พนักงานลูกจ้าง มีทั้งการจัดเลี้ยงอาหาร และจับรางวัล แจกของขวัญซึ่งก็เป็นปกติทั่วไปที่ต้องมีคนโชคดีมากที่ได้รับรางวัลใหญ่และก็ต้องมีคนโชคดีน้อยที่ก็จะได้รับรางวัลน้อยกลับบ้านต่าง ๆ กันไป ในที่นี้มีประเด็นที่เป็นสาระสำคัญมากล่าวถึงกับในเรื่องของการแจกของขวัญให้แก่พนักงานลูกจ้างว่า สำหรับการจัดงานปีใหม่ให้แก่พนักงาน ในกรณีที่นายจ้างได้เขียนระเบียบเกี่ยวกับสวัสดิการพนักงานระบุไว้แล้วนั้นจะมีประเด็นภาษีที่เกี่ยวข้องอะไรบ้าง เพื่อเป็นแนวทางสำหรับการบันทึกบัญชีให้สามารถนำส่งภาษีได้ถูกต้องและครบถ้วนต่อไป ดังนี้
ตัวอย่างการคำนวณเบี้ยปรับและเงินเพิ่มภาษีมูลค่าเพิ่มตามคำสั่งกรมสรรพากรที่ ป. 81/2542
การบริจาค ถือเป็นการให้และการเสียสละที่สามารถช่วยเหลือสังคม ไม่ว่าจะเป็นการช่วยเหลือสนับสนุนกิจการสาธารณกุศล สาธารณะประโยชน์ การศึกษา และการกีฬา โดยไม่มุ่งหวังสิ่งตอบแทนนอกจากจะทำให้ผู้ให้มีความสุขแล้ว ยังได้สิทธิประโยชน์ทางภาษี
การหักภาษีเงินได้ ณ ที่จ่าย เป็นหน้าที่ของผู้ที่จ่ายเงินส่วนผู้ที่รับเงินได้นั้นจะเป็นผู้ที่ถูก โดยหากมีการหักภาษี ณ. ที่จ่ายกับจะใช้แบบยื่น ภ.ง.ด.3 แต่หากหักกับนิติบุคคลจะใช้แบบยื่น ภ.ง.ด.53 ใบบทความนี้เราจะพูดถึงการหักภาษี ณ ที่จ่ายที่เป็นนิติบุคคลกัน
ต้นทุนผันแปร และต้นทุนคงที่คำว่า “คงที่” (Fixed) และ “ผันแปร” (Variable) ใช้เพื่ออธิบายว่าต้นทุนจะผันแปรไปอย่างไร เมื่อกิจกรรมเปลี่ยนแปลงไปต้นทุนผันแปร  เป็นต้นทุนซึ่งมีจำนวนรวมที่ผันแปรไปเป็นสัดส่วนโดยตรงกับการเปลี่ยนแปลงของกิจกรรม ปริมาณกิจกรรมดังกล่าวได้แก่ หน่วยของสินค้าที่ผลิตขาย ชั่วโมงแรงงาน ชั่วโมงเครื่องจักร ตัวอย่างของต้นทุนผันแปร ได้แก่ วัตถุดิบทางตรง ค่าแรงงานทางตรง วัสดุสิ้นเปลือง เป็นต้น

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์