ประมาณการหนี้สินเป็นค่าใช้จ่ายทางภาษีได้หรือไม่

ประมาณการหนี้สินเป็นค่าใช้จ่ายทางภาษีได้หรือไม่


ในการประกอบธุรกิจ อาจจะมีเงื่อนไขต่างๆ ที่ตกลงกันทางธุรกิจ ทำให้บริษัทต้องตั้งประมาณการหนี้สินที่อาจเกิดขึ้น ซึ่งหนี้สินที่อาจจะเกิดขึ้นเหล่านี้มักจะถูกบันทึกบัญชี เดบิต ค่าใช้จ่าย และเครดิต หนี้สิน


หลายท่านจึงมีคำถามในใจว่า แล้วค่าใช้จ่ายเกิดจากการประมาณการหนี้สินที่อาจเกิดขึ้นเหล่านี้ สามารถรับรู้เป็นค่าใช้จ่ายทางภาษีได้มั้ย หรือจะต้องบวกกลับทางภาษีเวลาที่คำนวณภาษีเงินได้นิติบุคคล

ก่อนที่จะตอบคำถามประเด็นค่าใช้จ่ายทางภาษี อาจจะต้องเริ่มต้นทำความเข้าใจที่มาที่ไปของรายการนี้ในทางบัญชีกันก่อน

สรุปหลักการบัญชี

ประมาณการหนี้สิน หมายถึง หนี้สินหรือภาระผูกพันในปัจจุบันที่มีความไม่แน่นอนเกี่ยวกับจังหวะเวลาหรือจำนวนที่ต้องจ่ายชำระ ประมาณการหนี้สินจะต้องรับรู้ก็ต่อเมื่อเป็นไปตามเงื่อนไขทุกข้อต่อไปนี้

- กิจการมีภาระผูกพันในปัจจุบัน ซึ่งเป็นผลจากเหตุการณ์ในอดีตไม่ว่าภาระผูกพันนั้นจะเป็นภาระผูกพันตามกฎหมายหรือภาระผูกพันจากการอนุมาน
- มีความเป็นไปได้ค่อนข้างแน่ที่กิจการจะสูญเสียทรัพยากรที่มีประโยชน์เชิงเศรษฐกิจต่อกิจการเพื่อจ่ายชำระภาระผูกพันดังกล่าว
- สามารถประมาณจำนวนของภาระผูกพันได้อย่างน่าเชื่อถือ

เมื่อเข้าเงื่อนไขทั้ง 3 ข้อข้างต้นแล้ว กิจการต้องรับรู้ประมาณการหนี้สินด้วยจำนวนประมาณการที่ดีที่สุดของรายจ่ายที่ต้องนำไปจ่ายชำระภาระผูกพันในปัจจุบัน ณ วันสิ้นรอบระยะเวลารายงาน

Keyword สำคัญก็คือ คำว่า “ประมาณการที่ดีที่สุด” และ Timeline ที่สนใจ คือ ณ  วันสิ้นรอบระยะเวลารายงาน

ตัวอย่างเช่น

การรับประกันสินค้า  เราอาจจะเป็นผู้ผลิตเครื่องใช้ไฟฟ้าที่ให้การรับประกันสินค้าเมื่อขายสินค้าให้กับลูกค้าภายใต้เงื่อนไขของสัญญาขายผู้ผลิตจะรับผิดชอบสินค้าให้อยู่ในสภาพดี โดยการซ่อมหรือเปลี่ยนแทนสินค้าที่มีตำหนิภายในเวลา 3 ปี นับจากวันที่ซื้อ จากประสบการณ์ในอดีตของผู้ผลิตพบว่า มีความเป็นไปได้ค่อนข้างแน่ ที่จะมีการเรียกร้องการรับประกันสินค้า

ดังนั้น กิจการต้องรับรู้ประมาณการหนี้สินด้วยจำนวนประมาณการที่ดีที่สุดของต้นทุนในการทำให้สินค้าอยู่ในสภาพดีภายใต้การรับประกันสินค้าที่ขายไป ณ วันสิ้นรอบระยะเวลารายงาน และบันทึกบัญชี ดังนี้

 Dr. ประมาณการค่าใช้จ่ายจากการรับประกันสินค้า   1,000,000                        
                Cr. หนี้สินจากที่อาจเกิดขึ้นจากการรับประกันสินค้า              1,000,000

พอจะทราบที่มาที่ไป และหลักการทางบัญชีไปแล้ว ลองมาดูกันต่อว่าสำหรับด้านภาษี รายการนี้ถือเป็นค่าใช้จ่ายทางภาษีได้หรือไม่

สรุปหลักการทางภาษี

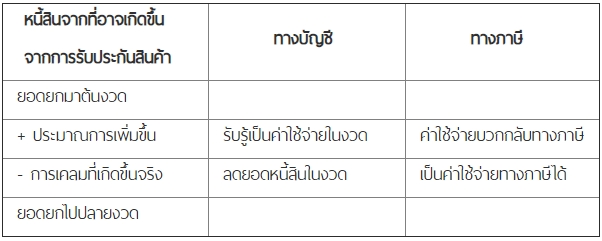
ตามประมวลรัษฎากรได้กล่าวไว้ว่า ประมาณการค่าใช้จ่ายถือเป็นรายจ่ายที่กำหนดขึ้นเองจึงไม่ให้ถือเป็นรายจ่ายในงวดที่เกิดการประมาณการ ต้องบวกกลับในการคำนวณภาษีเงินได้นิติบุคคล แต่จะถือเป็นรายจ่ายได้เมื่อทราบจำนวนแน่นอนว่าต้องจ่าย เช่น ในรอบระยะบัญชีเวลาถัดมา มีผู้มาเคลมสินค้าที่บริษัทได้รับประกันไว้ และมีค่าใช้จ่ายในการซ่อมแซมเกิดขึ้นจริงจำนวน 300,000 บาท ค่าใช้จ่ายนี้จะถือเป็นรายจ่ายทางภาษีได้  หรือถ้าสังเกตง่ายๆ จากบัญชีแยกประเภท สามารถทำได้ดังนี้


จากตัวอย่างข้างต้น ทุกท่านคงพอจะเข้าใจว่าประมาณการหนี้สินทางบัญชีนั้น นำมาเป็นค่าใช้จ่ายทางภาษีไม่ได้ทันที แต่ต้องรอให้เกิดขึ้นจริงก่อน จึงสามารถนำมาเป็นค่าใช้จ่ายทางภาษีได้ เพราะทราบจำนวนแน่นอนและไม่ใช่รายจ่ายที่นั่งเทียนกำหนดขึ้นมาเอง

เลือกซื้อ Software บัญชี สำหรับสำนักงานบัญชี Click

ที่มา : ThaiCpdatHome.com
 8874
ผู้เข้าชม

บทความที่เกี่ยวข้อง

เปลี่ยนสำนักงานบัญชี เมื่อกิจการต้องการเปลี่ยนสำนักงานบัญชี หลักๆต้องขอ 3 กลุ่มดังนี้
การวางแผนภาษีสิ้นปีเป็นกระบวนการในการจัดการเรื่องการเงินเพื่อผลประโยชน์ทางภาษีประจำปีที่ดีที่สุด ซึ่งรวมถึงการกำหนดเวลาการขายการซื้อหรือการเปลี่ยนแปลงบางอย่างเพื่อให้สามารถดำเนินการในกรอบเวลาที่ดีที่สุด การชะลอการกระทำหรือสร้างความมั่นใจว่ากิจกรรมบางอย่างเกิดขึ้นก่อนสิ้นปีจะมีผลอย่างมากต่อการเรียกเก็บภาษี มีปัจจัยภายในและภายนอกหลายประการที่อาจส่งผลกระทบต่อการวางแผนภาษีสิ้นปีเช่นกัน
ส่วนลดจ่าย หรือค่าลดหย่อน การส่งเสริมการขายแคมเปญการขาย Flexi comBo Flash Sale  การขายแบบให้ส่วนลดลูกค้าหลังจากนั้นช่องทางการขายจะโอนส่วนลดที่ให้ลูกค้าคืนกลับให้บริษัท เป็นรายการที่พบเจอได้ตลอดเวลาสำหรับร้านค้า Online  ที่ขายสินค้าบน  MarketPlaces  ต่างๆ ทั้งนี้สรรพากรมีหลักการในการออกส่วนลดให้ปรากฎในใบกำกับภาษีไว้ดังนี้
การดำเนินธุรกิจใดก็ตามมีจุดประสงค์ร่วมกันอยู่หนึ่งอย่างคือ แสวงหากำไรหรือรายได้รายได้ให้ได้มากที่สุด ซึ่งแน่นอนว่าสินค้าก็เป็นส่วนประกอบหนึ่ง ในปัจจุบันผลผลิตของบริษัทแบ่งเป็นสองประเภทคือการขายสินค้าและการให้บริการ ซึ่งการบันทึกบัญชีเกี่ยวกับการจัดการสินค้าตั้งแต่การสั่งซื้อจนไปถึงการ ขายออกไปจำเป็นต้องอาศัยข้อสันนิษฐาน เพราะจำนวนสินค้าเข้าออกในแต่ละบริษัทมีจำนวนมาก และหากบันทึกสินค้าทุกชิ้นย่อมทำให้เกิดค่าใช้จ่ายสูง และประโยชน์ที่ได้รับก็อาจยังไม่คุ้มค่ากับผลที่ได้อีกด้วย
การบริหารธุรกิจที่เหมาะสมไม่เพียงแต่ขึ้นอยู่กับการพิจารณาที่ดีของผู้บริหารเท่านั้นแต่ยังขึ้นอยู่กับข้อมูลที่มีคุณภาพสูงและทันเวลา ซึ่งการพินิจพิจารณาของผู้บริหารจะต้องใช้ข้อมูลเหล่านี้ด้วยบันทึกภายใน บันทึกเกี่ยวกับการเกิดรายได้ของธุรกิจอาจจะรวมถึงข้อมูลที่ว่าใครคือผู้ที่ซื้อสินค้า ซื้อเป็นจำนวนเท่าใดทั้งในรูปของปริมาณและจำนวนเงิน และเมื่อใดที่เกิดการซื้อขึ้น สำหรับ SMEs ข้อมูลเหล่านี้สามารถถูกนำไปใช้เพื่อระบุถึงลูกค้าที่สำคัญและรูปแบบการซื้อของพวกเขา 
แน่นอนว่าผู้ยื่นภาษีไม่ทันตามที่กำหนดนั้น นอกจากจะต้องเตรียมตัวเตรียมใจกับค่าปรับที่จะต้องเจอแล้วนั้น สิ่งที่ต้องเตรียม คือเอกสารที่จะใช้ประกอบเพื่อยื่นภาษีย้อนหลังนั้น มีอะไรบ้าง ได้รวบรวมข้อมูลจากกรมสรรพากรมาฝากกัน

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์