ใบเพิ่มหนี้ และใบลดหนี้

ใบเพิ่มหนี้ และใบลดหนี้


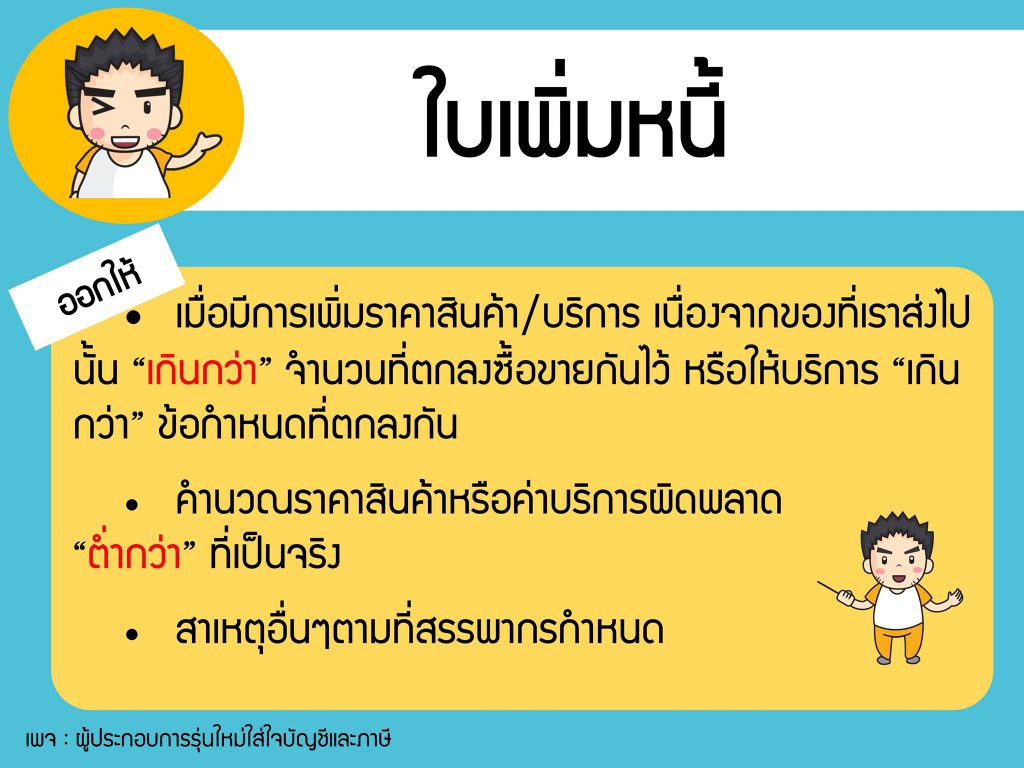
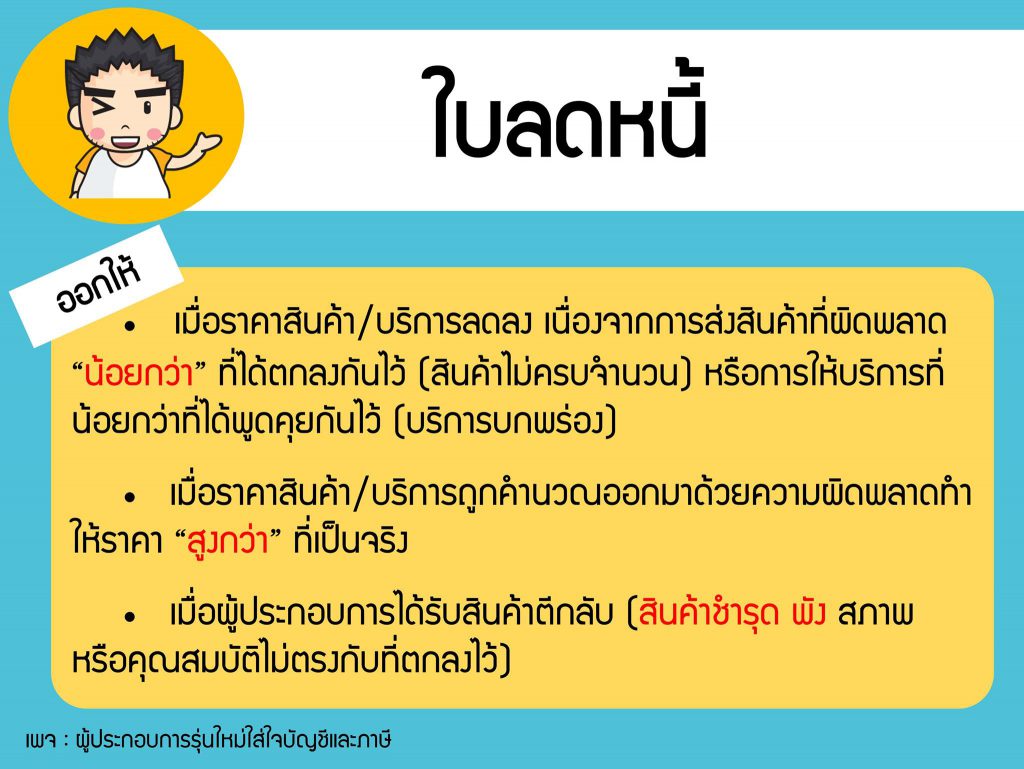
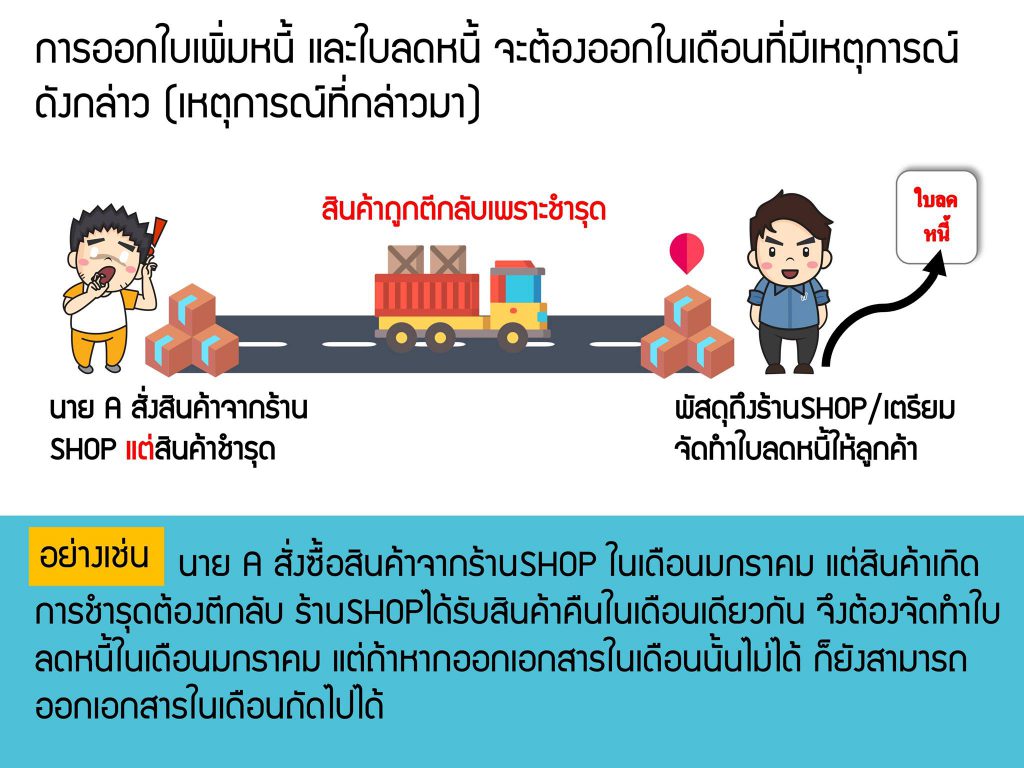
"ใบลดหนี้" และ "ใบเพิ่มหนี้" โดยเอกสารทั้ง 2 ชนิดนี้เราจะใช้เมื่อมูลค่ารายการขายสินค้าหรือให้บริการมีการเปลี่ยนแปลงไปจากที่ตกลงกัน จะออกใบเพิ่มหนี้/ใบลดหนี้ได้ ต้องมีการออกใบกำกับภาษีแล้ว (ผู้ออก) ต้องออกใบเพิ่มหนี้ / ใบลดหนี้ ในเดือนที่มีเหตุที่กล่าวมาเกิดขึ้น (ผู้รับ) ต้องนําภาษีมูลค่าเพิ่มส่วนที่เพิ่ม หรือขาด ไปใช้ในเดือนที่ได้รับ

วันนี้แอดมินจะมาทำความรู้จักกับเอกสารที่สำคัญ 2 ชนิดได้แก่ “ใบลดหนี้” และ “ใบเพิ่มหนี้” โดยเอกสารทั้ง 2 ชนิดนี้เราจะใช้เมื่อมูลค่ารายการขายสินค้าหรือให้บริการมีการเปลี่ยนแปลงไปจากที่ตกลงกัน

ยกตัวอย่างเช่น นาย A ขายสินค้าให้ลูกค้าแล้ว ตอนที่ขายสินค้าได้ออกเอกสารใบเสร็จรับเงิน/ใบกำกับภาษี ต่อมาลูกค้าที่ซื้อของไปแจ้งว่าสินค้าที่ซื้อมีปัญหาไม่มีคุณภาพ นาย A จึงตัดสินใจให้ส่วนลดแก่ลูกค้า จึงได้ออกใบลดหนี้พร้อมกับคืนเงินให้กับลูกค้า

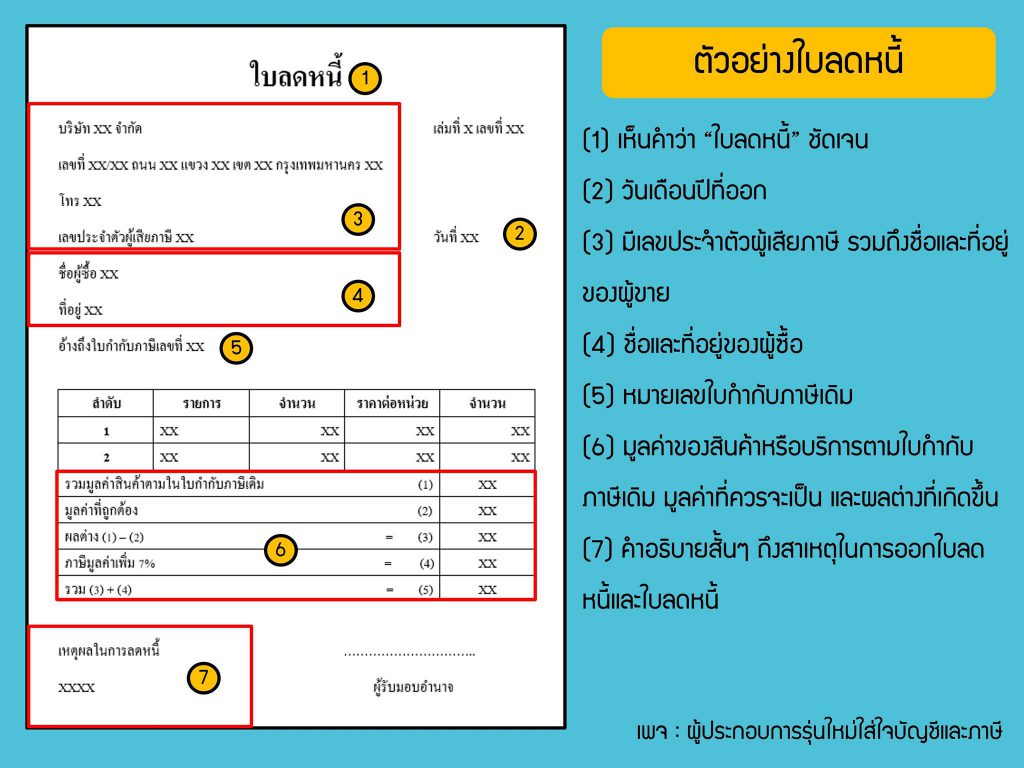
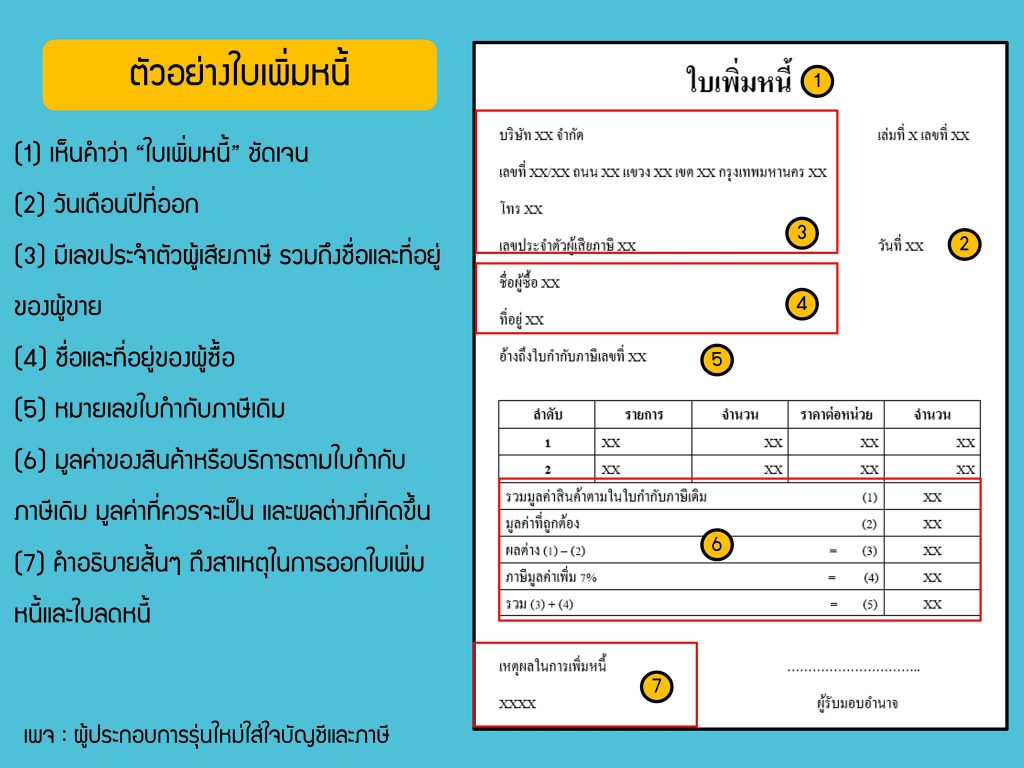
ใบลดหนี้ และใบเพิ่มหนี้ ถือว่าเป็นใบกำกับภาษีชนิดหนึ่ง ดังนั้นกรมสรรพากรจึงได้มีการกำหนดรายการสาระสำคัญที่ควรจะมีในเอกสารใบลดหนี้ และใบเพิ่มหนี้ รวมถึงสาเหตุที่สามารถออกใบลดหนี้ได้เอาไว้


แหล่งที่มา : Link
 5827
ผู้เข้าชม

บทความที่เกี่ยวข้อง

นอกจากใบเสร็จรับเงิน หรือบิลเงินสด ที่ใช้เป็นหลักฐานว่าได้จ่ายเงินให้กับผู้ขายแล้วนั้น ยังมีเอกสารอื่นที่ใช้ได้ก็คือ ใบสำคัญรับเงินและใบรับรองแทนใบเสร็จรับเงินนั่นเอง
อยากวางแผนภาษีของกิจการให้ดี แต่ไม่รู้เลยว่าเจ้าหน้าที่สรรพากรจะรับรู้รายได้ที่เรามีได้อย่างไร คุณกำลังเป็นแบบนี้อยู่ใช่มั้ย?
Accounting Software หรือ โปรแกรมบัญชี ที่สามารถใช้ได้ทั้งองค์กรขนาดเล็ก กลาง และใหญ่ ซึ่งจะช่วยให้การจัดการบัญชีในบริษัท หรือ ธุรกิจของคุณนั้นง่าย และสะดวกมากขึ้นซึ่ง Software บัญชี มีด้วยกันหลากหลายประเภท และหลากหลายความต้องการ เพราะแต่ละธุรกิจนั้นมีความยากง่าย และความซับซ้อนที่แตกต่างกัน ทำให้มีการพัฒนาระบบให้เกิดความสะดวกในการใช้งานมากขึ้น ทั้งบัญชีลูกหนี้ บัญชีสินค้าคงคลัง บัญชีภาษี หรือ บัญชีรายรับรายจ่ายต่างๆของบริษัท ก็มีการออกแบบมาเพื่อรองรับความต้องการของบริษัท และเจ้าของกิจการอย่างมากมาย
ภาษีซื้อต้องห้าม! สิ่งสำคัญที่ควรรู้ ถ้าพูดถึงเรื่องภาษีซื้อต้องห้ามแล้ว ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มมือใหม่บางท่าน อาจจะยังไม่เข้าใจว่าคืออะไร เกี่ยวข้องกับธุรกิจของเราอย่างไร ซึ่งในบทความนี้จะพูดถึงภาษีซื้อต้องห้ามมีลักษณะอย่างไรรวมถึงบทกำหนดโทษในกรณีที่เรานำภาษีซื้อต้องห้ามมาใช้
สินค้าค้างสต๊อก (Dead Stock) ถือเป็นความท้าทายอย่างหนึ่งในการบริหารธุรกิจ เพราะเมื่อธุรกิจมีการสต๊อกสินค้า หมายถึง การมีต้นทุนหรือการที่ธุรกิจต้องจ่ายเงินออกไป เมื่อสินค้าขายไม่ออกกลายเป็นสินค้าคงค้างเป็นเวลานาน จากต้นทุนก็อาจกลายมาเป็นค่าใช้จ่ายเพราะไม่สามารถขายคืนทุนได้ การบริหาร หรือการจัดการสินค้าคงค้างให้มีประสิทธิภาพจึงเป็นเรื่องสำคัญนั่นเอง 
แผนกจัดซื้อเป็นหน่วยงานแยกต่างหากหรือมีพนักงานจัดซื้อไม่เกี่ยวข้อง

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์