จ่ายเงินเดือนพนักงาน คำนวณภาษีหัก ณ ที่จ่ายอย่างไร

จ่ายเงินเดือนพนักงาน คำนวณภาษีหัก ณ ที่จ่ายอย่างไร


จ่ายเงินเดือนพนักงาน คำนวณภาษีหัก ณ ที่จ่ายอย่างไร

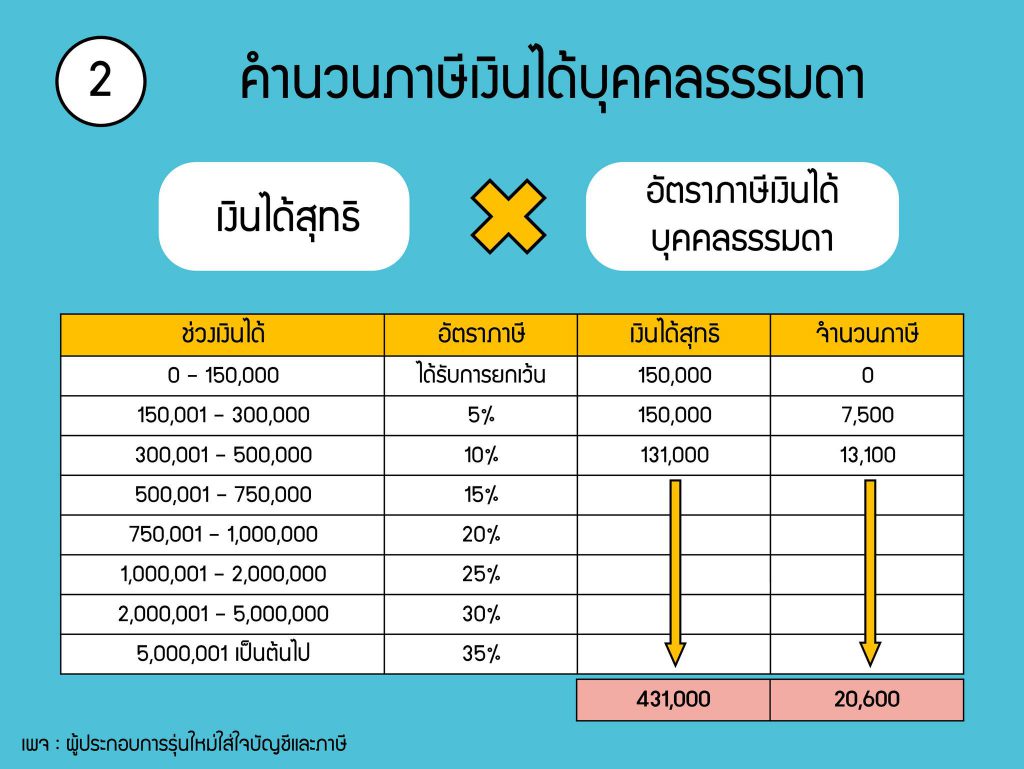
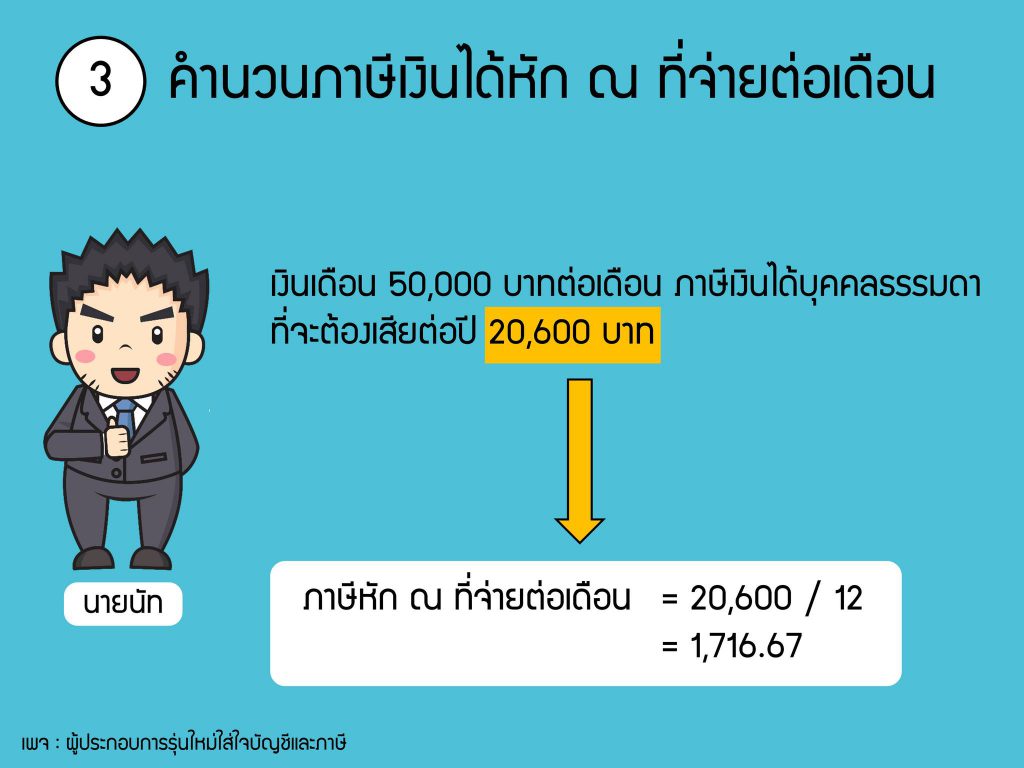
      เงินได้มาตรา 40(1) หัก ณ ที่จ่ายตามอัตราก้าวหน้า คือ การประมาณรายได้พนักงานทั้งปี แล้วหักด้วยค่าใช้จ่ายและค่าลดหย่อนเพื่อหาเงินได้สุทธินำส่งนำไปคำนวณภาษี นำเงินได้สุทธิมาคูณอัตราภาษีตามอัตราก้าวหน้า (0%-35%) เมื่อได้ยอดภาษีเงินได้บุคคลธรรมดาที่จะต้องเสีย จึงนำมาหารเฉลี่ยตามงวดที่จ่าย
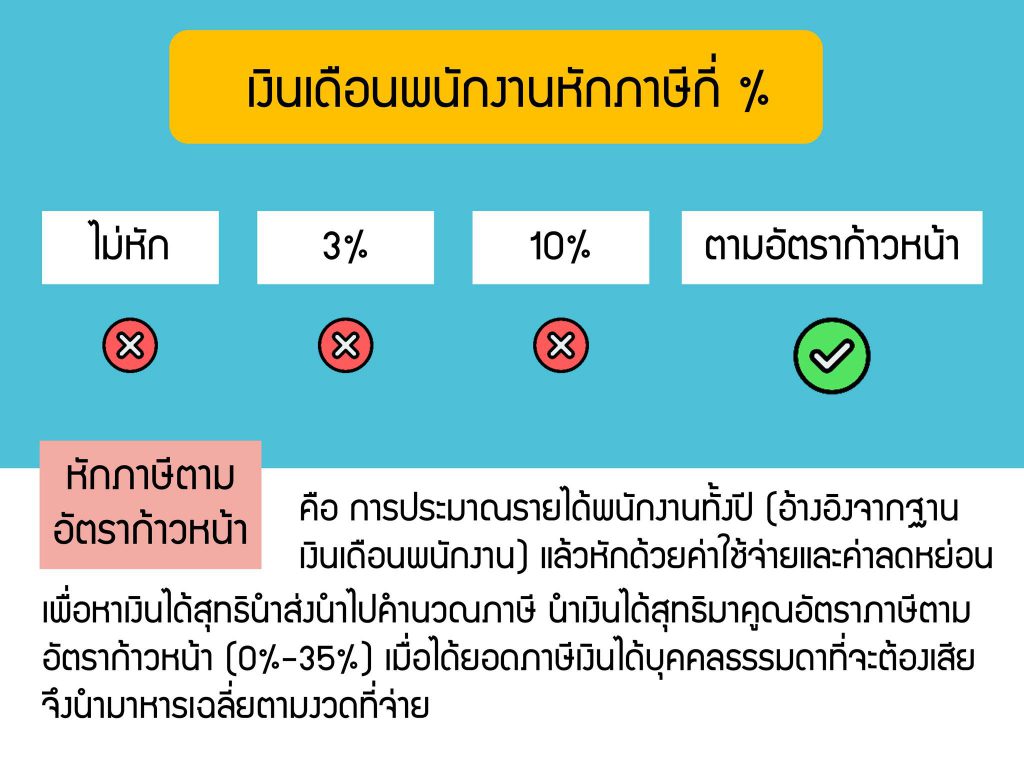
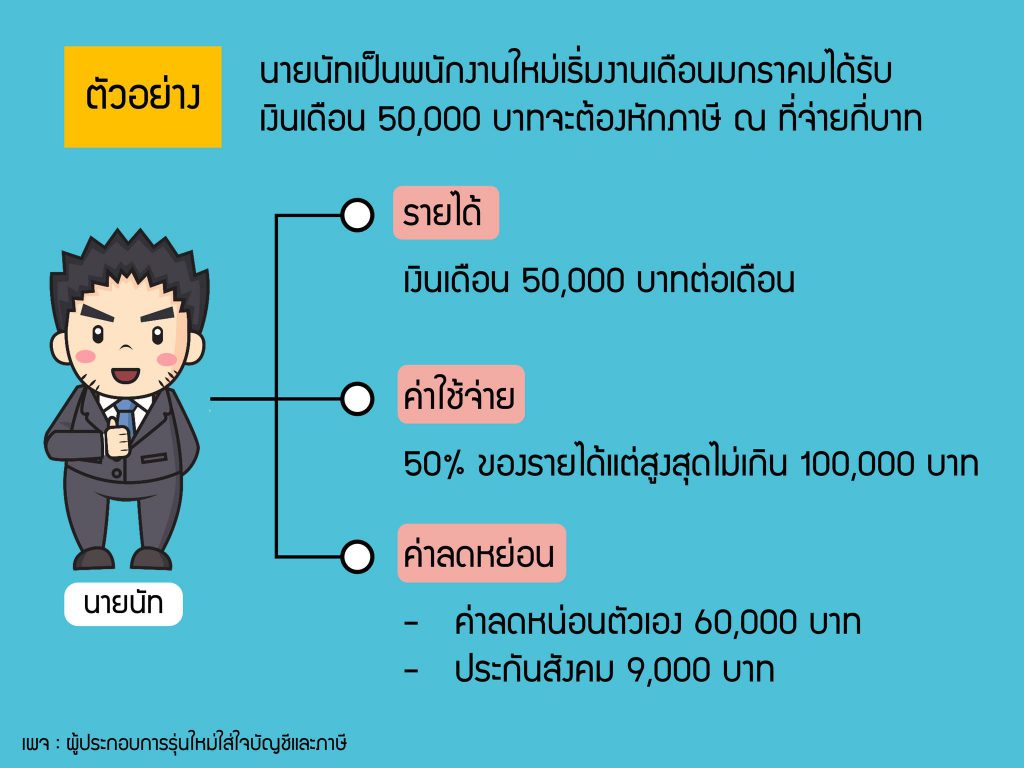
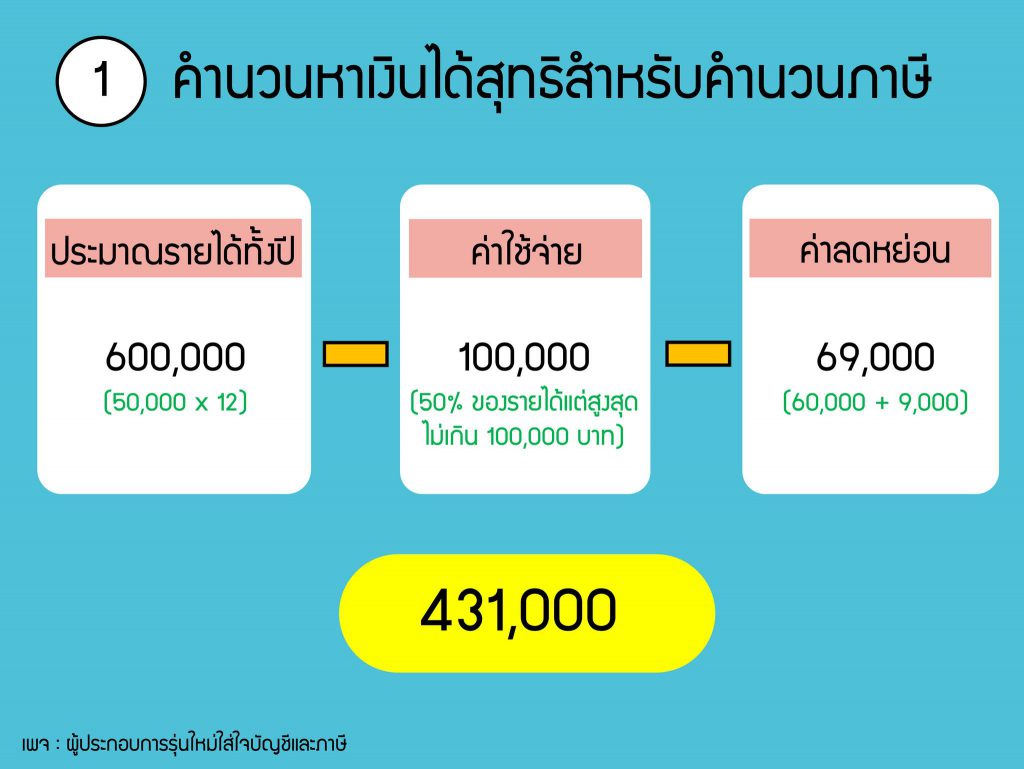
      หนึ่งในคำถามที่แอดมินได้รับ Inbox บ่อยมาก พี่ครับจ่ายเงินเดือนหักภาษีกี่ % / พี่ครับเงินเดือนพนักงาน xxx บาท จะต้องหักภาษี ณ ที่จ่ายกี่บาท วันนี้เลยถือโอกาสมาสอนวิธีการคำนวณภาษีเงินได้หัก ณ ที่จ่าย กรณีจ่ายเงินเดือนพนักงานประจำ ผู้ประกอบการจะได้สามารถคำนวณได้ด้วยตัวเอง

กรมสรรพากรกำหนดให้เงินได้มาตรา 40(1) ได้แก่ เงินได้เนื่องจากการจ้างแรงงาน ไม่ว่าจะเป็นเงินเดือน ค่าจ้าง เบี้ยเลี้ยง โบนัส พวกนี้จะต้องคำนวนภาษีหัก ณ ที่จ่ายตามอัตราก้าวหน้า

หักภาษีตามอัตราก้าวหน้า คือ การประมาณรายได้พนักงานทั้งปี (อ้างอิงจากฐานเงินเดือนพนักงาน) แล้วหักด้วยค่าใช้จ่ายและค่าลดหย่อนเพื่อหาเงินได้สุทธินำส่งนำไปคำนวณภาษี นำเงินได้สุทธิมาคูณอัตราภาษีตามอัตราก้าวหน้า (0%-35%) เมื่อได้ยอดภาษีเงินได้บุคคลธรรมดาที่จะต้องเสีย จึงนำมาหารเฉลี่ยตามงวดที่จ่าย




สามารถอ่านบทความน่าสนใจอื่นๆได้ ที่นี่ คลิ๊ก!!


แหล่งที่มา : Link

 35406
ผู้เข้าชม

บทความที่เกี่ยวข้อง

มีค่าใช้จ่ายตัวไหนบ้างที่มีสิทธิหักภาษีได้เพิ่มในแบบ ภ.ง.ด.50 สำหรับยื่นภาษีเงินได้นิติบุคคล เพื่อให้ผู้ประกอบการเสียภาษีประจำปีน้อยลงบ้าง ลองไปสำรวจกันสักนิดในบทความนี้ค่ะ
ใครที่เป็นนักบัญชีคงรู้ว่า ในหน้าที่การงานที่เกี่ยวกับบัญชีที่ตนรับผิดชอบอยู่นั้นจะพบว่าต้องเกี่ยวข้องกับกฎหมายหลายๆฉบับอย่างไม่น่าเชื่อ ที่ใกล้ตัวที่สุดน่าจะเป็น (๑) ประมวลรัษฎากร กฎหมายเกี่ยวกับภาษีอากร ตามมาด้วย (๒) ประมวลกฎหมายแพ่งและพาณิชย์ โดยเฉพาะในบรรพ 3 ในหมวดว่าด้วย “บริษัท” (๓) พระราชบัญญัติการบัญชี พ.ศ. 2543 (๔) พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 (๕) พระราชบัญญัติประกันสังคม และ (๖) พระราชบัญญัติคุ้มครองแรงงาน (ที่เรียกกันสั้นๆว่ากฎหมายแรงงาน)
มรรยาท (จรรยาบรรณ) ของ ผู้สอบบัญชีรับอนุญาต กฎกระทรวงฉบับที่ 4 (พ.ศ. 2534) ออกตามความในพระราชบัญญัติผู้สอบบัญชี พ.ศ.2505 ได้กำหนดมรรยาทของผู้สอบบัญชี ไว้ 5 หมวด คือ รายละเอียดข้อกำหนดและคำชี้แจง แต่ละหมวด มีดังต่อไปนี้
เจ้าของธุรกิจทั้งในนามบุคคลธรรมดาและนิติบุคคล มักนิยมทำการตลาดผ่านโซเชียล เนื่องจากสามารถเข้าถึงกลุ่มเป้าหมายจำนวนมากและรวดเร็ว แต่เจ้าของธุรกิจอาจจะไม่ได้ให้ความสำคัญกับรายจ่ายตรงนี้มากเท่าไหร่
การปิดงบการเงินแบบ normal อาจจะเป็นเรื่องไม่ normal อีกต่อไป ตั้งแต่มี Covid-19 เข้ามา แทบจะทุกธุรกิจได้รับผลกระทบจากโควิด เริ่มตั้งแต่ธุรกิจต้นน้ำไปจนถึงปลายน้ำ และแน่นอนว่าผลกระทบเหล่านี้ย่อมต้องสะท้อนออกมาในงบการเงินอย่างถูกต้องและเหมาะสมเช่นกัน ก่อนจะปิดบัญชีปีนี้มีจุดเสี่ยงสำคัญอะไรในงบการเงินบ้างที่นักบัญชีต้องเรียนรู้ เราขออาสาพาทุกท่านมาทำความเข้าใจไปพร้อมๆ กันเลย ในบทความนี้ค่ะ

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์
