กรมสรรพากรขยายเวลามาตรการภาษีการใช้งานระบบภาษีอิเล็กทรอนิกส์ (E-Tax) ถึง 31 ธ.ค.2568

กรมสรรพากรขยายเวลามาตรการภาษีการใช้งานระบบภาษีอิเล็กทรอนิกส์ (E-Tax) ถึง 31 ธ.ค.2568


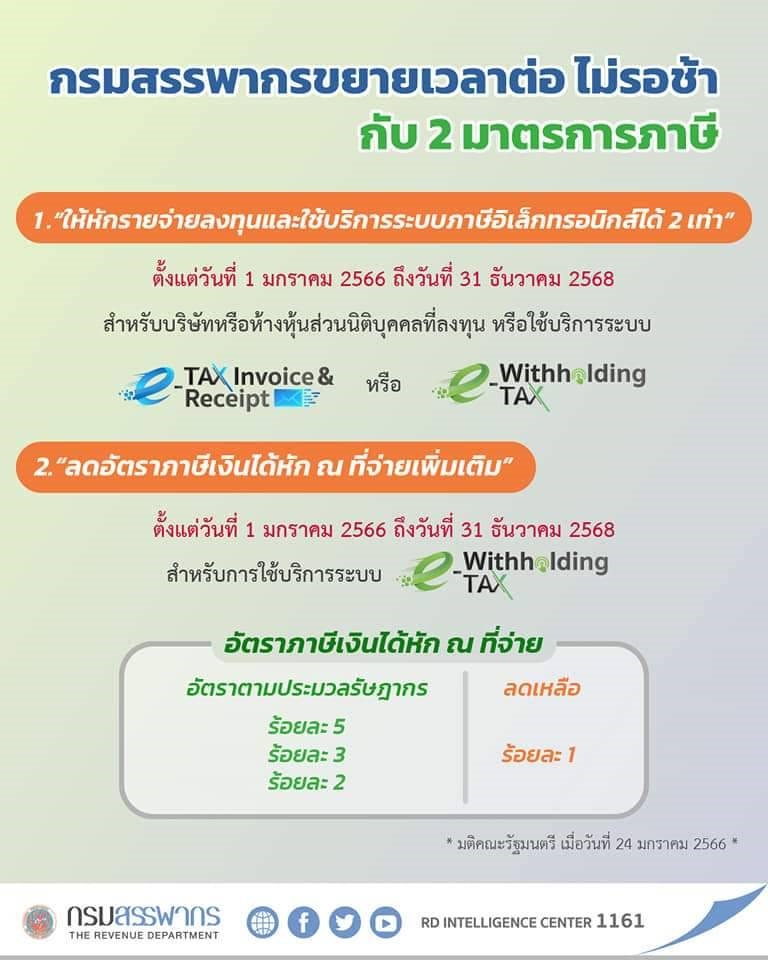
กรมสรรพากรขยายเวลามาตรการภาษีการใช้งานระบบภาษีอิเล็กทรอนิกส์ (E-Tax)  ออกไปอีก 3 ปี ตั้งแต่วันที่ 1 มกราคม 2566 ถึงวันที่ 31 ธันวาคม 2568 (จากเดิมที่สิ้นสุดเมื่อ 31 ธันวาคม 2565) โดยออกเป็นร่างกฎหมาย รวม 2 ฉบับ 
สาระสำคัญของร่างกฎหมาย 2 ฉบับ ที่เกี่ยวกับการขยายระยะเวลามาตรการภาษีเพื่อส่งเสริมระบบภาษีอิเล็กทรอนิกส์ มีดังนี้

ฉบับแรก ร่างพระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ ..) พ.ศ. …. มีสาระสำคัญ เป็นการขยายระยะเวลามาตรการภาษีเพื่อส่งเสริมระบบภาษีอิเล็กทรอนิกส์ เป็นระยะเวลา 3 ปี ตั้งแต่วันที่ 1 ม.ค. 2566 ถึงวันที่ 31 ธ.ค. 2568  โดยบริษัทหรือห้างหุ้นส่วนนิติบุคคลจะได้รับยกเว้นภาษีเงินได้เป็นจำนวน 2 เท่าของค่าใช้จ่ายที่ลงทุนไป ซึ่งเป็นรายจ่ายเกี่ยวกับระบบภาษีอิเล็กทรอนิกส์ ดังนี้ 

1.ค่าใช้จ่ายเพื่อการลงทุนในระบบใบกำกับภาษีอิเล็กทรอนิกส์และใบรับอิเล็กทรอนิกส์ (e-Tax Invoice & e-Receipt)  เช่น การจัดซื้อเครื่องคอมพิวเตอร์และอุปกรณ์
2.ค่าใช้จ่ายเพื่อการลงทุนในระบบภาษี หัก ณ ที่จ่ายอิเล็กทรอนิกส์ (e-Withholding Tax) เช่น การจัดซื้อเครื่องคอมพิวเตอร์และโปรแกรมคอมพิวเตอร์เพื่อใช้นำส่งภาษี
3.ค่าใช้จ่ายในการใช้บริการระบบใบกากับภาษีอิเล็กทรอนิกส์และใบรับอิเล็กทรอนิกส์ (e-Tax Invoice & e-Receipt) และระบบภาษีหัก ณ ที่จ่ายอิเล็กทรอนิกส์ (e-Withholding Tax) จากผู้ให้บริการ เช่น ค่าบริการของผู้ให้บริการจัดทำข้อมูลอิเล็กทรอนิกส์ หรือค่าบริการนำส่งข้อมูลอิเล็กทรอนิกส์
 
ฉบับที่สอง ร่างกฎกระทรวง ฉบับที่ .. (พ.ศ. ....) ออกตามความในประมวลรัษฎากรว่าด้วยภาษีเงินได้ มีสาระสำคัญ เป็นการขยายระยะเวลามาตรการภาษีเพื่อส่งเสริมการใช้ระบบภาษีหัก ณ ที่จ่ายอิเล็กทรอนิกส์ (e-Withholding Tax) โดยนิติบุคคล (ไม่รวมมูลนิธิหรือสมาคม) และบุคคลธรรมดา จะได้รับสิทธิประโยชน์ในการลดอัตราภาษีเงินได้หัก ณ ที่จ่าย ที่มีอัตราร้อยละ 5 ร้อยละ 3 และร้อยละ 2 ลดเหลือร้อยละ 1 (จากเดิมที่ลดร้อยละ 2) สำหรับการจ่ายเงินได้พึงประเมินผ่านระบบ e-Withholding Tax เป็นเวลา 3 ปี ตั้งแต่วันที่ 1 ม.ค. 2566 ถึงวันที่ 31 ธ.ค. 2568


การขยายระยะเวลามาตรการภาษีเพื่อส่งเสริมการลงทุนในระบบภาษีอิเล็กทรอนิกส์นี้
 จะทำให้ภาครัฐสูญเสียรายได้ภาษีเงินได้นิติบุคคลประมาณ 20 ล้านบาท แต่จะเป็นประโยชน์อย่างยิ่งในการ
1)ส่งเสริมให้ภาคเอกชนใช้ระบบ e-Tax Invoice & e-Receipt และระบบ e-Withholding Tax อย่างต่อเนื่องและแพร่หลาย
2) ลดต้นทุนการจัดทำ การจัดเก็บเอกสารเกี่ยวกับการเสียภาษีของภาคเอกชน และ 3) มาตรการภาษีเพื่อส่งเสริมการใช้ระบบภาษีหัก ณ ที่จ่ายอิเล็กทรอนิกส์ (e - Withholding Tax) จะช่วยให้ผู้ประกอบการมีกระแสเงินสดเพิ่มขึ้น ปีละประมาณ 9,800 ล้านบาท ซึ่งจะเป็นเม็ดเงินหมุนเวียนที่เพิ่มมูลค่าให้แก่ระบบเศรษฐกิจต่อไป


ที่มา : https://www.thaigov.go.th/news/contents/details/64128
 3039
ผู้เข้าชม

บทความที่เกี่ยวข้อง

การปิดบัญชี คือ การทำให้ตัวเลขในบัญชีตรงกับความเป็นจริง บัญชีรายได้และค่าใช้จ่ายจะถูกปิดยอดคงเหลือ โอนไปบัญชีกำไรขาดทุน และยอดคงเหลือของบัญชีกำไรขาดทุนจะโอนไปยังบัญชีทุนพร้อมๆ กับยอดคงเหลือของบัญชี ถอนใช้ส่วนตัว  กิจการสามารถพิสูจน์ความถูกต้องของยอดคงเหลือจากบัญชีแยกประเภทได้โดยการทำงบทดลอง หลังปิดบัญชี  
แฟ้มเอกสารทางบัญชี คือ แฟ้มสำหรับเก็บเอกสารสำคัญเกี่ยวข้องกับงานบัญชี ซึ่งมีความจำเป็นต่อกิจการเป็นอย่างมาก นักบัญชีมักจะต้องข้องเกี่ยวกับเอกสารเหล่านี้อยู่เสมอ
TAX กับ VAT เป็นประเด็นที่มีการถกเถียงในโลกออนไลน์กันอย่างต่อเนื่องว่าเหมือนหรือต่างกันอย่างไร และถือเป็นการเสียภาษีให้กับภาครัฐเหมือนกันหรือไม่? 
ในทุกปี คณะกรรมการนิติบุคคลฯ จะมีการประชุมประจำปี วาระหนึ่งที่ขาดไม่ได้คือ การขออนุมัติงบประมาณประจำปี  ในการจัดทำงบประมาณจะประกอบด้วย
โดยทั่วไปผู้มีเงินได้ต้องนำเงินได้พึงประเมินทุกประเภทของตน ตลอดปีภาษี (ไม่รวมเงินได้ที่กฎหมายยกเว้นภาษี หรือที่ไม่ต้องเสียภาษี) ไปคำนวณภาษีเงินได้บุคคลธรรมดาสิ้นปี เพื่อยื่นแบบแสดงรายการและชำระภาษีภายในเดือนมีนาคมของปีถัดจากปีที่มีเงินได้ การคำนวณภาษีให้ทำเป็น 3 ขั้น คือ

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์