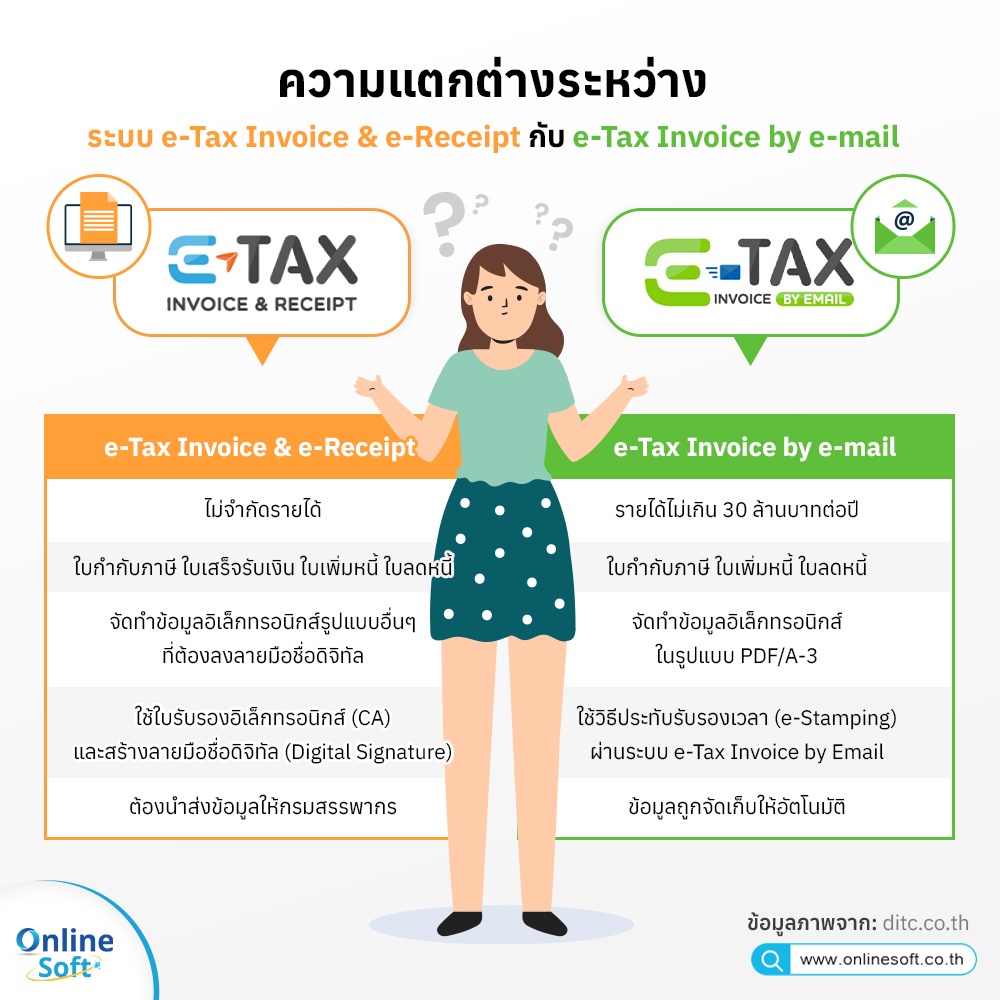
“e-Tax Invoice หรือ “ใบกำกับภาษีอิเล็กทรอนิกส์” คือใบกํากับภาษีที่ปรับรูปแบบจากที่เคยเป็นกระดาษไปเป็นข้อมูลอิเล็กทรอนิกส์ หากดูจากจุดที่แตกต่างคือ e-Tax Invoice จะมีหมายเลขใบรับรองอิเล็กทรอนิกส์ (Digital Certificate) และลายมือชื่อดิจิทัล (Digital Signature) เป็นเครื่องยืนยันตัวตนของผู้ออกใบกำกับภาษี (ผู้ขาย) และรับรองถึงความถูกต้องของข้อมูล
ในการจัดทำ e-Tax Invoice มีด้วยกัน 2 รูปแบบ ดังนี้
1. e-Tax Invoice by E-mail
เป็นส่วนหนึ่งของโครงการใบกำกับภาษีอิเล็กทรอนิกส์ ภายใต้โครงการระบบภาษีและ ที่จัดทำขึ้นเพื่อรองรับผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มขนาดเล็กที่มีรายได้ไม่เกิน 30 ล้านบาทต่อปี มีจำนวนใบกำกับภาษีที่ออกไม่มากนักและยังไม่พร้อมที่จะออกใบกำกับภาษีแบบอิเล็กทรอนิกส์อย่างสมบูรณ์ตามที่กรมสรรพากรกำหนด
e-Tax Invoice by E-mail เป็นการจัดทำใบกำกับภาษี ใบเพิ่มหนี้ ใบลดหนี้ ในรูปแบบอิเล็กทรอนิกส์เป็นไฟล์PDF-A3 มีการลงลายมือชื่อด้วยระบบอิเล็กทรอนิกส์ (Electronic signature) แล้วส่งผ่านระบบของสำนักงานพัฒนาธุรกรรมทางอิเล็กทรอนิกส์ (สพธอ. หรือ ETDA) เพื่อรับรองเวลาด้วยระบบE-mail โดยผู้ประกอบการไม่ต้องส่งไฟล์อิเล็กทรอนิกส์ให้กรมสรรพากร
2. e-Tax Invoice & e-Receipt
e-Tax Invoice (ใบกำกับภาษีอิเล็กทรอนิกส์) คือใบกำกับภาษีรวมถึงใบเพิ่มหนี้และใบลดหนี้ ที่ได้มีการจัดทำข้อความขึ้นเป็นข้อมูลอิเล็กทรอนิกส์ และลงลายมือชื่อดิจิทัล (Digital Signature) หรือได้มีการประทับรับรองเวลา (Time Stamp) ด้วยระบบ E-Tax Invoice by E-mail
e-Receipt (ใบรับอิเล็กทรอนิกส์) คือใบรับหรือใบเสร็จรับเงินที่ได้มีการจัดทำข้อความขึ้นเป็นข้อมูลอิเล็กทรอนิกส์ ซึ่งได้ลงลายมือชื่อดิจิทัล ด้วยวิธีการที่กรมสรรพากรกำหนด
ผู้ที่มีสิทธิออก e-Tax Invoice และ e-Receipt
ผู้ประกอบการที่ขอจัดทำ e-Tax Invoice และ e-Receipt มีคุณสมบัติดังต่อไปนี้
1. ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มหรือมีหน้าที่ออกใบรับ
2. มีใบรับรองอิเล็กทรอนิกส์
3. มีระบบการควบคุมภายในที่ดี โดยมีวิธีการสร้าง ส่ง และเก็บข้อมูลที่เชื่อถือได้
ขั้นตอนการทำงานของระบบ e-Tax Invoice และ e-Receipt
1. จัดทำข้อมูลอิเล็กทรอนิกส์ตามรูปแบบที่กำหนดในรูปแบบXML หรือรูปแบบอื่นที่ลงลายมือชื่อดิจิทัล
2. ส่งมอบให้ผู้ซื้อสินค้าหรือผู้รับบริการ
3. นำส่งข้อมูลให้กรมสรรพากร ด้วยวิธี
3.1 Web upload เป็นการส่งข้อมูลให้กับสรรพากร โดยการ upload file ในรูปแบบXML ให้แก่กรมสรรพากรผ่านทางเว็บไซต์ etax.rd.go.th
3.2 Service provider เป็นการเลือกใช้บริการส่งข้อมูลอิเล็กทรอนิกส์ กับผู้ให้บริการส่งข้อมูลที่กรมสรรพากรรับรอง
3.3 Host to host สำหรับผู้ประกอบการที่ต้องการส่งข้อมูลจำนวนมาก (ไม่น้อยกว่า 500,000 ฉบับ/เดือน) และอยู่ในการกำกับดูแลของกองบริหารภาษีธุรกิจขนาดใหญ่
4. เก็บรักษาข้อมูลอิเล็กทรอนิกส์
ข้อดีของการใช้ e-Tax Invoice & e-Receipt
1.ช่วยลดต้นทุนค่าใช้จ่ายในการจัดพิมพ์และการจัดเก็บใบกำกับภาษี/ใบเสร็จรับเงิน2.ลดภาระในการจัดเตรียมเอกสารให้แก่กรมสรรพากร3.ผู้ประกอบการสามารถนำส่งข้อมูลให้กรมสรรพากรได้หลายวิธี