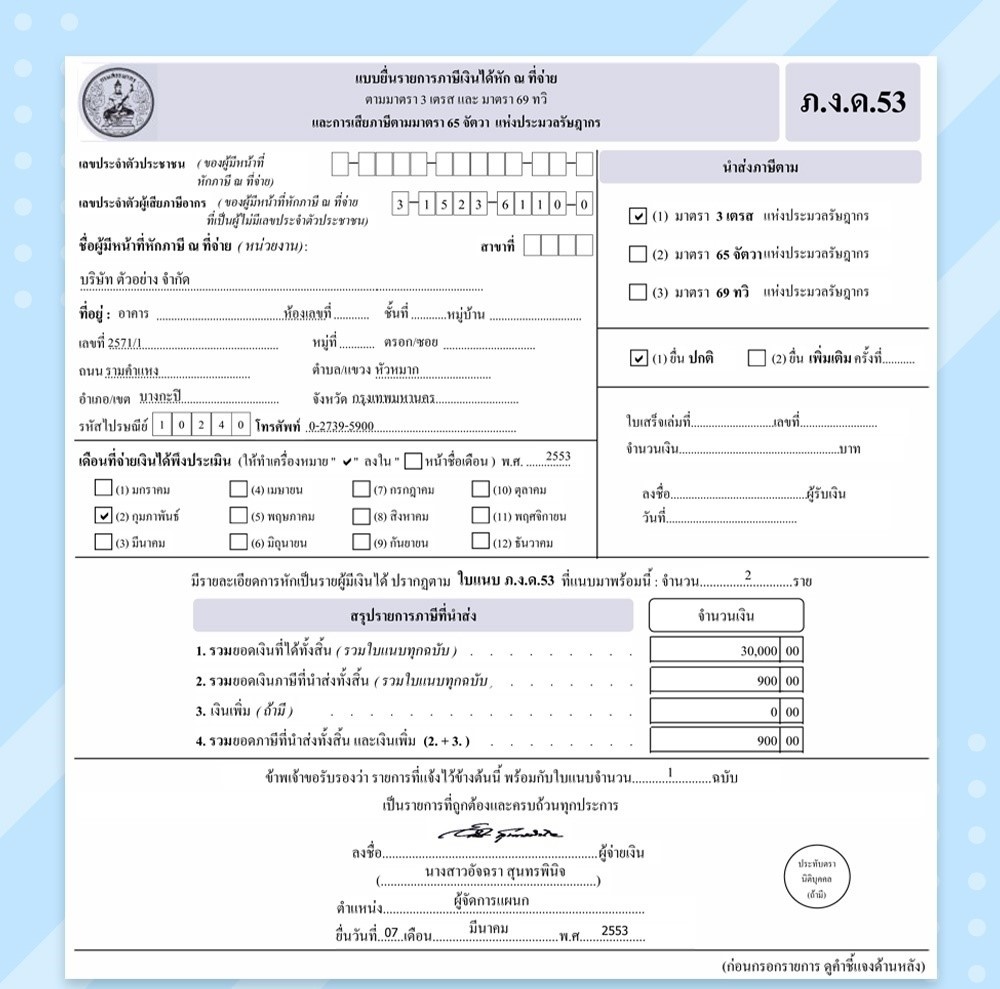
ทำความรู้จักกับ ภ.ง.ด.53

ทำความรู้จักกับ ภ.ง.ด.53

การหักภาษีเงินได้ ณ ที่จ่าย เป็นหน้าที่ของผู้ที่จ่ายเงินส่วนผู้ที่รับเงินได้นั้นจะเป็นผู้ที่ถูก โดยหากมีการหักภาษี ณ. ที่จ่ายกับจะใช้แบบยื่น ภ.ง.ด.3 แต่หากหักกับนิติบุคคลจะใช้แบบยื่น ภ.ง.ด.53 ใบบทความนี้เราจะพูดถึงการหักภาษี ณ ที่จ่ายที่เป็นนิติบุคคลกัน


ภ.ง.ด.53 คือ แบบยื่นรายการภาษีหัก ณ ที่จ่าย โดยผู้รับเงินจะเป็นผู้ถูกหักภาษี ณ ที่จ่าย ซึ่งเป็นนิติบุคคลที่มีหน้าที่ในการเสียภาษีเงินได้

นิติบุคคล (Juristic Persons) คือ บุคคลตามกฎหมายที่กฎหมายสมมติขึ้น และรับรองให้มีสิทธิและหน้าที่เช่นเดียวกับบุคคลธรรมดา เว้นแต่ สิทธิและหน้าที่บางอย่างซึ่งบุคคลธรรมดามีอยู่นั้น นิติบุคคลจะมีไม่ได้ เช่น สิทธิในด้านครอบครัว สิทธิในทางการเมือง เป็นต้น

ประเภทเงินได้ที่ยื่นแบบภ.ง.ด.53 ได้แก่


1. เงินได้ตามมาตรา 40 (2) – 40 (8) เช่น เงินได้จากค่าจ้างทำของ ค่าโฆษณา ค่านายหน้า การให้เช่าทรัพย์สิน เช่น ที่ดิน, อาคาร, เครื่องจักร, รถยนต์ เป็นต้น การประกอบวิชาชีพอิสระ ดอกเบี้ยเงินฝากธนาคาร เงินปันผล เป็นต้น

2. เงินได้จากมาตรา 40 (8) เฉพาะกรณีที่เป็นการจ่ายเงินได้จากการให้บริการอื่นๆที่นอกเหนือจากข้อ 1

3. เงินได้จากการประกันวินาศภัยเฉพาะกรณีที่จ่ายให้แก่บริษัทหรือห้างหุ้นส่วนที่เป็นนิติบุคคล ซึ่งประกอบกิจการวินาศภัยตามกฎหมายว่าด้วยการประกันวินาศภัยในประเทศไทย

4. เงินได้จากการขนส่งซึ่งไม่รวมการจ่ายค่าโดยสารสำหรับการขนส่งสาธารณะ

*** โดยผู้ที่ถูกหักภาษี ณ ที่จ่าย เป็นผู้ที่ประกอบกิจการในไทย ***


ผู้มีหน้าที่หักภาษีต้องทำอย่างไร


1. ขอข้อมูลผู้ถูกหักภาษี ณ ที่จ่าย ได้แก่ ชื่อที่อยู่ เลขประจำตัวผู้เสียภาษีอากร

2. ดำเนินการหักภาษี ณ ที่จ่ายทุกครั้งเมื่อมีการจ่ายเงินได้ในอัตราที่กำหนดตามประมวลรัษฎากร (1,000 บาท)

3. จัดทำหนังสือรับรองหักภาษี ณ ที่จ่ายให้แก่ผู้ที่ถูกหักภาษีทุกครั้งที่ทำการหักภาษี ณ ที่จ่าย

4. ผู้หักภาษี ณ ที่จ่ายยื่น ภ.ง.ด.53 พร้อมนำส่งภาษีที่หักไว้ภายใน 7 วันนับแต่วันสิ้นเดือนของเดือ

 2738
ผู้เข้าชม

บทความที่เกี่ยวข้อง

เงินได้มาตรา 40(1) หัก ณ ที่จ่ายตามอัตราก้าวหน้า คือ การประมาณรายได้พนักงานทั้งปี แล้วหักด้วยค่าใช้จ่ายและค่าลดหย่อนเพื่อหาเงินได้สุทธินำส่งนำไปคำนวณภาษี นำเงินได้สุทธิมาคูณอัตราภาษีตามอัตราก้าวหน้า (0%-35%) เมื่อได้ยอดภาษีเงินได้บุคคลธรรมดาที่จะต้องเสีย จึงนำมาหารเฉลี่ยตามงวดที่จ่าย
การเงินนับว่าเป็นหัวใจสำคัญของการดำเนินธุรกิจ ถ้าอยากรู้ว่าธุรกิจเราแข็งแรงดีหรือไม่ เราก็สามารถตรวจเช็กได้จากสถานการณ์เงินของบริษัท แต่ผู้ประกอบการโดยส่วนใหญ่อาจจะละเลยและให้ความสำคัญด้านการเงินน้อยกว่าด้านการตลาด เพราะคิดว่าถ้าขายของได้เดี๋ยวเงินก็จะมาเอง ซึ่งเป็นความเข้าใจที่ผิด จริงๆ ผู้ประกอบการควรดูงบการเงินเป็น หรืออย่างน้อยใน 5 ตัวที่ต้องโฟกัสกับมัน
เชื่อว่ามีหลายคนเลยทีเดียวที่คิดว่า ภาษีที่ดินกับภาษีบำรุงท้องที่เป็นภาษีชนิดเดียวกัน เพียงแต่มีคนเรียกให้ต่างกันเท่านั้น แต่ในความเป็นจริงแล้ว ภาษีทั้งสองชนิดแตกต่างกันอย่างสิ้นเชิง และด้วยความเข้าใจที่ผิดเพี้ยนไปนี้เอง ทำให้หลายคนไม่รู้ว่าตนเองต้องจ่ายภาษีอะไรกันแน่ ยิ่งถ้าหากเป็นเจ้าของที่ดิน นายหน้า และเหล่านักอสังหาริมทรัพย์ ยิ่งต้องแยกให้ออกว่า ระหว่างภาษีทั้งสองประเภทต่างกันอย่างไร ที่สำคัญคือ ภาษีเหล่านี้ใน พ.ร.บ. ภาษีที่ดินและสิ่งปลูกสร้างฉบับใหม่มีการเปลี่ยนแปลงไปจากเดิมหรือไม่
ก่อนไปดูความหมายของ ภ.ง.ด.50 นักบัญชีและเจ้าของกิจการ มาดู Timeline กับการยื่นงบการเงินกันก่อนดีกว่าค่ะ ว่าต้องยื่นงบวันที่เท่าไหร่ ไม่ให้เกินระยะยะเวลาที่กฎหมายกำหนดเพื่อไม่ให้ถูกปรับ และทำการส่งให้กับกรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ และกรมสรรพากร โดยมี Timeline ดังนี้
ช่วงหลังนี้เราจะเห็นว่านักธุรกิจรุ่นใหม่ไฟแรงเกิดขึ้นมามากมายพร้อมไอเดียที่พรั่งพรู ที่ทำให้เกิดเทรนด์และกระแสการใช้ผลิตภัณฑ์ใหม่ๆ เกิดขึ้น หลายคนประสบความสำเร็จมากจนทำให้สินค้าและบริการขายดีเทน้ำเทท่า แต่ก็ไม่วายที่อยู่ๆ  ธุรกิจที่สร้างขึ้นจะเจ๊งไปต่อหน้าต่อตาได้ มาดูกันว่าสิ่งที่เราต้องรู้ในการทำธุรกิจนั้นมีอะไรบ้างก่อนที่เราจะขายดีจนเจ๊ง
ผู้มีหน้าที่เสียภาษีเงินได้นิติบุคคล ได้แก่ บริษัทหรือห้างหุ้นส่วนนิติบุคคล ที่จดทะเบียนตามประมวลกฎหมายแพ่ง และพาณิชย์ และหมายความรวมถึงนิติบุคคลอื่นๆ ที่ไม่ได้จดทะเบียนตามประมวลกฎหมายแพ่งและพาณิชย์ ด้วย

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์