สรุปข้อแตกต่างทางบัญชี และภาษี ที่ผู้ทำบัญชี SMEs ควรรู้

สรุปข้อแตกต่างทางบัญชี และภาษี ที่ผู้ทำบัญชี SMEs ควรรู้


ในการทำบัญชีนั้น ผู้ทำบัญชีต้องจัดทำตามมาตรฐานรายงานทางการเงิน แต่สำหรับการยื่นภาษีในทุกๆปี ต้องแสดงรายได้และค่าใช้จ่ายโดยใช้หลักเกณฑ์ประมวลรัษฎากร และเป็นที่แน่นอนว่า การใช้หลักเกณฑ์ที่แตกต่างกัน ย่อมทำให้มีผลต่างเกิดขึ้นระหว่างบัญชีและภาษี   

แต่ไม่ต้องกลัว บทความนี้เราได้สรุปข้อแตกต่างทางบัญชี และหลักการทางภาษีสําหรับกิจการ SMEs ทั่วไป หรือกิจการที่ไม่มีส่วนได้เสียสาธารณะ (NPAEs) มาไว้ให้แบบย่อๆ เพื่อผู้ทำบัญชีทุกท่านให้มองเห็นภาพรวมของความแตกต่าง สำหรับแต่ละรายการในงบการเงินได้ง่ายขึ้นค่ะ

สรุปข้อแตกต่างทางบัญชี VS หลักการทางภาษีสำหรับกิจการ NPAEs

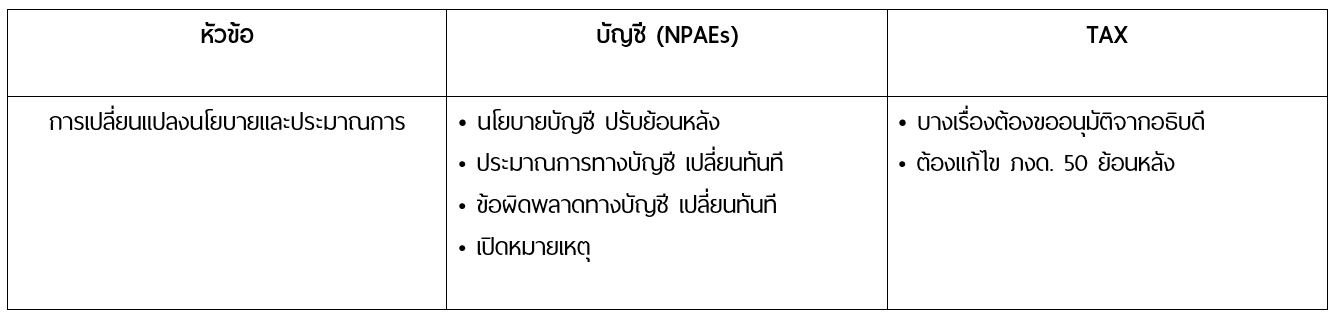
1. เรื่องทั่วไป ในที่นี้เราพูดถึงภาพรวมของงบการเงิน หากมีการเปลี่ยนแปลงนโยบายทางบัญชี หรือว่าเปลี่ยนประมาณการทางบัญชี สิ่งที่ต้องทำตามมาตรฐาน คือ ปรับปรุงรายการ และเปิดเผยในงบการเงิน ส่วนทางภาษีนั้นยุ่งยากหน่อยตรงที่ว่า บางเรื่องต้องขออนุมัติจากสรรพากร และต้องแก้ไข ภงด.50 ที่เคยยื่นไปย้อนหลังนะคะ


2. งบแสดงฐานะการเงิน
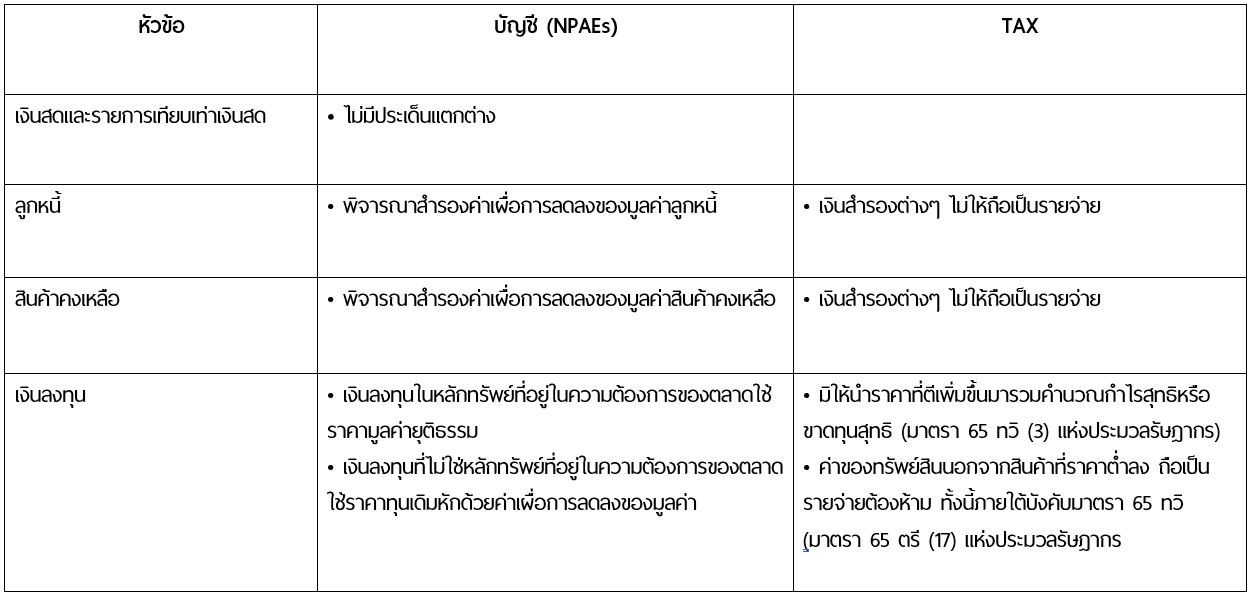
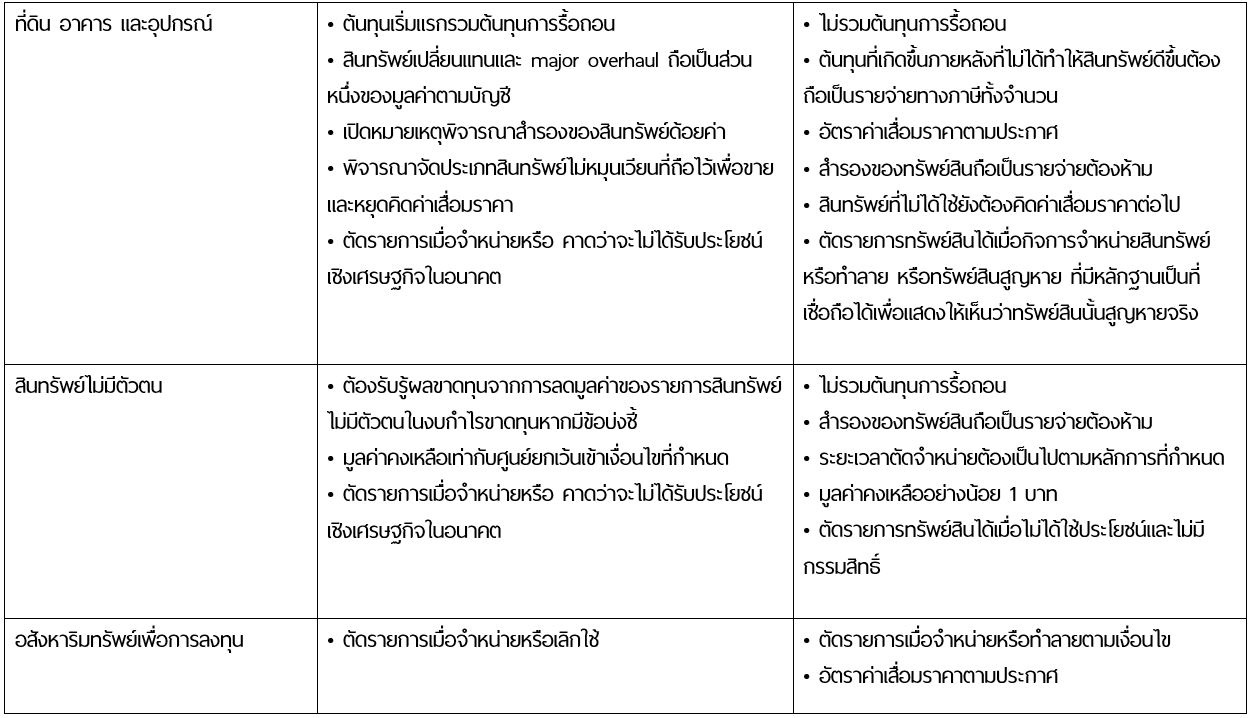
ในงบแสดงฐานะทางการเงิน มีหลากหลายหัวข้อที่แตกต่างกันระหว่างบัญชีและภาษี เช่น การตั้งสำรองค่าเผื่อหนี้สงสัยจะสูญของลูกหนี้ การตั้งสำรองค่าเผื่อการลดมูลค่าของสินค้าคงเหลือ การตีราคาเงินลงทุน การคิดต้นทุนที่ดิน อาคาร และอุปกรณ์ รวมถึงการคิดค่าเสื่อม ลองมาดูสรุป เรื่องสำคัญๆ ตามตารางนี้กันเลยค่ะ


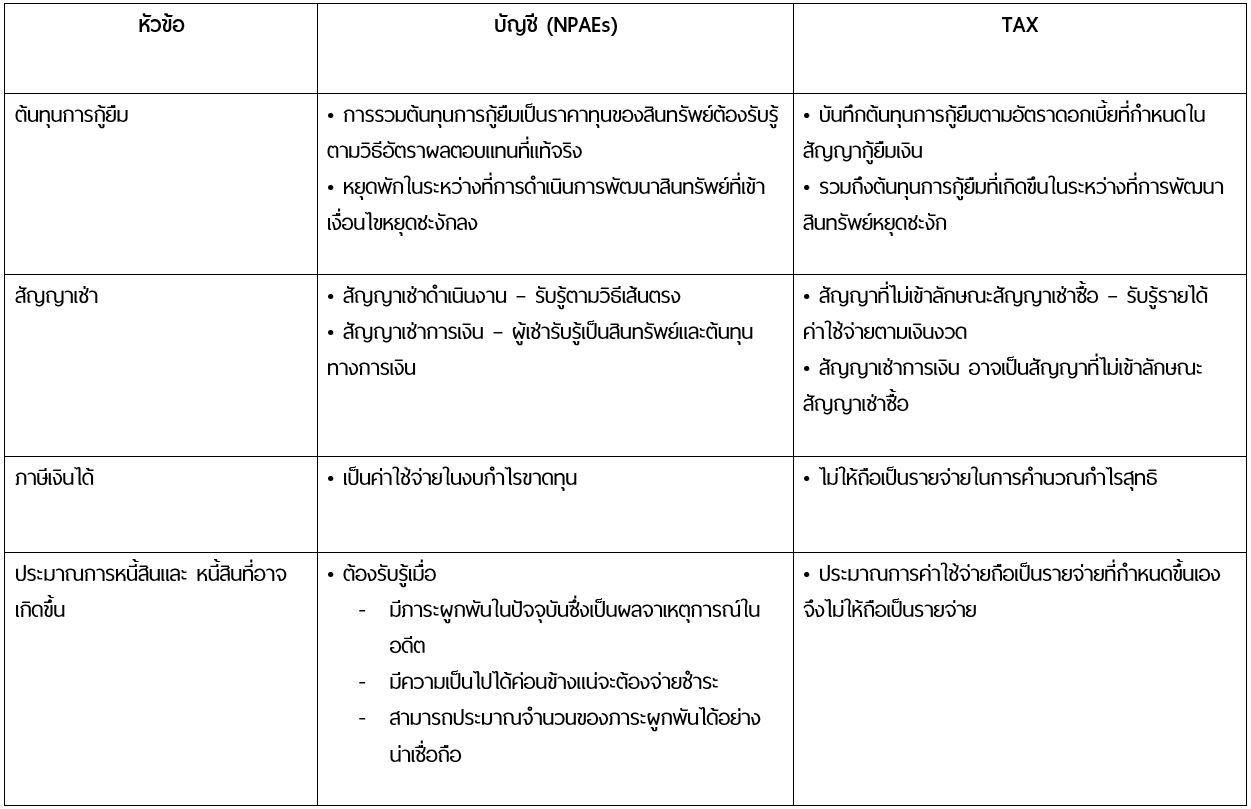
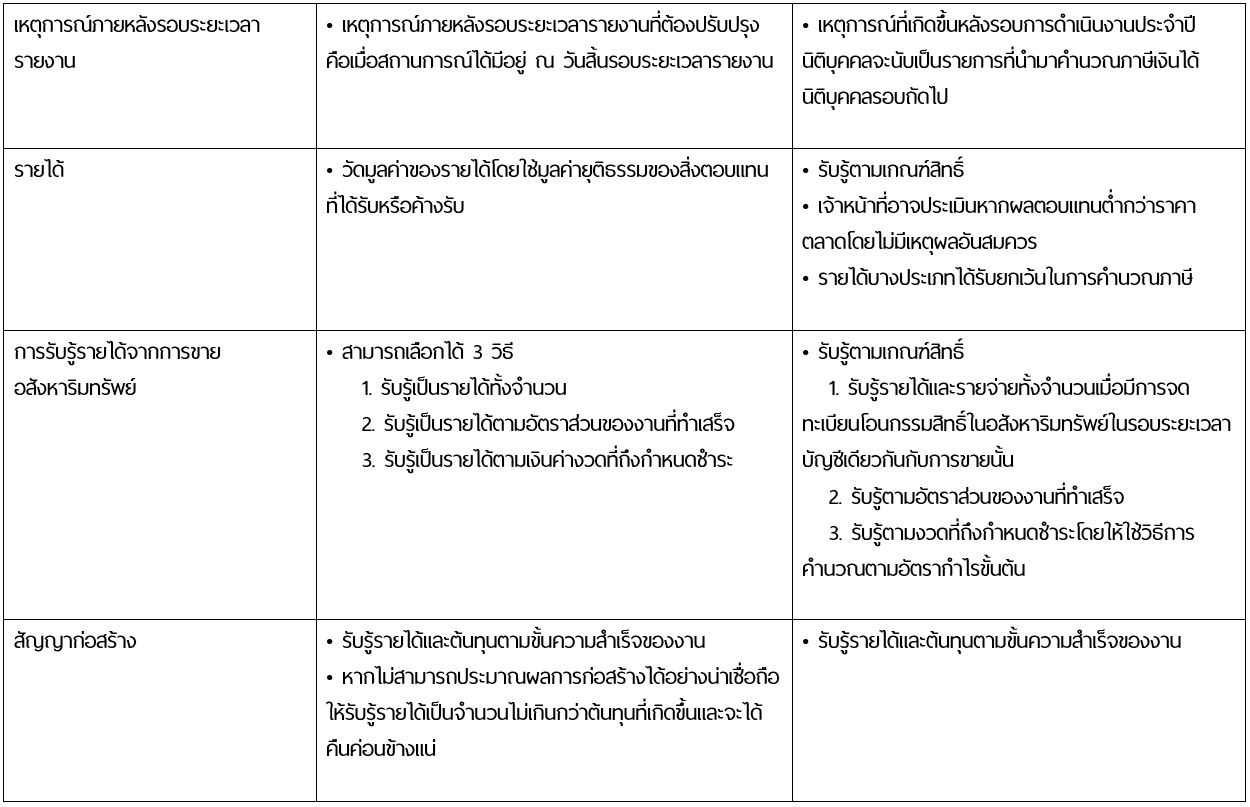
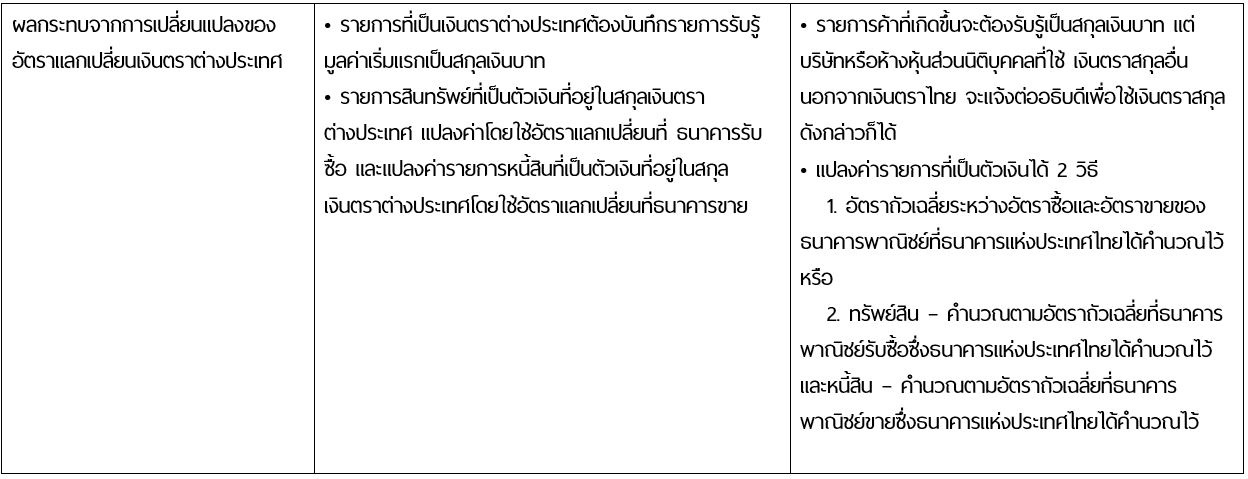
3. งบกำไรขาดทุน ตัวอย่างขอข้อแตกต่างระหว่างบัญชีและภาษีที่เห็นได้ชัดของงบกำไรขาดทุน เช่น การรับรู้ต้นทุนการกู้ยืม การรับรู้สัญญาเช่าดำเนินงานและการเงิน ประมาณการหนี้สินต่างๆ การรับรู้รายได้ในรูปแบบต่างๆ เช่น สัญญาก่อสร้าง การขายอสังหาริมทรัพย์ ลองมาดูสรุป เรื่องสำคัญๆ ตามตารางนี้กันเลยค่ะ


ความแตกต่างทางบัญชีและภาษี ถ้าศึกษาดีๆ แล้วแตกต่างกันในหลายๆ จุดเลยค่ะ หากอยากเข้าใจมากยิ่งขึ้น แนะนำว่าลองประยุกต์ใช้กับการทำงานจริง และหมั่นทบทวนความรู้อยู่เรื่อยๆ ก่อนที่จะถึงเวลาคำนวณภาษีตอนปลายปี หรือลองเข้าอบรมในคอร์ส “สรุปข้อแตกต่างทางบัญชี และภาษี สําหรับกิจการ NPAEs”  เพื่อความเข้าใจที่มากยิ่งขึ้นค่ะ

สามารถอ่านบทความน่าสนใจอื่นๆได้ ที่นี่ คลิ๊ก!!


ที่มา : thaicpdathome.com
 3339
ผู้เข้าชม

บทความที่เกี่ยวข้อง

ค่าใช้จ่ายค้างจ่าย (Accrued Expenses) หมายถึง ค่าใช้จ่ายที่เกิดขึ้นในงวดบัญชีปัจจุบันแล้ว แต่กิจการยังไม่ได้จ่ายเงินจึงยังไม่ได้บัญทึกบัญชี เช่น ค่าแรงงานค้างจ่าย เงินเดือนค้างจ่าย ดอกเบี้ยค้างจ่าย เป็นต้น กิจการจึงจำเป็นต้องปรับปรุงบัญชีโดยเพิ่มค่าใช้จ่ายของงวดบัญชีปัจจุบันแล้วตั้งเป็นหนี้สินไว้
กรณีที่บุคคลใดยื่นแบบภาษีภายในกำหนดแต่ชำระภาษีไม่ครบถ้วน หรือยื่นแบบภาษีล่าช้า ละเลย หรือหลีกเลี่ยงการยื่นแบบภาษี จะต้องเสียเงินเพิ่มและเบี้ยปรับตามกฎหมายกำหนด และหากฝ่าฝืน หลีกเลี่ยง ไม่ยอมชำระจะต้องรับโทษทางอาญาด้วย บทลงโทษมีดังนี้
ไม่ว่าจะด้วยเหตุผลอะไร ที่ทำให้กิจการจำเป็นและจำใจต้อง เปลี่ยนสำนักงานบัญชีใหม่ เรื่องที่สำคัญคือ
หากความสำคัญของงบดุล (Balance Sheet) คือแผนผังแสดงโครงสร้างหลักของกิจการ เพราะเป็นรายงานที่บ่งบอกถึงสภาพความมั่นคงเชิงเปรียบเทียบระหว่างสภาพสินทรัพย์และหนี้สิน งบกำไร/ขาดทุน (Income Statement) ก็คงเปรียบได้กับแผนผังเส้นเลือดของกิจการ เนื่องจากแสดงให้เห็นถึงผลการดำเนินงานของกิจการทั้งหมดพร้อมแสดงออกมาในรูปกำไรหรือขาดทุนเพื่อบ่งบอกการเติบโตของกิจการ ซึ่งเป็นอีกรายงานทางการเงินที่สำคัญและมีประโยชน์อย่างมาก
ตัวเลขหรือรหัสที่ใช้ในการจัดหมวดหมู่ผังบัญชีขององค์กร ซึ่งมีความสำคัญอย่างยิ่งในการจัดการและควบคุมทางบัญชี โดยรหัสบัญชีนี้จะถูกนำมาใช้ในกระบวนการบันทึกบัญชีและการจัดทำรายงานทางการเงิน หรือที่เรียกว่า ระบบบัญชีแยกประเภท (General Ledger) เพื่อให้การบันทึกและการวิเคราะห์ข้อมูลทางการเงินเป็นระเบียบช่วยให้สามารถตรวจสอบและวิเคราะห์ข้อมูลทางการเงินได้อย่างเป็นระบบ และสามารถนำมาใช้อ้างอิงได้อย่างถูกต้อง
ภาษีป้ายเป็นภาษีซึ่งองค์กรปกครองท้องถิ่นมีหน้าที่ในการจัดเก็บ  เพื่อหารายได้มาพัฒนาท้องถิ่นของตน  โดยจัดเก็บจากป้ายแสดงชื่อยี่ห้อ หรือเครื่องหมายการค้าของผู้ประกอบการเพื่อหารายได้ ไม่ว่าจะแสดงโฆษณาไว้ที่วัตถุใดๆ ด้วยอักษรภาพหรือเครื่องหมายที่เขียน แกะสลักจารึก หรือทำให้ปรากฏด้วยวิธีอื่นๆ 

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์